Was dieser Rechner leistet
Der Frührente-Sparrechner schätzt, wie viele Jahre regelmäßigen jährlichen Investierens nötig sind, um Ihr angestrebtes Vermögen aufzubauen. Er ist ein Planungswerkzeug für alle, die finanzielle Unabhängigkeit (FI) oder einen frühen Ruhestand anstreben, und funktioniert mit jeder Währung, da die Mathematik universell ist.
So verwenden Sie den Rechner
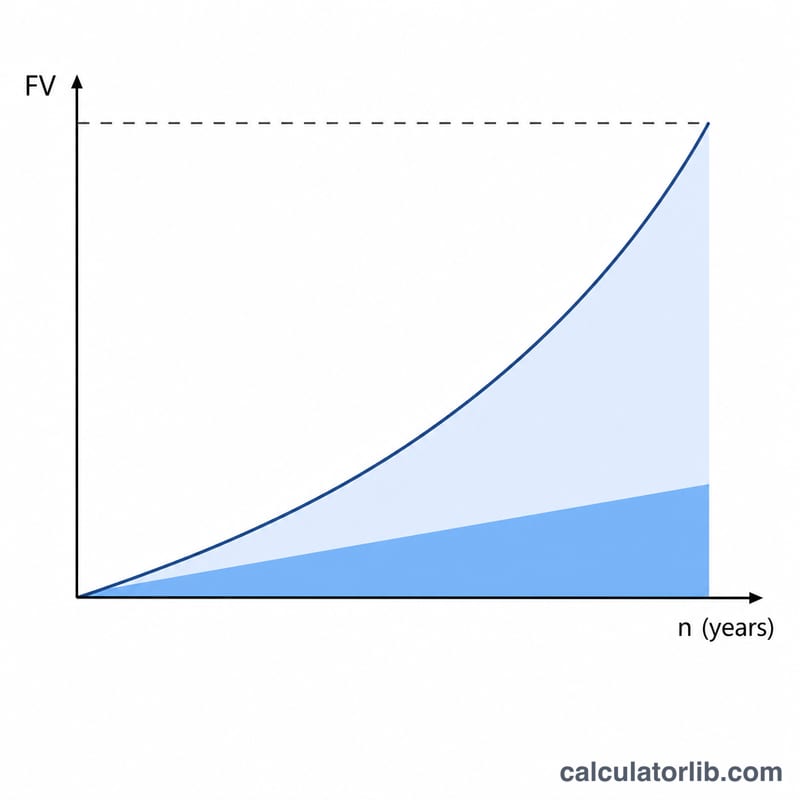
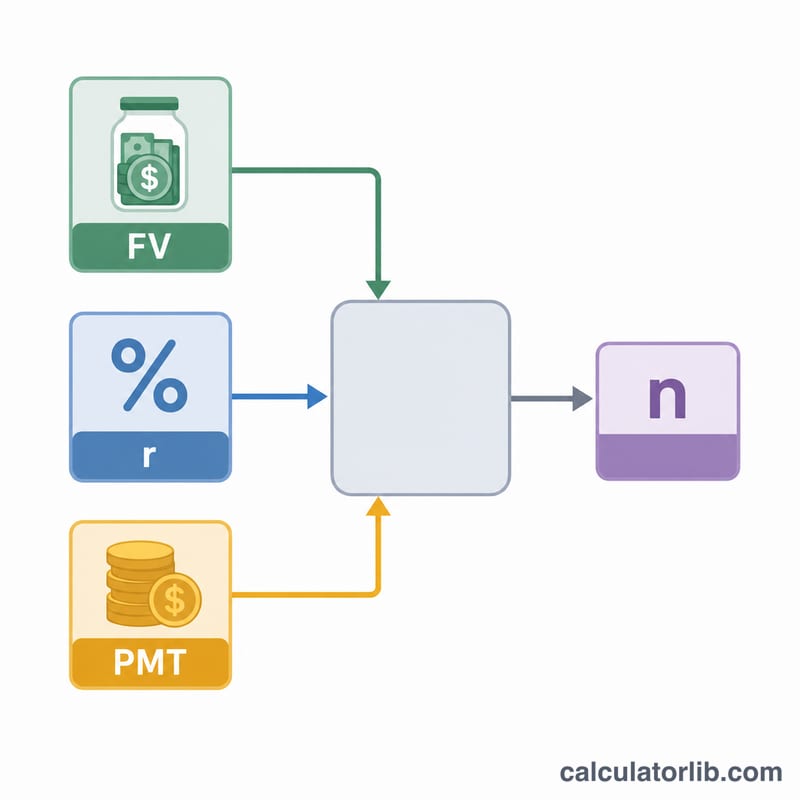
Geben Sie Ihr angestrebtes Vermögen, den Betrag, den Sie jährlich einzahlen, und die durchschnittliche jährliche Rendite ein, die Sie von Ihren Anlagen erwarten. Der Rechner ermittelt die Anzahl der Jahre bis zum Ziel und zeigt, welcher Anteil auf Ihre eigenen Einzahlungen und welcher auf den Anlageertrag entfällt.
Die Formel erklärt
Das Tool löst die Endwertformel einer Annuität nach der Zeit auf. Bei einem Endwert FV, einer jährlichen Einzahlung PMT und einer jährlichen Rendite \(r\) als Dezimalzahl ergibt sich die Anzahl der Jahre als $$n = \frac{\ln\!\left(\dfrac{\text{FV} \cdot r}{\text{PMT}} + 1\right)}{\ln(1 + r)}.$$ Ist \(r\) gleich 0, vereinfacht sich die Gleichung zu \(\text{FV} / \text{PMT}\); diesen Fall behandelt der Rechner separat, um eine Division durch null zu vermeiden.
Rechenbeispiel
Angenommen, Sie möchten ein Vermögen von $1.000.000 aufbauen, zahlen $30.000 pro Jahr ein und erwarten eine Rendite von 7%. Dann ist \(r = 0{,}07\), $$\frac{\text{FV} \cdot r}{\text{PMT}} = \frac{1\,000\,000 \times 0{,}07}{30\,000} = 2{,}3333,$$ plus 1 ergibt 3,3333. \(\ln(3{,}3333) \approx 1{,}20397\) und \(\ln(1{,}07) \approx 0{,}06766\), also \(n \approx 17{,}8\) Jahre. Ihre Einzahlungen summieren sich in dieser Zeit auf etwa $533.800, der Rest von rund $466.200 ist Anlageertrag.
FAQ
Erfolgen die Einzahlungen am Jahresende? Ja, dieses Modell geht von einer nachschüssigen Annuität aus, bei der die Einzahlungen am Ende jeder Periode erfolgen.
Werden Inflation oder Steuern berücksichtigt? Nein. Verwenden Sie eine reale (inflationsbereinigte) Rendite und Beträge nach Steuern, wenn Sie Ergebnisse in heutiger Kaufkraft wünschen.
Was ist, wenn ich bereits Ersparnisse habe? Setzen Sie als Ziel die verbleibende Lücke an, oder ziehen Sie vor der Eingabe den zukünftigen Wert der vorhandenen Ersparnisse vom Zielbetrag ab.