Что считает этот калькулятор
Премиальные карты с кэшбэком нередко берут плату за годовое обслуживание — взамен они дают повышенный процент возврата или дополнительные привилегии. Этот калькулятор показывает точку окупаемости — сумму, которую нужно потратить за год, чтобы кэшбэк полностью компенсировал плату за карту, — и вашу чистую годовую выгоду, то есть реальный плюс, который остаётся после вычета платы. Калькулятор работает с любой валютой — главное, вводить суммы в одной и той же.
Как пользоваться
Укажите плату за годовое обслуживание карты, эффективную ставку кэшбэка (в процентах от трат, например 2 — это 2%) и ожидаемую сумму трат по карте за год. Калькулятор покажет точку окупаемости, общий кэшбэк при ваших тратах и чистую выгоду после вычета платы. Положительная чистая выгода означает, что карта себя окупает; отрицательная — что вам выгоднее карта без платы за обслуживание.
Как работает формула
Точка окупаемости — это плата за обслуживание, делённая на ставку кэшбэка: при кэшбэке 2% плата в 95 $ окупается тратами \(95\,\$ / 0{,}02 = 4\,750\,\$\) в год. Чистая выгода считается так: годовые траты умножаются на ставку кэшбэка, а затем вычитается плата. Если кэшбэк начисляется по разным ставкам в разных категориях, используйте усреднённую (эффективную) ставку, которая отражает вашу реальную структуру трат.
$$\text{Чистая выгода} = \text{Годовые траты} \times \frac{\text{Ставка кэшбэка (\%)}}{100} - \text{Плата за обслуживание}$$$$\text{Точка окупаемости} = \dfrac{\text{Плата за обслуживание}}{\dfrac{\text{Ставка кэшбэка (\%)}}{100}}$$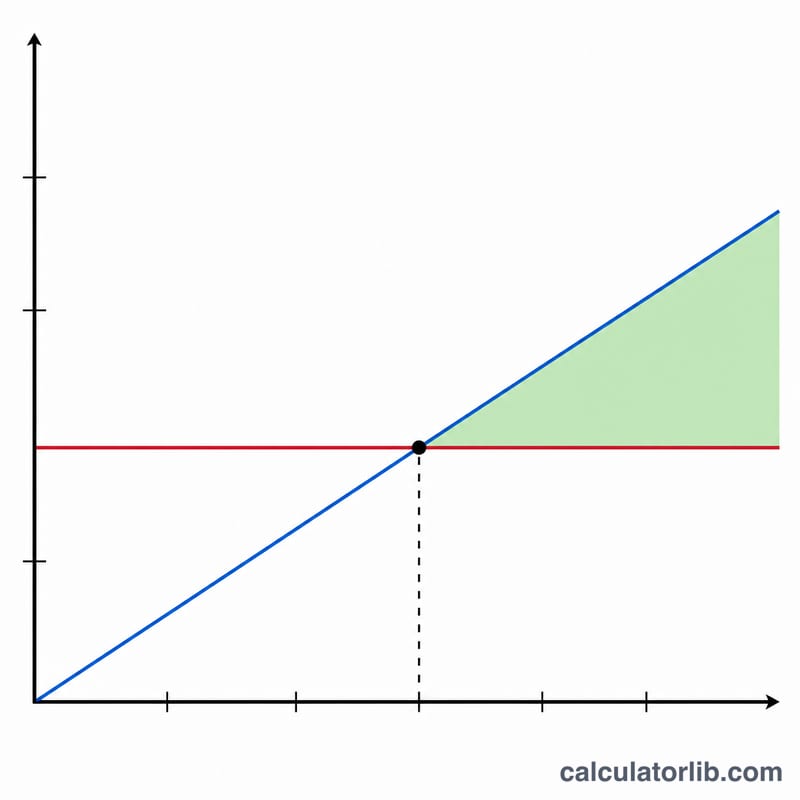
Разбор на примере
Допустим, у карты плата за обслуживание 95 $, кэшбэк 2%, а вы тратите 12 000 $ в год. Точка окупаемости = \(95 / 0{,}02 = 4\,750\,\$\). Накопленный кэшбэк = \(12\,000 \times 0{,}02 = 240\,\$\). Чистая выгода = \(240 - 95 = \mathbf{145\,\$}\). Поскольку 12 000 $ заметно больше точки окупаемости в 4 750 $, карта однозначно выгодна.
Частые вопросы
Какую ставку кэшбэка вводить? Используйте усреднённую эффективную ставку по всем категориям трат, а не максимальный рекламный процент по одной категории.
Учитываются ли приветственные бонусы и привилегии? Нет — расчёт сравнивает только плату за карту и регулярный кэшбэк. Стоимость дополнительных привилегий оценивайте отдельно, если хотите видеть полную картину.
А если кэшбэк равен 0? Тогда точка окупаемости не определена (компенсировать плату за счёт кэшбэка невозможно), поэтому калькулятор показывает в этом поле 0 $.
Точка безубыточности трат при разных комиссиях и ставках вознаграждения
Точка безубыточности — это годовая сумма трат, при которой заработанное вознаграждение в точности равно годовой комиссии. Если приравнять чистую выгоду к нулю в \(\text{Net Value} = S \times \frac{r}{100} - F\), получаем:
$$S_{\text{break-even}} = \frac{F}{r/100} = \frac{F \times 100}{r}$$где \(F\) — годовая комиссия, \(r\) — фиксированная ставка вознаграждения в процентах, а \(S\) — годовые траты. Суммы ниже указаны в долларах и предполагают одну фиксированную ставку на все траты.
Годовые траты для безубыточности
| Годовая комиссия | 1% | 1,5% | 2% | 3% |
|---|---|---|---|---|
| $0 | $0 | $0 | $0 | $0 |
| $95 | $9,500 | $6,333.33 | $4,750 | $3,166.67 |
| $250 | $25,000 | $16,666.67 | $12,500 | $8,333.33 |
| $550 | $55,000 | $36,666.67 | $27,500 | $18,333.33 |
Пример: для комиссии $250 при 2% \(S = \frac{250 \times 100}{2} = 12{,}500\).
Чистая годовая выгода при тратах $12,000
Вознаграждение при тратах $12,000 составляет $120 (1%), $180 (1,5%), $240 (2%) и $360 (3%). Чистая выгода — это вознаграждение за вычетом комиссии.
| Годовая комиссия | 1% | 1,5% | 2% | 3% |
|---|---|---|---|---|
| $0 | $120 | $180 | $240 | $360 |
| $95 | $25 | $85 | $145 | $265 |
| $250 | -$130 | -$70 | -$10 | $110 |
| $550 | -$430 | -$370 | -$310 | -$190 |
Пример расчёта: комиссия $250 при ставке 3% и годовых тратах $12,000 дают \(12{,}000 \times \frac{3}{100} - 250 = 360 - 250 =\) $110 чистой выгоды в год.
Как читать точку безубыточности и чистую выгоду
Чистая выгода — это вознаграждение, заработанное на годовые траты, за вычетом годовой комиссии. Её знак показывает, как вознаграждение соотносится с комиссией:
- Больше нуля: вознаграждение превышает комиссию. Траты выше точки безубыточности, а чистая выгода — это сумма в долларах, на которую вознаграждение превышает комиссию.
- Ноль: вознаграждение в точности равно комиссии. Годовые траты равны точке безубыточности.
- Меньше нуля: вознаграждение не покрывает комиссию. Отрицательное число — это недостаток: при данных тратах и ставке комиссия обходится дороже вознаграждения.
Запас над точкой безубыточности
Запас сравнивает ваши фактические траты с точкой безубыточности:
$$\text{Margin} = \frac{S}{S_{\text{break-even}}} = \frac{S \times r/100}{F}$$Запас 1,00 означает безубыточность, выше 1,00 — вознаграждение превышает комиссию, ниже 1,00 — не покрывает её. Он также равен вознаграждению, делённому на комиссию. Например, у комиссии $250 при 3% точка безубыточности составляет $8,333.33. При тратах $12,000 запас равен \(\frac{12{,}000}{8{,}333.33} \approx 1.44\), то есть вознаграждение примерно в 1,44 раза больше комиссии. Комиссия $250 при 2% имеет точку безубыточности $12,500. При $12,000 запас составляет \(\frac{12{,}000}{12{,}500} = 0.96\), что соответствует чистой выгоде -$10 в таблице.
Что не входит в результат
- Бонусы за оформление карты, которые обычно разовые и не учитываются.
- Привилегии и кредиты, например за поездки или на выписку, страховку или доступ в бизнес-залы, которые не оцениваются.
- Стоимость при погашении. Расчёт считает каждое вознаграждение равным его номинальному проценту, but баллы или мили могут стоить больше или меньше в зависимости от способа их использования.
- Ступенчатые или категорийные ставки. Формула использует одну фиксированную ставку, поэтому карте с разными ставками нужна средневзвешенная ставка.
- Проценты, штрафы за просрочку и комиссии за зарубежные транзакции, которые могут перевесить любое вознаграждение.
Это общая информация, помогающая понять расчёт, а не персональная финансовая рекомендация.