Что такое калькулятор окупаемости перевода баланса?
Перенос долга с одной кредитной карты на другую — с более низкой или нулевой ставкой APR — способен реально сэкономить деньги. Но почти все банки берут разовую комиссию за перевод: как правило, от 3% до 5% от переносимой суммы. Этот калькулятор показывает, сколько месяцев экономии на процентах нужно, чтобы перекрыть эту единовременную комиссию. После точки окупаемости каждый следующий месяц — это уже чистая экономия. Обратите внимание: ставка APR и схема balance transfer характерны для рынка США; в России и других странах условия и сами продукты могут отличаться, поэтому считайте инструмент ориентиром именно для карт с такими правилами.
Как пользоваться калькулятором
Введите сумму баланса, которую планируете перевести, текущую ставку APR вашей карты, ставку APR новой карты (для промо-периода с 0% укажите 0) и процент комиссии за перевод. Калькулятор покажет точку окупаемости в месяцах, сумму комиссии в долларах и размер ежемесячной экономии на процентах.
Как работает формула
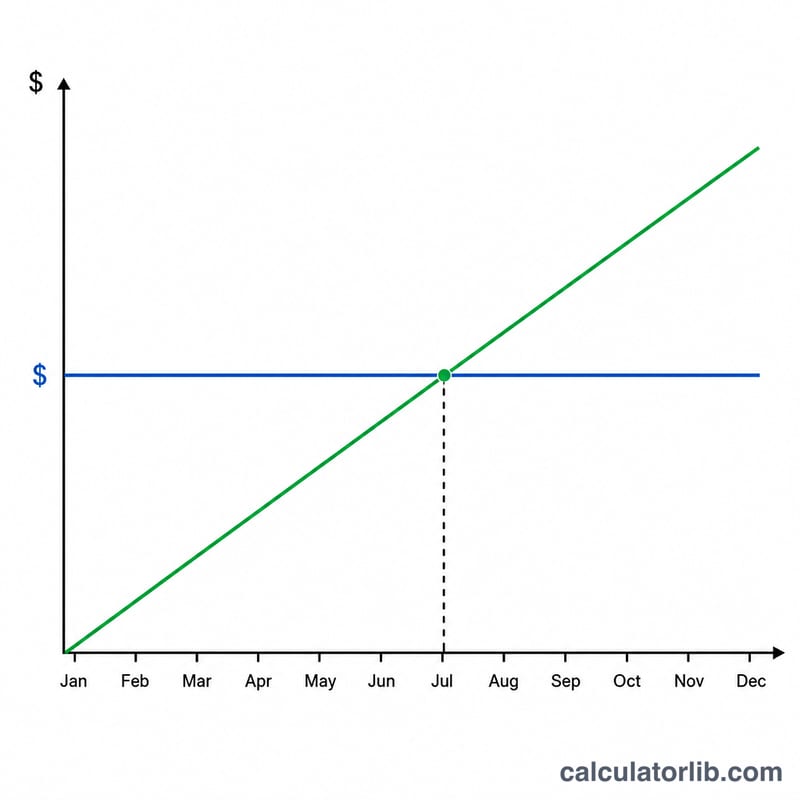
Сначала считаем разовую комиссию: $$\text{Комиссия} = \text{Баланс} \times \frac{\text{Комиссия\%}}{100}$$. Затем — ежемесячную экономию на процентах: $$\text{Баланс} \times \frac{\text{старая APR} - \text{новая APR}}{100 \times 12}$$. Поделив комиссию на месячную экономию, получаем число месяцев до точки окупаемости. Если новая ставка APR равна старой или выше, экономии нет — и перевод не окупится никогда.
Разбор на примере
Предположим, вы переводите $5 000 с карты под 22% APR на карту с промо-ставкой 0% и комиссией 3%. Комиссия составит $$\$5\,000 \times 0{,}03 = \$150$$ Ежемесячная экономия на процентах: $$\$5\,000 \times \frac{22 - 0}{100 \times 12} \approx \$91{,}67$$ Точка окупаемости $$= \frac{\$150}{\$91{,}67} \approx 1{,}64 \text{ месяца}$$ То есть комиссия возвращается меньше чем за два месяца, а дальше вы экономите около $91,67 каждый месяц.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-17 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-17 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-16 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-17 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-17 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
А если промо-ставка закончится? Постарайтесь погасить баланс до конца льготного периода либо сравните ставку APR после промо со своей текущей.
Учитываются ли минимальные платежи? Нет — калькулятор оценивает только эффект от разницы в процентных ставках. Погашение основного долга ускоряет реальную экономию.
Стоит ли вообще делать перевод? Обычно да — если точка окупаемости укладывается в промо-период с 0% с хорошим запасом, и вы не делаете по карте новых покупок.