Что считает этот калькулятор
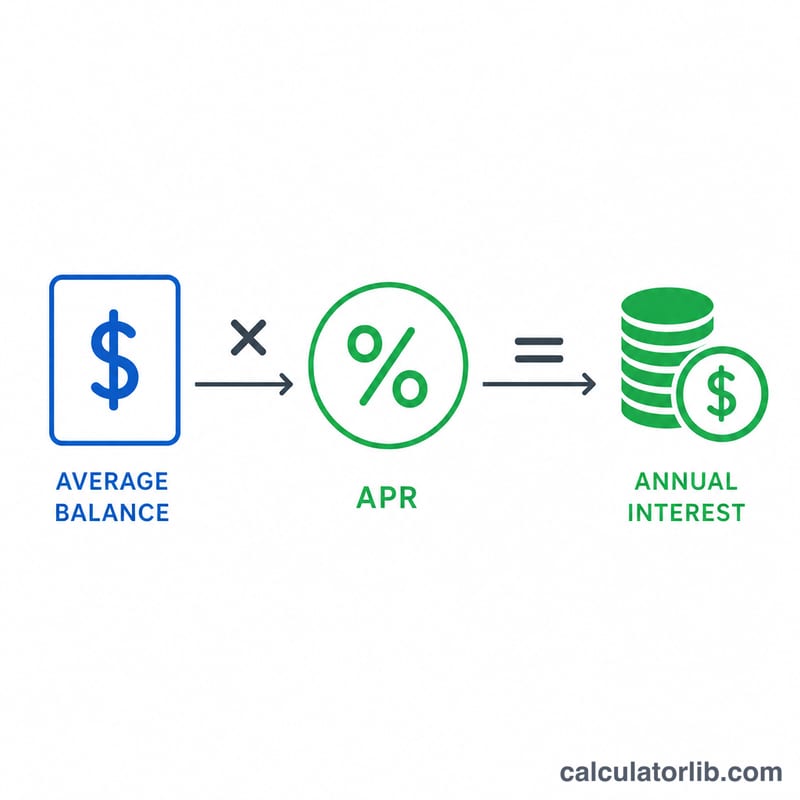
Калькулятор годовой стоимости процентов показывает, сколько вы переплачиваете за год, если не гасите остаток по кредитной карте или возобновляемой кредитной линии. Умножив средний непогашенный баланс на годовую процентную ставку (APR), вы получаете конкретную сумму — это цена самого факта пользования заёмными деньгами, которая никак не уменьшает сам долг.
Обратите внимание: показатель APR и принцип расчёта типичны для западных, прежде всего американских, кредитных карт. В России банки обычно указывают полную стоимость кредита (ПСК) и ставку в годовых процентах, а проценты по карте начисляются на остаток задолженности после льготного периода. Логика «средний баланс × ставка» работает одинаково, но конкретные правила и формулировки в вашем договоре могут отличаться.
Как пользоваться
Укажите средний остаток, который обычно «висит» на карте в течение года, и годовую ставку (APR) — её можно найти в выписке или в условиях договора. Калькулятор покажет ориентировочные проценты за год, а также разложит их на месяц и день, чтобы было видно, как набегает сумма. Берите именно средний баланс, а не самый высокий за всю историю, — так годовая оценка получится реалистичной.
Формула простыми словами
В основе лежит формула:
$$\text{Проценты за год} = \text{Средний баланс} \times \frac{\text{APR (\%)}}{100}$$Деление APR на 100 переводит проценты в десятичную дробь. Проценты за месяц приблизительно равны годовой сумме, делённой на 12, а за день — годовой сумме, делённой на 365. Это упрощённый расчёт без капитализации: на практике банки чаще всего начисляют проценты ежедневно с учётом сложного процента, поэтому реальная переплата может оказаться чуть выше.
Пример расчёта
Допустим, средний остаток на карте составляет $3 000, а ставка APR — 22,5%. Проценты за год:
$$3\,000 \times \frac{22{,}5}{100} = 3\,000 \times 0{,}225 = \$675 \text{ в год}$$Это примерно $56,25 в месяц и около $1,85 в день — и всё это уходит лишь на то, чтобы долг продолжал существовать.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-17 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-17 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-17 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-17 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Это точная цифра? Нет. Это оценка по простому проценту. Карты обычно начисляют сложный процент ежедневно, поэтому фактическая переплата может быть на несколько процентов выше показанной.
Какой баланс вводить? Используйте средний дневной или месячный остаток за год, а не разовый пик, — так годовая сумма будет ближе к реальности.
Как уменьшить переплату? Платите больше минимального платежа, переведите долг на карту с меньшей ставкой или погасите остаток полностью. Каждый рубль (или доллар) основного долга, который вы закрываете, снижает будущие проценты.