ما الذي تقوم به هذه الحاسبة
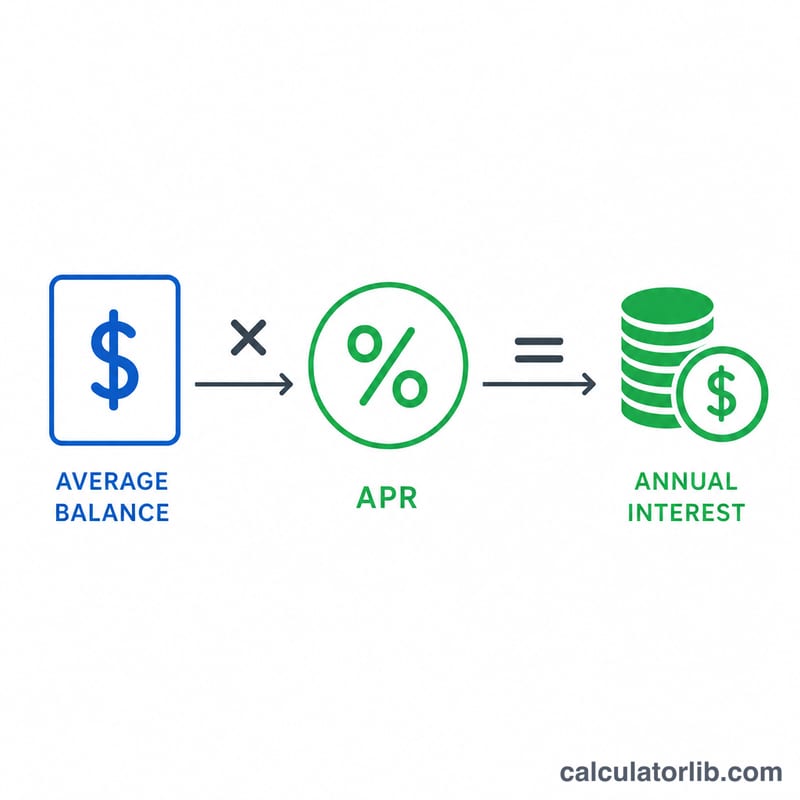
تساعدك حاسبة تكلفة الفائدة السنوية على تقدير قيمة الفائدة التي تدفعها خلال عام كامل مقابل بقاء رصيد قائم على بطاقتك الائتمانية أو على خط ائتمان متجدد. وبمجرد ضرب متوسط الرصيد المستحق في معدل الفائدة السنوي (APR)، تحصل على رقم واضح يمثّل تكلفة الاقتراض — أي مبلغ تدفعه من دون أن يقلّص شيئًا من أصل الدين الذي عليك.
طريقة الاستخدام
أدخل متوسط الرصيد الذي تحمله عادةً على مدار السنة، ثم معدل الفائدة السنوي (APR) الخاص ببطاقتك (تجده مدوّنًا في كشف الحساب). ستعرض لك الحاسبة الفائدة السنوية المقدّرة، إضافة إلى توزيع بسيط شهري ويومي حتى ترى التكلفة المتراكمة بوضوح. واحرص على استخدام متوسط الرصيد لا أعلى رصيد ظهر في كشف واحد، لتحصل على رقم سنوي أقرب إلى الواقع.
شرح المعادلة
المعادلة الأساسية هي:
$$\text{الفائدة السنوية} = \text{متوسط الرصيد} \times \frac{\text{APR (\%)}}{100}$$ونقسم معدل الفائدة السنوي على 100 لتحويل النسبة المئوية إلى معدل عشري. أما الفائدة الشهرية فتُقدَّر بقسمة المبلغ السنوي على 12، والفائدة اليومية بقسمته على 365.
$$\text{الشهرية} = \frac{\text{الفائدة السنوية}}{12} \qquad \text{اليومية} = \frac{\text{الفائدة السنوية}}{365}$$وهذا تقدير مبسّط لا يأخذ التراكم في الحسبان — فالفائدة الفعلية على البطاقات عادةً ما تُحتسب بشكل مركّب يوميًا، ولذلك قد تكون تكلفتك الحقيقية أعلى قليلًا مما يظهر هنا.
مثال تطبيقي
لنفترض أنك تحمل متوسط رصيد قدره 3,000 دولار على بطاقة بمعدل فائدة سنوي 22.5%. عندها تكون الفائدة السنوية:
$$\text{الفائدة السنوية} = 3{,}000 \times \frac{22.5}{100} = 3{,}000 \times 0.225 = \mathbf{675 \text{ دولارًا في السنة}}$$وهذا يعادل نحو 56.25 دولارًا شهريًا وقرابة 1.85 دولار يوميًا — كلها مبالغ تُنفَق فقط لإبقاء الدين قائمًا.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل هذا الرقم دقيق تمامًا؟ لا. إنه تقدير قائم على الفائدة البسيطة. وبما أن البطاقات تحتسب الفائدة بشكل مركّب يوميًا في العادة، فقد تكون تكلفتك الفعلية أعلى بنسبة قليلة مما هو معروض.
ما الرصيد الذي ينبغي أن أدخله؟ استخدم متوسط رصيدك اليومي أو الشهري على مدار السنة، وليس قمة مؤقتة ظهرت لمرة واحدة، حتى تحصل على رقم سنوي واقعي.
كيف يمكنني تقليل هذه التكلفة؟ ادفع أكثر من الحد الأدنى، أو حوّل الرصيد إلى بطاقة بمعدل فائدة أقل، أو سدّد الرصيد بالكامل — فكل دولار تسدّده من أصل الدين يقلّل الفائدة المستقبلية.