Bu hesaplayıcı ne işe yarar?
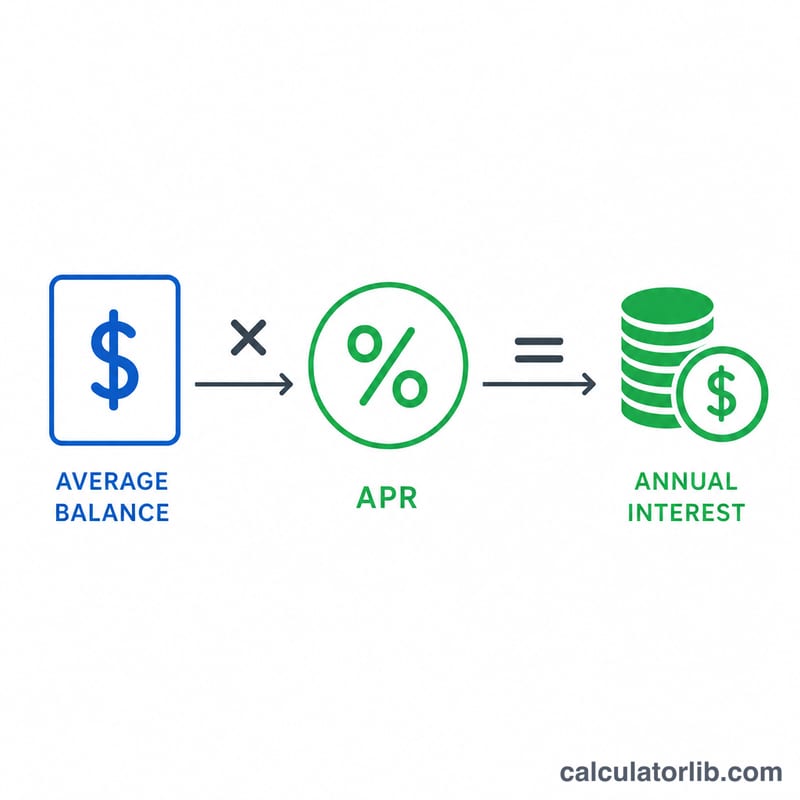
Yıllık Faiz Maliyeti Hesaplayıcı, bir kredi kartında veya rotatif (dönen) kredi hattında bakiye taşımanın size bir yılda kaç para faiz olarak mal olduğunu tahmin eder. Ortalama açık bakiyenizi yıllık faiz oranıyla (APR) çarparak, borçlanmanın maliyetini net bir tutar olarak görürsünüz — yani borcunuzu azaltmaya hiçbir katkısı olmayan, tamamen cebinizden çıkan para. Not: Burada kullanılan APR kavramı özellikle ABD ve İngiltere gibi ülkelerdeki kredi kartı ekstrelerinde geçen "Annual Percentage Rate" oranıdır; Türkiye'de bankalar genellikle aylık akdi faiz oranı belirtir, dolayısıyla kendi kartınızın oranını yıllık tutara çevirmeniz gerekebilir.
Nasıl kullanılır?
Yıl boyunca tipik olarak taşıdığınız ortalama bakiyeyi ve kartınızın yıllık faiz oranını (ekstrenizde yazar) girin. Hesaplayıcı tahmini yıllık faizi verir; ayrıca borcun süregelen maliyetini görebilmeniz için basit aylık ve günlük dağılımları da gösterir. En gerçekçi yıllık rakam için tek bir aydaki en yüksek bakiyenizi değil, ortalama bakiyenizi kullanın.
Formül açıklaması
Temel denklem şudur:
$$\text{Yıllık Faiz} = \text{Ortalama Bakiye} \times \frac{\text{APR (\%)}}{100}$$APR, yüzdeyi ondalık orana çevirmek için 100'e bölünür. Aylık faiz yaklaşık olarak yıllık tutarın 12'ye bölünmesiyle, günlük faiz ise 365'e bölünmesiyle bulunur. Bu, bileşik faizi hesaba katmayan basit bir tahmindir — gerçek kart faizi genellikle günlük olarak bileşik şekilde işler, dolayısıyla gerçek maliyetiniz buradaki rakamdan biraz daha yüksek çıkabilir.
Örnek hesaplama
Diyelim ki %22,5 yıllık faiz oranına sahip bir kartta ortalama 3.000 $ bakiye taşıyorsunuz.
$$\text{Yıllık faiz} = 3.000 \times \frac{22{,}5}{100} = 3.000 \times 0{,}225 = \textbf{yılda } 675\ \$$$Bu da aylık yaklaşık 56,25 $, günlük ise yaklaşık 1,85 $ eder — hepsi yalnızca borcu olduğu yerde tutmak için harcanan para.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Bu sonuç kesin mi? Hayır. Bu basit faiz üzerinden bir tahmindir. Kartlar genellikle faizi günlük olarak bileşik işletir, bu yüzden gerçek maliyetiniz gösterilenden birkaç puan daha yüksek olabilir.
Hangi bakiyeyi girmeliyim? Gerçekçi bir yıllık rakam için, tek seferlik bir zirve değeri değil, yıl boyunca ortalama günlük ya da aylık bakiyenizi kullanın.
Bu maliyeti nasıl düşürebilirim? Asgari tutardan fazlasını ödeyin, daha düşük faizli bir karta geçiş yapın ya da borcun tamamını kapatın — kapattığınız her birim anapara, gelecekteki faizi azaltır.