Bakiye Transferi Başa Baş Hesaplama Aracı Nedir?
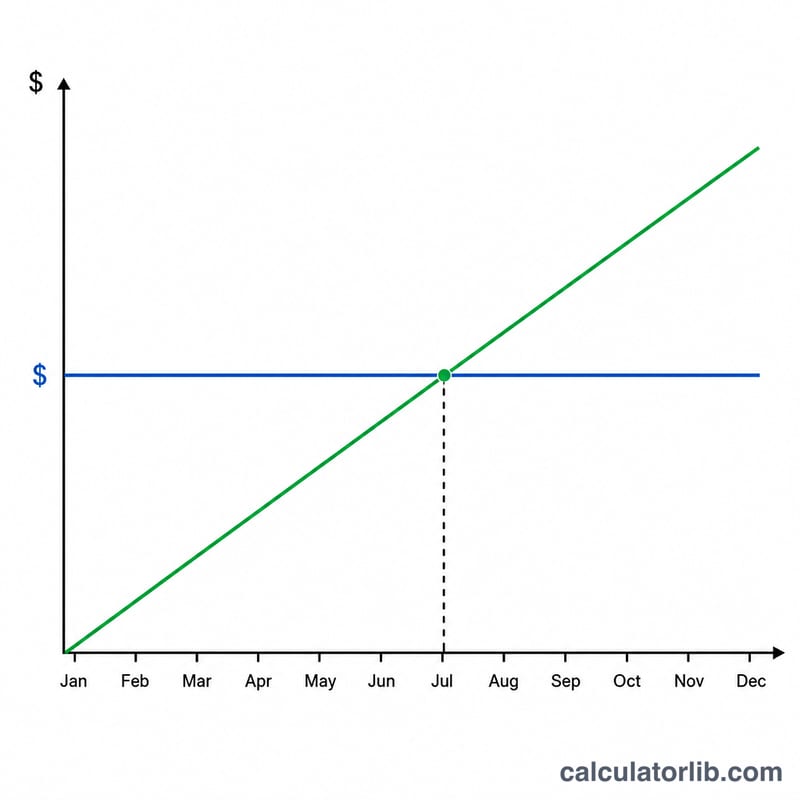
Kredi kartı bakiyenizi daha düşük (ya da %0) faiz oranlı bir karta taşımak ciddi tasarruf sağlayabilir — ancak çoğu banka, taşınan tutarın genelde %3 ila %5'i kadar tek seferlik bir transfer komisyonu alır. Bu hesaplama aracı, bu peşin komisyonu karşılamak için kaç aylık faiz tasarrufu gerektiğini gösterir. Başa baş noktasını geçtikten sonra her ek ay tamamen sizin kârınızdır. Not: Bu araç ABD/Avrupa tipi "balance transfer" kartlarına göre tasarlanmıştır; Türkiye'deki kart taşıma ve borç transferi koşulları bankadan bankaya farklılık gösterebilir, kendi sözleşmenizdeki faiz ve komisyon oranlarını esas alın.
Nasıl Kullanılır?
Transfer etmeyi düşündüğünüz bakiyeyi, mevcut kartınızın faiz oranını, yeni kartın faiz oranını (%0 tanıtım teklifi için 0 girin) ve transfer komisyonu yüzdesini yazın. Araç, ay cinsinden başa baş noktasını, transfer komisyonunun tutarını ve her ay kazandığınız faiz tasarrufunu hesaplar.
Formülün Açıklaması
Önce tek seferlik komisyonu buluruz: $$\text{Komisyon} = \text{Bakiye} \times \frac{\text{Komisyon\%}}{100}$$ Ardından aylık faiz tasarrufunu hesaplarız: $$\text{Bakiye} \times \frac{\text{eski faiz} - \text{yeni faiz}}{100 \times 12}$$ Komisyonu aylık tasarrufa bölünce başa baş için gereken ay sayısını elde ederiz. Yeni faiz oranı eskisiyle aynı veya daha yüksekse hiçbir tasarruf olmaz ve transfer hiçbir zaman kendini amorti etmez.
Örnek Hesaplama
Diyelim ki 5.000 $ tutarındaki bakiyenizi yıllık %22 faizli bir karttan, %3 komisyonlu %0 tanıtım faizli bir karta taşıyorsunuz. Komisyon: $$5.000\ \$ \times 0{,}03 = 150\ \$$$ Aylık faiz tasarrufu: $$5.000\ \$ \times \frac{22 - 0}{100 \times 12} \approx 91{,}67\ \$$$ Başa baş: $$\frac{150\ \$}{91{,}67\ \$} \approx \textbf{1{,}64 ay}$$ Komisyonu iki aydan kısa sürede çıkarır, sonrasında her ay yaklaşık 91,67 $ tasarruf edersiniz.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-17 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-17 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-17 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-17 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Tanıtım faizi sona ererse ne olur? Promosyon dönemi bitmeden bakiyeyi kapattığınızdan emin olun ya da dönem sonrası uygulanacak faiz oranını mevcut oranınızla karşılaştırın.
Asgari ödemeler hesaba katılıyor mu? Hayır — bu araç yalnızca faiz oranı farkının etkisini ele alır. Anaparayı eritmek gerçek tasarrufu hızlandırır.
Transfer yapmaya değer mi? Başa baş noktası %0'lık promosyon dönemine rahatça sığıyorsa ve karta yeni harcama eklemiyorsanız genellikle evet.