这个计算器能帮你做什么
高端积分信用卡往往会收取年费,作为交换提供更高的返现/积分倍率或各种权益。这个计算器能帮你算出两件事:一是盈亏平衡消费额,也就是你每年需要刷多少,赚到的回报才刚好抵消年费;二是年度净收益,即付完年费之后你真正能落袋为安的金额。计算器适用于任何货币(人民币、美元、港币等均可),只要前后填写的金额单位保持一致即可。
使用方法
依次填入信用卡的年费、实际回报率(按消费金额的百分比计算,例如 2 表示 2% 返现),以及你预计一年在这张卡上的消费额。计算器会返回盈亏平衡消费额、按你的消费水平能拿到的总回报,以及扣除年费后的净收益。净收益为正,说明这张卡的年费物有所值;净收益为负,则意味着一张免年费的卡反而更划算。
公式拆解
盈亏平衡消费额 = 年费 ÷ 回报率。举例来说,按 2% 回报计算,一张年费 95 元的卡需要刷满 \(95 \div 0.02 = 4{,}750\) 元才能回本。净收益则是用你的年度消费额乘以回报率,再减去年费。如果你在不同消费类别享受不同的回报倍率,请使用一个能反映你真实消费结构的综合实际回报率。
$$\text{Net Value} = \text{Annual Spend} \times \frac{\text{Reward Rate (\%)}}{100} - \text{Annual Fee}$$$$\text{Break-Even Spend} = \dfrac{\text{Annual Fee}}{\dfrac{\text{Reward Rate (\%)}}{100}}$$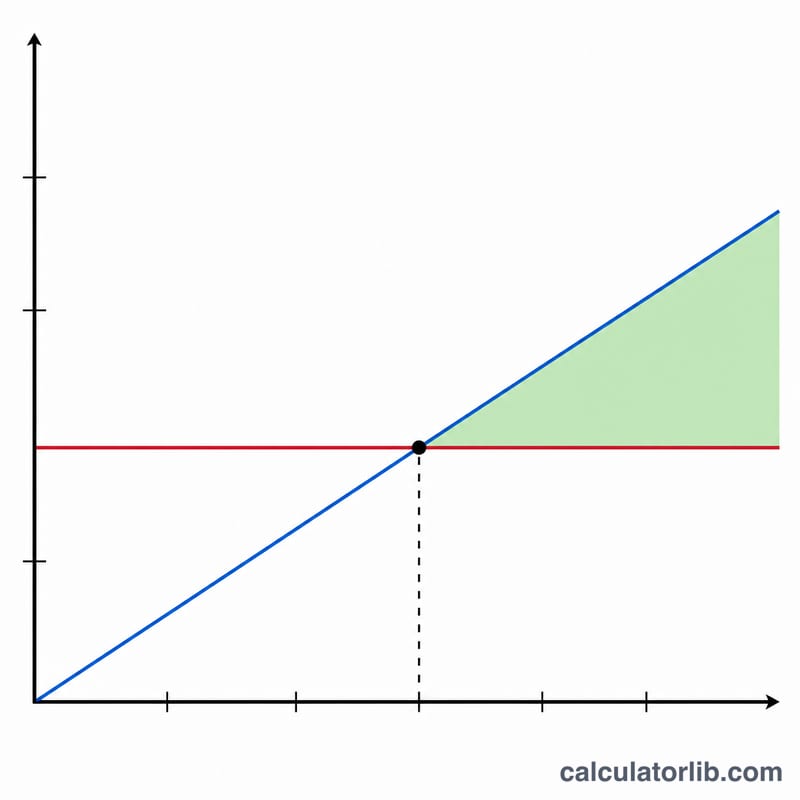
实例演算
假设一张卡年费为 95 元,回报率为 2%,你一年刷卡消费 12,000 元。盈亏平衡消费额 = \(95 \div 0.02 = 4{,}750\) 元;获得回报 = \(12{,}000 \times 0.02 = 240\) 元;净收益 = \(240 - 95 =\) 145 元。由于 12,000 元远高于 4,750 元的回本点,这张卡完全值得持有。
不同年费和回馈率情景下的盈亏平衡消费额
盈亏平衡消费额是指回馈金额恰好等于年费时的年度消费金额。在 \(\text{Net Value} = S \times \frac{r}{100} - F\) 中令净价值为零,可得:
$$S_{\text{break-even}} = \frac{F}{r/100} = \frac{F \times 100}{r}$$其中 \(F\) 为年费,\(r\) 为固定回馈率(百分比),\(S\) 为年度消费额。下表金额以美元计,并假设所有消费都适用同一固定费率。
盈亏平衡年度消费额
| 年费 | 1% | 1.5% | 2% | 3% |
|---|---|---|---|---|
| $0 | $0 | $0 | $0 | $0 |
| $95 | $9,500 | $6,333.33 | $4,750 | $3,166.67 |
| $250 | $25,000 | $16,666.67 | $12,500 | $8,333.33 |
| $550 | $55,000 | $36,666.67 | $27,500 | $18,333.33 |
示例:年费为 $250、回馈率为 2% 时,\(S = \frac{250 \times 100}{2} = 12{,}500\)。
年度消费 $12,000 时的年度净价值
年度消费为 $12,000 时,回馈分别为 $120(1%)、$180(1.5%)、$240(2%)和 $360(3%)。净价值等于回馈减去年费。
| 年费 | 1% | 1.5% | 2% | 3% |
|---|---|---|---|---|
| $0 | $120 | $180 | $240 | $360 |
| $95 | $25 | $85 | $145 | $265 |
| $250 | -$130 | -$70 | -$10 | $110 |
| $550 | -$430 | -$370 | -$310 | -$190 |
计算示例:年费 $250、回馈率 3%,年度消费 $12,000 时,\(12{,}000 \times \frac{3}{100} - 250 = 360 - 250 =\) $110 为每年的净价值。
解读盈亏平衡和净价值
净价值是指年度消费所获得的回馈减去年费。其正负号显示回馈与年费的比较结果:
- 大于零:回馈超过年费。消费高于盈亏平衡水平,净价值即回馈超出年费的美元金额。
- 等于零:回馈恰好等于年费。年度消费等于盈亏平衡消费额。
- 小于零:回馈不足以覆盖年费。负数即为缺口,表示在该消费额和回馈率下,年费的成本高于所得回馈。
高于盈亏平衡的幅度
该幅度比较你的实际消费额与盈亏平衡消费额:
$$\text{Margin} = \frac{S}{S_{\text{break-even}}} = \frac{S \times r/100}{F}$$幅度为 1.00 表示盈亏平衡,大于 1.00 表示回馈超过年费,小于 1.00 表示回馈不足。它也等于回馈除以年费。例如,年费 $250、回馈率 3% 的盈亏平衡消费额为 $8,333.33。年度消费 $12,000 时,幅度为 \(\frac{12{,}000}{8{,}333.33} \approx 1.44\),即回馈约为年费的 1.44 倍。年费 $250、回馈率 2% 的盈亏平衡消费额为 $12,500。消费 $12,000 时,幅度为 \(\frac{12{,}000}{12{,}500} = 0.96\),与表中 -$10 的净价值相符。
本结果未计入的内容
- 开卡奖励,通常为一次性奖励,未计入。
- 差旅或对账单抵免等福利、保险或贵宾休息室使用权等,未计价。
- 兑换价值。本计算假定每单位回馈按其票面百分比计价,但积分或里程的实际价值可能因兑换方式而高于或低于此数。
- 分级或分类费率。公式使用单一固定费率,因此若信用卡费率各不相同,需要使用综合平均费率。
- 利息、逾期费和境外交易费,这些费用可能超过任何回馈。
以上内容仅为帮助你理解计算的一般信息,不构成个人理财建议。
常见问题
回报率应该填多少?请填写你在所有消费类别上的综合实际回报率,而不是宣传海报上那个最高档的倍率。
这里有没有算上开卡奖励或各种权益?没有。计算结果只比较年费和日常消费回报。如果想看得更全面,可以把机场贵宾厅、酒店会籍等权益的折算价值另行加上。
如果回报率是 0 会怎样?那么盈亏平衡点就无法定义(无论怎么刷都赚不回年费),因此计算器会把盈亏平衡值显示为 0。