À quoi sert ce calculateur
Les cartes bancaires haut de gamme facturent souvent une cotisation annuelle en échange d'un taux de cashback plus élevé ou d'avantages (assurances, accès salons, etc.). Ce calculateur vous indique le seuil de rentabilité — le montant que vous devez dépenser chaque année pour que les récompenses compensent la cotisation — ainsi que votre gain net annuel, c'est-à-dire l'argent que vous gagnez réellement une fois la cotisation déduite. Il fonctionne dans n'importe quelle devise : saisissez simplement des montants cohérents. Bon à savoir : les cartes affichées ici en dollars suivent une logique de marché américain (cashback). En France et en Europe, les programmes fonctionnent souvent par points ou « miles » plutôt qu'en remboursement direct, mais le calcul reste le même.
Comment l'utiliser
Indiquez la cotisation annuelle de la carte, le taux de récompense effectif (en pourcentage des dépenses, par exemple 2 pour 2 % de cashback) et le montant que vous prévoyez de dépenser dans l'année avec cette carte. L'outil vous renvoie le seuil de rentabilité, le total des récompenses générées à votre niveau de dépenses et votre gain net après déduction de la cotisation. Un gain net positif signifie que la carte se rembourse toute seule ; un gain négatif signifie qu'une carte sans cotisation serait plus avantageuse pour vous.
La formule expliquée
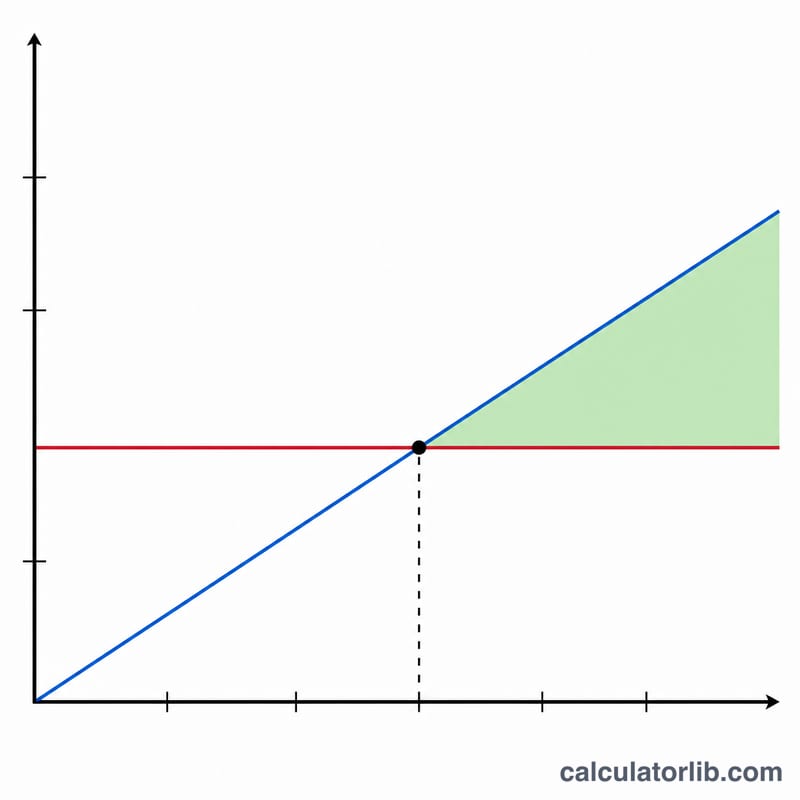
Le seuil de rentabilité s'obtient en divisant la cotisation annuelle par le taux de récompense :
$$\text{Seuil de rentabilité} = \dfrac{\text{Cotisation annuelle}}{\dfrac{\text{Taux de récompense (\%)}}{100}}$$avec 2 % de récompenses, une cotisation de 95 $ exige \(95 / 0{,}02 = 4\,750\) $ de dépenses pour être amortie. Le gain net, lui, multiplie vos dépenses annuelles par le taux de récompense, puis soustrait la cotisation :
$$\text{Gain net} = \text{Dépenses annuelles} \times \frac{\text{Taux de récompense (\%)}}{100} - \text{Cotisation annuelle}$$Si vous cumulez des récompenses à plusieurs taux selon les catégories, utilisez un taux effectif moyen qui reflète votre répartition réelle de dépenses.
Exemple chiffré
Imaginons une carte avec 95 $ de cotisation annuelle, qui rapporte 2 % de récompenses, et que vous dépensez 12 000 $ par an. Seuil de rentabilité :
$$95 / 0{,}02 = 4\,750 \text{ \$}$$Récompenses générées :
$$12\,000 \times 0{,}02 = 240 \text{ \$}$$Gain net :
$$240 - 95 = \mathbf{145 \text{ \$}}$$Comme vos 12 000 $ dépassent largement le seuil de 4 750 $, la carte est rentable pour vous.
Seuil de rentabilité des dépenses selon les scénarios de frais et de taux de récompense
Le seuil de rentabilité correspond aux dépenses annuelles pour lesquelles les récompenses gagnées égalent exactement les frais annuels. En fixant la valeur nette à zéro dans \(\text{Valeur nette} = S \times \frac{r}{100} - F\), on obtient :
$$S_{\text{seuil}} = \frac{F}{r/100} = \frac{F \times 100}{r}$$où \(F\) est les frais annuels, \(r\) est le taux de récompense forfaitaire en pourcentage, et \(S\) est les dépenses annuelles. Les montants ci-dessous sont en dollars et supposent un taux forfaitaire unique sur toutes les dépenses.
Dépenses annuelles au seuil de rentabilité
| Frais annuels | 1 % | 1,5 % | 2 % | 3 % |
|---|---|---|---|---|
| $0 | $0 | $0 | $0 | $0 |
| $95 | $9,500 | $6,333.33 | $4,750 | $3,166.67 |
| $250 | $25,000 | $16,666.67 | $12,500 | $8,333.33 |
| $550 | $55,000 | $36,666.67 | $27,500 | $18,333.33 |
Exemple : pour des frais de 250 $ à 2 %, \(S = \frac{250 \times 100}{2} = 12{,}500\).
Valeur nette annuelle pour 12 000 $ de dépenses
Les récompenses gagnées pour 12 000 $ sont de 120 $ (1 %), 180 $ (1,5 %), 240 $ (2 %) et 360 $ (3 %). La valeur nette correspond aux récompenses moins les frais.
| Frais annuels | 1 % | 1,5 % | 2 % | 3 % |
|---|---|---|---|---|
| $0 | $120 | $180 | $240 | $360 |
| $95 | $25 | $85 | $145 | $265 |
| $250 | -$130 | -$70 | -$10 | $110 |
| $550 | -$430 | -$370 | -$310 | -$190 |
Exemple détaillé : des frais de 250 $ à 3 % avec 12 000 $ de dépenses annuelles donnent \(12{,}000 \times \frac{3}{100} - 250 = 360 - 250 =\) $110 de valeur nette par an.
Interpréter votre seuil de rentabilité et votre valeur nette
La valeur nette correspond aux récompenses gagnées sur vos dépenses annuelles moins les frais annuels. Son signe indique la comparaison entre les récompenses et les frais :
- Supérieure à zéro : les récompenses dépassent les frais. Les dépenses sont au-dessus du seuil de rentabilité, et la valeur nette correspond au montant en dollars dont les récompenses dépassent les frais.
- Égale à zéro : les récompenses égalent exactement les frais. Les dépenses annuelles sont égales au seuil de rentabilité.
- Inférieure à zéro : les récompenses ne couvrent pas les frais. Le nombre négatif représente le déficit, c'est-à-dire que les frais coûtent plus cher que les récompenses rapportées pour ces dépenses et ce taux.
Marge au-delà du seuil de rentabilité
La marge compare vos dépenses réelles au seuil de rentabilité :
$$\text{Marge} = \frac{S}{S_{\text{seuil}}} = \frac{S \times r/100}{F}$$Une marge de 1,00 signifie le seuil de rentabilité, une marge supérieure à 1,00 signifie que les récompenses dépassent les frais, et une marge inférieure à 1,00 signifie qu'elles sont insuffisantes. Elle équivaut aussi aux récompenses divisées par les frais. Par exemple, des frais de 250 $ à 3 % ont un seuil de rentabilité de 8 333,33 $. Avec 12 000 $ de dépenses, la marge est \(\frac{12{,}000}{8{,}333.33} \approx 1{,}44\), donc les récompenses valent environ 1,44 fois les frais. Des frais de 250 $ à 2 % ont un seuil de rentabilité de 12 500 $. À 12 000 $, la marge est \(\frac{12{,}000}{12{,}500} = 0{,}96\), ce qui correspond à la valeur nette de -10 $ dans le tableau.
Ce que le résultat exclut
- Les primes de bienvenue, qui sont généralement ponctuelles et ne sont pas incluses.
- Les avantages et crédits, comme les crédits voyage ou relevé, l'assurance ou l'accès aux salons, qui ne sont pas évalués.
- La valeur de rachat. Le calcul considère que chaque récompense vaut son pourcentage nominal, mais les points ou miles peuvent valoir plus ou moins selon la façon dont ils sont échangés.
- Les taux échelonnés ou par catégorie. La formule utilise un taux forfaitaire unique, donc une carte aux taux variables nécessite un taux moyen pondéré.
- Les intérêts, les pénalités de retard et les frais de transaction en devises, qui peuvent dépasser toutes les récompenses.
Ces informations sont de nature générale pour vous aider à lire le calcul, et ne constituent pas un conseil financier personnalisé.
Questions fréquentes
Quel taux de récompense dois-je saisir ? Utilisez votre taux effectif moyen, toutes catégories confondues, et non le taux bonifié mis en avant dans la publicité.
Les primes de bienvenue et les avantages sont-ils pris en compte ? Non — le calcul porte uniquement sur la cotisation face aux récompenses récurrentes. Ajoutez vous-même la valeur des avantages si vous voulez une vision plus complète.
Et si mon taux de récompense est de 0 ? Le seuil de rentabilité n'a pas de sens (vous ne pourrez jamais compenser la cotisation avec des récompenses), l'outil affiche donc 0 $ pour le seuil.