このシミュレーターでわかること
ゴールドカードやプレミアムカードなど、年会費がかかるクレジットカードは、その代わりに高いポイント還元率や特典が付いていることがほとんどです。このツールでは、年会費の元を取るために年間どれだけ使えばよいかという損益分岐点(必要利用額)と、年会費を支払ったうえで実際にどれだけ得をするかという実質のお得額を計算します。通貨は問いません。金額の単位をそろえて入力すればそのまま使えます(米ドルでも円でも同じ計算です)。
使い方
カードの年会費、実質還元率(利用額に対する割合。例:2%還元なら「2」と入力)、そして年間の想定利用額を入力してください。損益分岐点となる利用額、その利用額で貯まるポイント総額、そして年会費を差し引いた実質のお得額が表示されます。実質のお得額がプラスなら、ポイントだけで年会費の元が取れている状態です。マイナスの場合は、年会費無料のカードを使ったほうが得という判断材料になります。
計算式の考え方
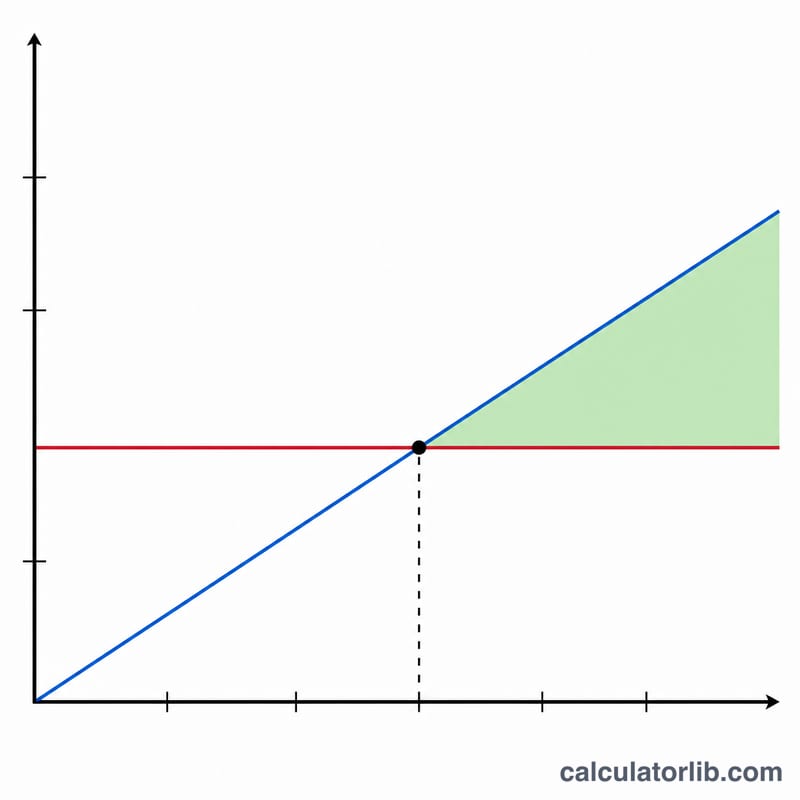
損益分岐点は「年会費 ÷ 還元率」で求めます。 $$\text{損益分岐点} = \dfrac{\text{年会費}}{\dfrac{\text{還元率 (\%)}}{100}}$$ たとえば還元率2%・年会費95ドルなら、\(95 \div 0.02 = 4{,}750\)ドル分使えば、貯まるポイントと年会費がちょうど釣り合います。実質のお得額は「年間利用額 × 還元率 − 年会費」で計算します。 $$\text{実質のお得額} = \text{年間利用額} \times \frac{\text{還元率 (\%)}}{100} - \text{年会費}$$ カテゴリーごとに還元率が異なる場合は、自分の実際の使い方に合わせた「平均的な実質還元率」を入力すると、より現実に近い結果が得られます。
計算例
年会費95ドル、還元率2%のカードで、年間12,000ドル利用すると仮定します。損益分岐点 = \(95 \div 0.02 = 4{,}750\)ドル。貯まるポイント = \(12{,}000 \times 0.02 = 240\)ドル。実質のお得額 = \(240 - 95 = 145\)ドル。 $$\text{実質のお得額} = 12{,}000 \times \frac{2}{100} - 95 = 145 \text{ドル}$$ 利用額の12,000ドルは損益分岐点の4,750ドルを大きく上回っているため、このカードは「持つ価値あり」と判断できます。
フィー・還元率シナリオ別の損益分岐利用額
損益分岐利用額とは、獲得した還元額がちょうど年会費と等しくなる年間利用額のことです。\(\text{Net Value} = S \times \frac{r}{100} - F\) において純損益をゼロとすると、次のようになります:
$$S_{\text{break-even}} = \frac{F}{r/100} = \frac{F \times 100}{r}$$ここで \(F\) は年会費、\(r\) は一律の還元率(%)、\(S\) は年間利用額です。以下の数値はドル建てで、すべての支出に一律の還元率が適用されると仮定しています。
損益分岐の年間利用額
| 年会費 | 1% | 1.5% | 2% | 3% |
|---|---|---|---|---|
| $0 | $0 | $0 | $0 | $0 |
| $95 | $9,500 | $6,333.33 | $4,750 | $3,166.67 |
| $250 | $25,000 | $16,666.67 | $12,500 | $8,333.33 |
| $550 | $55,000 | $36,666.67 | $27,500 | $18,333.33 |
例: 年会費$250、還元率2%の場合、\(S = \frac{250 \times 100}{2} = 12{,}500\)。
年間利用額$12,000における年間純損益
$12,000の利用で得られる還元額は、1%で$120、1.5%で$180、2%で$240、3%で$360です。純損益は還元額から年会費を差し引いたものです。
| 年会費 | 1% | 1.5% | 2% | 3% |
|---|---|---|---|---|
| $0 | $120 | $180 | $240 | $360 |
| $95 | $25 | $85 | $145 | $265 |
| $250 | -$130 | -$70 | -$10 | $110 |
| $550 | -$430 | -$370 | -$310 | -$190 |
計算例: 年会費$250、還元率3%、年間利用額$12,000の場合、\(12{,}000 \times \frac{3}{100} - 250 = 360 - 250 =\) $110の年間純損益となります。
損益分岐と純損益の読み方
純損益とは、年間利用額に対して得られる還元額から年会費を差し引いた金額です。その符号は、還元額と年会費の比較を示します:
- ゼロより大きい場合: 還元額が年会費を上回っています。利用額は損益分岐点を超えており、純損益は還元額が年会費を上回る金額(ドル)です。
- ゼロの場合: 還元額がちょうど年会費と等しくなっています。年間利用額は損益分岐の利用額と一致します。
- ゼロより小さい場合: 還元額では年会費を賄えていません。負の数は不足額を示し、その利用額と還元率では、年会費が還元額を上回っていることを意味します。
損益分岐点に対する倍率
倍率は、実際の利用額を損益分岐の利用額と比較したものです:
$$\text{Margin} = \frac{S}{S_{\text{break-even}}} = \frac{S \times r/100}{F}$$倍率1.00は損益分岐、1.00を超えると還元額が年会費を上回り、1.00未満では還元額が不足することを示します。これは還元額を年会費で割った値とも等しくなります。例えば、年会費$250、還元率3%の損益分岐は$8,333.33です。利用額$12,000の場合、倍率は\(\frac{12{,}000}{8{,}333.33} \approx 1.44\)となり、還元額は年会費のおよそ1.44倍です。年会費$250、還元率2%の損益分岐は$12,500です。$12,000の場合の倍率は\(\frac{12{,}000}{12{,}500} = 0.96\)となり、表の純損益-$10と一致します。
この結果に含まれない要素
- 入会ボーナス。通常は一度きりのものであり、含まれていません。
- 旅行クレジットや明細クレジット、保険、ラウンジ利用などの特典・クレジットは、価値として評価していません。
- 換金価値。本計算では各還元を額面の割合として扱っていますが、ポイントやマイルは交換方法によって価値が上下する場合があります。
- 段階別または分野別の還元率。本計算式は一律の還元率を用いるため、還元率が変動するカードには加重平均の還元率が必要です。
- 利息、延滞料金、海外取引手数料。これらは還元額を上回る場合があります。
これは計算内容を理解するための一般的な情報であり、個人向けの金融アドバイスではありません。
よくある質問
還元率には何を入力すればいい? 目玉となる高還元率だけでなく、すべての利用カテゴリーをならした「平均的な実質還元率」を入力してください。
入会キャンペーンや特典の価値も含まれる? いいえ。このツールは「年会費」と「日常利用で貯まるポイント」だけを比較します。特典の金銭的価値も加味したい場合は、別途その分を上乗せして考えてください。
還元率が0%のときは? ポイントで年会費を相殺できないため損益分岐点は定義できません。その場合はツール上では「0」と表示されます。