ماذا تفعل هذه الحاسبة
غالبًا ما تفرض بطاقات الائتمان المميزة رسومًا سنوية مقابل معدل ربح أعلى أو مزايا إضافية. تكشف لك هذه الحاسبة عن حد الإنفاق المتعادل — أي المبلغ الذي تحتاج إلى إنفاقه سنويًا حتى تعوّض المكافآت قيمة الرسوم — إضافة إلى صافي قيمتك السنوية، أي المبلغ الذي تربحه فعليًا بعد سداد الرسوم. وهي تعمل بأي عملة؛ ما عليك سوى إدخال مبالغ متناسقة.
كيفية الاستخدام
أدخل الرسوم السنوية للبطاقة، ومعدل المكافأة الفعلي (كنسبة مئوية من الإنفاق، مثلًا 2 لتعني 2٪ استرداد نقدي)، ومقدار إنفاقك السنوي المتوقع على البطاقة. تعرض لك الأداة حد الإنفاق المتعادل، وإجمالي المكافآت التي ستحصل عليها وفق مستوى إنفاقك، وصافي قيمتك بعد خصم الرسوم. القيمة الصافية الموجبة تعني أن البطاقة تغطي تكلفتها بنفسها، أما القيمة السالبة فتعني أن بطاقة بدون رسوم ستكون أنسب لك.
شرح المعادلة
يُحسب حد الإنفاق المتعادل بقسمة الرسوم السنوية على معدل المكافأة:
$$\text{Break-Even Spend} = \dfrac{\text{Annual Fee}}{\dfrac{\text{Reward Rate (\%)}}{100}}$$فعند معدل مكافآت 2٪، تتطلب رسوم قدرها 95 دولارًا إنفاق \(95 \div 0.02 = 4{,}750\) دولارًا لتحقيق التعادل. أما صافي القيمة فيُحسب بضرب إنفاقك السنوي في معدل المكافأة ثم طرح الرسوم:
$$\text{Net Value} = \text{Annual Spend} \times \frac{\text{Reward Rate (\%)}}{100} - \text{Annual Fee}$$وإذا كنت تكسب المكافآت بمعدلات متعددة، فاستخدم معدلًا فعليًا مدمجًا يعكس توزيع إنفاقك الحقيقي.
مثال تطبيقي
لنفترض أن بطاقة تفرض رسومًا سنوية قدرها 95 دولارًا، وتمنح مكافآت بنسبة 2٪، وأنك تنفق 12,000 دولار سنويًا. حد الإنفاق المتعادل \(= 95 \div 0.02 = 4{,}750\) دولارًا. المكافآت المكتسبة \(= 12{,}000 \times 0.02 = 240\) دولارًا. صافي القيمة \(= 240 - 95 =\) 145 دولارًا. وبما أن مبلغ 12,000 دولار يفوق بكثير نقطة التعادل البالغة 4,750 دولارًا، فإن البطاقة تستحق رسومها.
نقطة التعادل للإنفاق عبر سيناريوهات الرسوم ونسب المكافآت
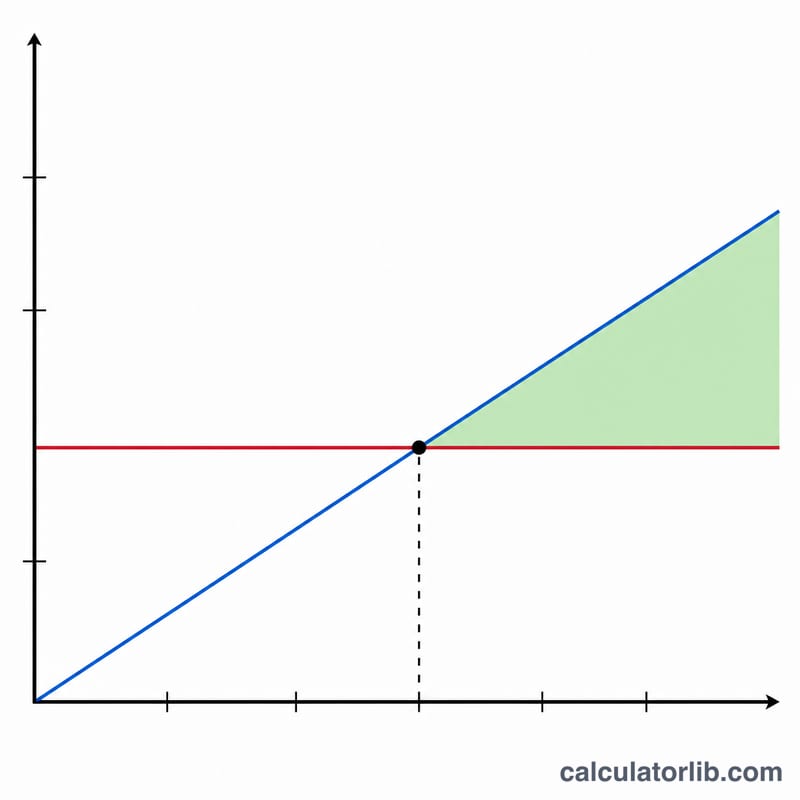
نقطة التعادل للإنفاق هي الإنفاق السنوي الذي تتساوى عنده المكافآت المكتسبة تماماً مع الرسوم السنوية. بضبط القيمة الصافية على صفر في \(\text{Net Value} = S \times \frac{r}{100} - F\) نحصل على:
$$S_{\text{break-even}} = \frac{F}{r/100} = \frac{F \times 100}{r}$$حيث \(F\) هي الرسوم السنوية، \(r\) هي نسبة المكافأة الثابتة بالمئة، و\(S\) هو الإنفاق السنوي. الأرقام الواردة أدناه بالدولار وتفترض نسبة مكافأة ثابتة واحدة على كل الإنفاق.
الإنفاق السنوي عند نقطة التعادل
| الرسوم السنوية | 1% | 1.5% | 2% | 3% |
|---|---|---|---|---|
| $0 | $0 | $0 | $0 | $0 |
| $95 | $9,500 | $6,333.33 | $4,750 | $3,166.67 |
| $250 | $25,000 | $16,666.67 | $12,500 | $8,333.33 |
| $550 | $55,000 | $36,666.67 | $27,500 | $18,333.33 |
مثال: لرسوم قدرها $250 بنسبة 2%، \(S = \frac{250 \times 100}{2} = 12{,}500\).
صافي القيمة السنوية عند إنفاق قدره $12,000
المكافآت المكتسبة عند إنفاق $12,000 هي $120 (1%)، و$180 (1.5%)، و$240 (2%)، و$360 (3%). صافي القيمة هو المكافآت مطروحاً منها الرسوم.
| الرسوم السنوية | 1% | 1.5% | 2% | 3% |
|---|---|---|---|---|
| $0 | $120 | $180 | $240 | $360 |
| $95 | $25 | $85 | $145 | $265 |
| $250 | -$130 | -$70 | -$10 | $110 |
| $550 | -$430 | -$370 | -$310 | -$190 |
مثال عملي: رسوم $250 بنسبة 3% مع إنفاق سنوي قدره $12,000 تعطي \(12{,}000 \times \frac{3}{100} - 250 = 360 - 250 =\) $110 من صافي القيمة سنوياً.
تفسير نقطة التعادل وصافي القيمة
صافي القيمة هو المكافآت المكتسبة على إنفاقك السنوي مطروحاً منها الرسوم السنوية. وتُظهر إشارته كيف تقارن المكافآت بالرسوم:
- أعلى من الصفر: المكافآت تتجاوز الرسوم. الإنفاق أعلى من مستوى نقطة التعادل، وصافي القيمة هو المبلغ بالدولار الذي تتجاوز به المكافآت الرسوم.
- عند الصفر: المكافآت تساوي الرسوم تماماً. الإنفاق السنوي يساوي الإنفاق عند نقطة التعادل.
- أقل من الصفر: المكافآت لا تغطي الرسوم. الرقم السالب هو العجز، أي أن الرسوم تكلف أكثر مما تعيده المكافآت عند هذا الإنفاق وهذه النسبة.
الهامش فوق نقطة التعادل
يقارن الهامش إنفاقك الفعلي بالإنفاق عند نقطة التعادل:
$$\text{Margin} = \frac{S}{S_{\text{break-even}}} = \frac{S \times r/100}{F}$$الهامش 1.00 يعني نقطة التعادل، وأكبر من 1.00 يعني أن المكافآت تتجاوز الرسوم، وأقل من 1.00 يعني أنها أقل منها. وهو يساوي أيضاً المكافآت مقسومة على الرسوم. على سبيل المثال، رسوم $250 بنسبة 3% لها نقطة تعادل قدرها $8,333.33. مع إنفاق $12,000، الهامش هو \(\frac{12{,}000}{8{,}333.33} \approx 1.44\)، أي أن المكافآت تساوي نحو 1.44 مرة من الرسوم. رسوم $250 بنسبة 2% لها نقطة تعادل قدرها $12,500. عند $12,000 يكون الهامش \(\frac{12{,}000}{12{,}500} = 0.96\)، وهو ما يتطابق مع صافي القيمة البالغ -$10 في الجدول.
ما لا تشمله النتيجة
- مكافآت التسجيل، وهي عادةً لمرة واحدة ولا تُحتسب.
- المزايا والأرصدة مثل أرصدة السفر أو الكشف، والتأمين، أو الوصول إلى صالات الانتظار، وهي غير مُقدّرة بقيمة.
- قيمة الاستبدال. تفترض الحسبة أن كل مكافأة تساوي نسبتها الاسمية، لكن النقاط أو الأميال قد تكون قيمتها أعلى أو أقل حسب طريقة استبدالها.
- الفئات أو النسب المتدرجة. الصيغة تستخدم نسبة ثابتة واحدة، لذا فالبطاقة ذات النسب المتغيرة تحتاج إلى متوسط مرجح للنسبة.
- الفوائد والغرامات المتأخرة ورسوم المعاملات الأجنبية، وقد تتجاوز أي مكافآت.
هذه معلومات عامة لمساعدتك على قراءة الحسبة، وليست نصيحة مالية شخصية.
الأسئلة الشائعة
ما معدل المكافأة الذي ينبغي إدخاله؟ استخدم معدلك الفعلي المدمج عبر جميع الفئات، وليس فقط المعدل التشجيعي المعلن.
هل يشمل ذلك مكافآت الاشتراك أو المزايا؟ لا — فهو يقتصر على المقارنة بين الرسوم والمكافآت المستمرة. أضِف قيمة المزايا بشكل منفصل إذا أردت صورة أشمل.
ماذا لو كان معدل مكافأتي صفرًا؟ عندئذٍ لا يكون لنقطة التعادل معنى (إذ لن تتمكن أبدًا من تعويض الرسوم بالمكافآت)، لذلك تعرض الأداة قيمة 0 دولار لحد التعادل.