Что такое калькулятор одобрения ипотеки?
Этот калькулятор оценивает максимальную сумму ипотеки, на которую вы можете рассчитывать, исходя из вашей платёжеспособности. Банки крайне редко выдают кредит, опираясь лишь на стоимость недвижимости, — для них важно, какую часть ежемесячного дохода вы можете без напряжения направлять на погашение долгов. Ключевой показатель здесь — FOIR (Fixed Obligation to Income Ratio, отношение фиксированных обязательств к доходу), то есть доля месячного дохода, которая может уходить на все кредитные платежи вместе взятые. Инструмент универсален и работает с любой валютой; при этом нормы FOIR и процентные ставки отличаются у разных банков и в разных странах. Обратите внимание: показатель FOIR широко применяется, например, в Индии — в России банки обычно используют похожий по смыслу показатель долговой нагрузки (ПДН), который рассчитывается несколько иначе, поэтому итоговое решение вашего банка может отличаться.
Как пользоваться
Укажите чистый ежемесячный доход, сумму уже имеющихся ежемесячных платежей по кредитам, значение FOIR, которое применяет ваш банк (обычно 40–55%), годовую процентную ставку и срок кредита в годах. Калькулятор сначала определит максимально допустимый ежемесячный платёж, а затем переведёт его в наибольшую сумму основного долга, которую этот платёж способен «потянуть» за выбранный срок.
Разбор формулы
Сначала вычисляется Макс.платёж = Доход × (FOIR/100) − Текущие платежи. Это сумма, которая остаётся на новый кредит каждый месяц. Затем максимальный основной долг рассчитывается как приведённая стоимость потока этих платежей: Макс.кредит = Макс.платёж × (1 − (1+i)⁻ⁿ) / i, где i — месячная процентная ставка (годовая ставка ÷ 12 ÷ 100), а n — общее число ежемесячных платежей (годы × 12). Это можно записать так:
$$L = E \cdot \frac{1 - (1+i)^{-n}}{i}$$где
$$\left\{ \begin{aligned} E &= \text{Income} \cdot \frac{\text{FOIR}}{100} - \text{Existing EMI} \\ i &= \dfrac{\text{Rate}}{1200} \\ n &= 12 \cdot \text{Years} \end{aligned} \right.$$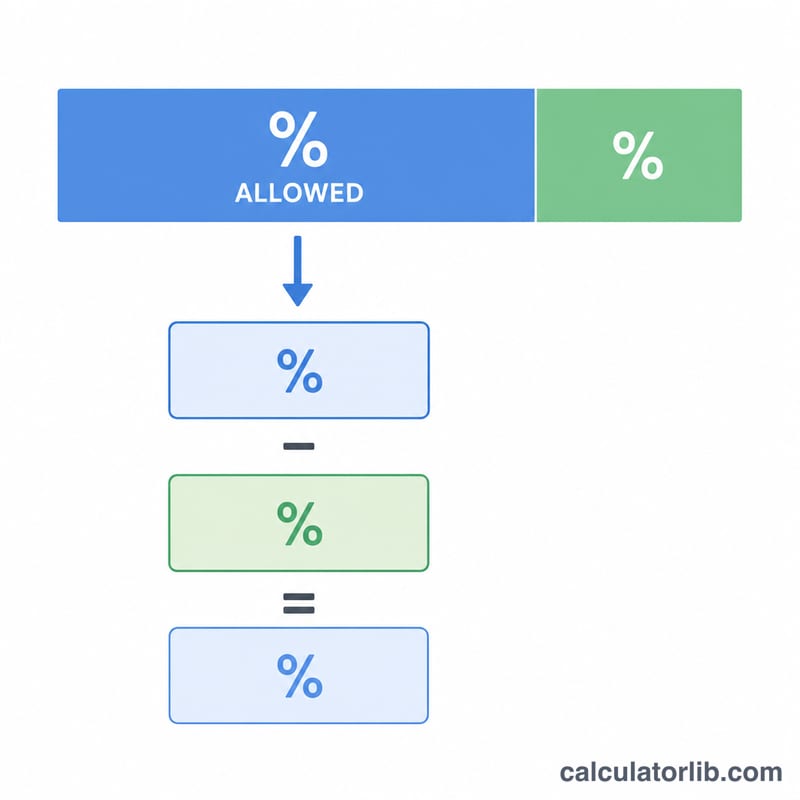
Пример расчёта
Допустим, ваш доход составляет 60 000, текущие платежи — 5 000, FOIR равен 50%, ставка — 9% годовых, а срок — 20 лет. Тогда Макс.платёж \(= 60\,000 \times 0{,}50 - 5\,000 = 25\,000\). При \(i = 0{,}0075\) и \(n = 240\) множитель
$$\frac{1 - 1{,}0075^{-240}}{0{,}0075} \approx 111{,}145,$$что даёт максимальную сумму кредита около 2 778 627.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Какой FOIR считается хорошим? Многие банки ограничивают FOIR на уровне 40–55% чистого дохода; чем ниже показатель, тем проще получить одобрение.
Гарантирует ли это одобрение? Нет. Это лишь оценка. Реальное решение зависит также от кредитной истории, возраста, занятости и политики конкретного банка.
Можно ли повысить шансы на одобрение? Да — сократите текущие платежи, выберите более длинный срок, привлеките созаёмщика или найдите кредит с более низкой ставкой.