Qu'est-ce que le calculateur d'impôt sur les primes ?
Cet outil estime le montant net (après impôts) d'une prime versée aux États-Unis. Aux yeux du fisc américain (l'IRS), les primes sont considérées comme des « salaires complémentaires » (supplemental wages). Selon la méthode la plus courante, l'employeur applique une retenue fédérale forfaitaire de 22 % (37 % au-delà d'un million de dollars sur l'année) plutôt que le taux habituel de votre fiche de paie. S'y ajoutent l'impôt d'État et la FICA (Sécurité sociale 6,2 % + Medicare 1,45 % = 7,65 %). Ce calculateur reprend la méthode forfaitaire (en pourcentage) en vigueur en 2024 et utilise les taux que vous saisissez. À noter : ce dispositif est propre au système fiscal américain ; en France, les primes sont soumises au barème de l'impôt sur le revenu et aux cotisations sociales selon des règles différentes.
Comment l'utiliser
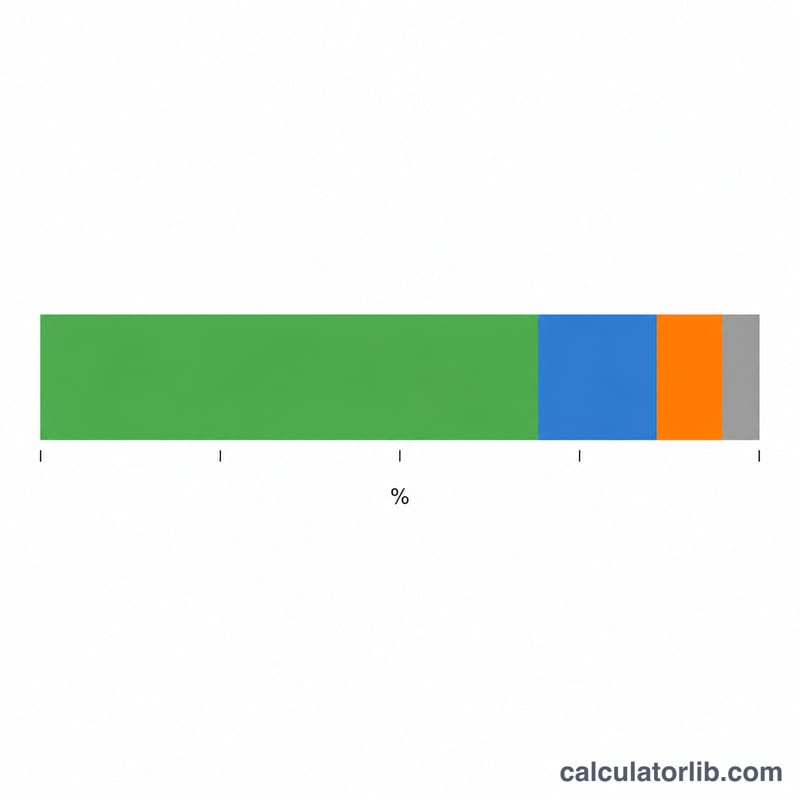
Indiquez le montant brut de votre prime, puis les trois taux de retenue en pourcentage. Les valeurs par défaut sont le taux fédéral complémentaire de 22 %, un taux d'État de 5 % à titre d'exemple et le taux FICA standard de 7,65 %. Ajustez le taux d'État en fonction du vôtre (certains États ne prélèvent aucun impôt sur le revenu — saisissez alors 0). Le calculateur affiche chaque composante d'impôt, le total retenu, votre taux de retenue effectif et la prime nette que vous percevez réellement.
La formule
La prime nette se calcule ainsi : Net = Prime × (1 − r_féd − r_état − r_fica), où chaque taux est exprimé sous forme décimale. Chaque impôt individuel correspond à la prime multipliée par son taux respectif.
Exemple chiffré
Pour une prime de 10 000 $ avec 22 % au fédéral, 5 % à l'État et 7,65 % de FICA : fédéral = 2 200 $, État = 500 $, FICA = 765 $. Total retenu = 3 465 $, soit une prime nette de 10 000 $ − 3 465 $ = 6 535 $, pour un taux effectif de 34,65 %.
Taux de retenue supplémentaire au niveau des États
Lorsqu'un employeur verse une prime séparément des salaires réguliers, de nombreux États exigent un taux de retenue supplémentaire forfaitaire plutôt que d'appliquer la prime dans les barèmes normaux de salaire. Les chiffres ci-dessous reflètent les taux supplémentaires courants par État pour 2024. Plusieurs États n'ont pas d'impôt général sur le revenu personnel et ne retiennent donc rien sur les primes, tandis que d'autres appliquent un pourcentage forfaitaire.
| État | Taux supplémentaire 2024 | Remarques |
|---|---|---|
| Floride (FL) | 0 % | Pas d'impôt sur le revenu de l'État |
| Texas (TX) | 0 % | Pas d'impôt sur le revenu de l'État |
| Washington (WA) | 0 % | Pas d'impôt général sur le revenu du travail |
| Nevada (NV) | 0 % | Pas d'impôt sur le revenu de l'État |
| Tennessee (TN) | 0 % | Pas d'impôt sur le revenu de l'État |
| Wyoming (WY) | 0 % | Pas d'impôt sur le revenu de l'État |
| Dakota du Sud (SD) | 0 % | Pas d'impôt sur le revenu de l'État |
| Alaska (AK) | 0 % | Pas d'impôt sur le revenu de l'État |
| Illinois (IL) | 4,95 % | Taux forfaitaire |
| Indiana (IN) | 3,05 % | Taux forfaitaire |
| Colorado (CO) | 4,40 % | Taux forfaitaire |
| Pennsylvanie (PA) | 3,07 % | Taux forfaitaire |
| Michigan (MI) | 4,25 % | Taux forfaitaire |
| Arizona (AZ) | 2,50 % | Taux forfaitaire |
| Caroline du Nord (NC) | 4,50 % | Taux supplémentaire forfaitaire |
| Géorgie (GA) | 5,39 % | Taux supplémentaire forfaitaire |
| New York (NY) | 11,70 % | Taux supplémentaire de l'État (New York City ajoute une taxe locale) |
| Californie (CA) | 10,23 % | Taux supplémentaire pour les primes et commissions |
Les taux changent périodiquement et certains États exigent un taux différent pour les options d'achat d'actions ou les indemnités de congés. Veuillez toujours confirmer le taux actuel auprès du département des revenus de votre État ou de votre prestataire de paie avant de vous y fier.
Salaire net de la prime dans différents scénarios
Les exemples ci-dessous supposent un taux supplémentaire fédéral de 22 % sur les montants jusqu'à 1 million de dollars, une FICA de 7,65 % (6,2 % Sécurité sociale + 1,45 % Assurance-maladie) et trois taux d'État illustratifs : un État sans impôt (0 %), un État à taux moyen (~5 %) et un État à taux élevé (~10,23 %, Californie). Pour la prime de 1,2 M de dollars, la portion supérieure à 1 M de dollars est retenue au taux supplémentaire fédéral obligatoire de 37 %.
| Prime brute | Taux d'État | Pourcentage de retenue totale | Prime nette | Taux effectif |
|---|---|---|---|---|
| 1 000 $ | 0 % | 29,65 % | 703,50 $ | 29,65 % |
| 1 000 $ | 5 % | 34,65 % | 653,50 $ | 34,65 % |
| 1 000 $ | 10,23 % | 39,88 % | 601,20 $ | 39,88 % |
| 5 000 $ | 0 % | 29,65 % | 3 517,50 $ | 29,65 % |
| 5 000 $ | 5 % | 34,65 % | 3 267,50 $ | 34,65 % |
| 5 000 $ | 10,23 % | 39,88 % | 3 006,00 $ | 39,88 % |
| 25 000 $ | 0 % | 29,65 % | 17 587,50 $ | 29,65 % |
| 25 000 $ | 5 % | 34,65 % | 16 337,50 $ | 34,65 % |
| 25 000 $ | 10,23 % | 39,88 % | 15 030,00 $ | 39,88 % |
| 1 200 000 $ | 0 % | voir remarque | ~840 200 $ | ~30,0 % |
La ligne correspondant à la prime de 1,2 M de dollars dans un État sans impôt reflète 22 % sur les premiers 1 000 000 de dollars (220 000 $) plus 37 % sur les 200 000 $ suivants (74 000 $) de retenue fédérale, avec un plafond de Sécurité sociale après que la base annuelle de salaire soit atteinte et l'Assurance-maladie (1,45 % plus la surtaxe supplémentaire d'Assurance-maladie de 0,9 % sur plus de 200 000 $) continuant à s'appliquer. Parce que le plafond de Sécurité sociale et la surtaxe d'Assurance-maladie dépendent du total des salaires accumulés dans l'année, considérez le chiffre des hauts revenus comme une estimation.
Termes clés expliqués
- Salaires supplémentaires
- Rémunération versée en plus des salaires réguliers, tels que les primes, les commissions, les heures supplémentaires, les indemnités de départ, les gratifications et les arriérés de salaire. L'IRS autorise les employeurs à retenir l'impôt fédéral sur ces rémunérations en utilisant un pourcentage forfaitaire plutôt que la méthode normale des barèmes salariaux.
- Taux supplémentaire fédéral
- Le taux forfaitaire de retenue d'impôt sur le revenu fédéral appliqué aux salaires supplémentaires — 22 % sur les montants jusqu'à 1 000 000 de dollars au cours d'une année civile, et 37 % obligatoire sur la portion supérieure à 1 000 000 de dollars.
- FICA (Sécurité sociale + Assurance-maladie)
- Taxes de la Loi fédérale sur les cotisations d'assurance. La part du salarié est de 6,2 % pour la Sécurité sociale (jusqu'à la base annuelle de salaire) plus 1,45 % pour l'Assurance-maladie, pour un total de 7,65 %. Une surtaxe supplémentaire d'Assurance-maladie de 0,9 % s'applique aux salaires supérieurs à 200 000 $.
- Retenue versus obligation fiscale finale
- La retenue est un paiement fiscal estimé prélevé sur chaque versement. Votre impôt réel dû est déterminé lorsque vous produisez votre déclaration annuelle. Si 22 % a été retenu mais votre tranche marginale est plus élevée ou plus basse, vous réglez la différence (remboursement ou solde à payer) lors de la production de la déclaration.
- Taux de retenue effectif
- L'impôt total retenu divisé par la prime brute, exprimé en pourcentage. Il combine le taux supplémentaire fédéral, le taux d'État et la FICA en un seul chiffre décrivant le pourcentage de la prime qui est retenu.
- Le seuil de 1 M de dollars
- Le point auquel la retenue supplémentaire fédérale obligatoire passe de 22 % à 37 %. Une fois que le total des salaires supplémentaires d'un salarié pour l'année dépasse 1 000 000 de dollars, chaque dollar au-delà de ce seuil doit être retenu à 37 %.
FAQ
Pourquoi autant de retenue sur ma prime ? Le taux fédéral forfaitaire de 22 % diffère souvent de votre taux marginal réel. Si la retenue a été trop élevée, vous pourrez récupérer le trop-perçu lors de votre déclaration.
Cela remplace-t-il les impôts de mon W-2 ? Non — la retenue n'est qu'une estimation ; votre imposition définitive est régularisée au moment de votre déclaration de revenus.
Et si ma prime dépasse un million de dollars ? L'IRS impose un taux forfaitaire de 37 % sur la partie supérieure à un million de dollars ; saisissez alors ce taux plus élevé manuellement.