這個計算機能幫你做什麼
「月付金額換算可負擔車價計算機」採用逆向思維,從你每月負擔得起的還款金額,反推出最高可以貸款的購車總價。與其先猜一個車價、最後才發現月付太高,不如先確定自己每個月真正付得起多少,再讓算式幫你算出合理的預算上限。這項工具最適合用在買車規劃,但同樣的「現值(present value)」公式,也適用於任何固定利率的分期貸款。
使用方式
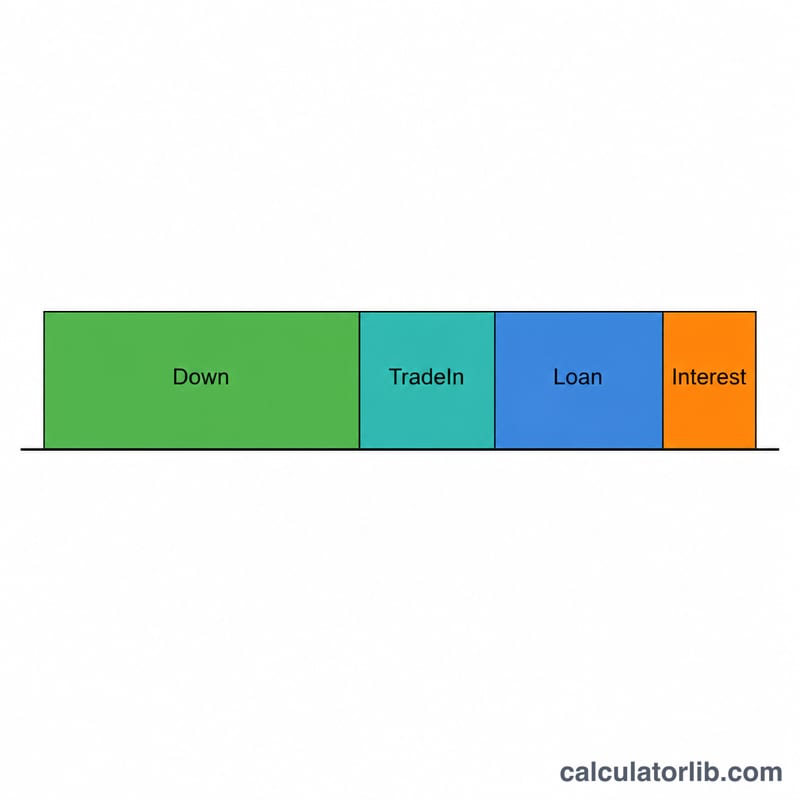
輸入你希望的每月還款金額、年利率(APR)、以貸款期數(月)計算的還款期間,以及頭期款現金或舊車折抵金額。計算機會算出最符合你月付能力的最高貸款額,再加上頭期款與折抵金額,得出你能負擔的最高車價(含原廠標價)。同時也會列出所有還款的總金額,以及其中有多少屬於利息。
公式說明
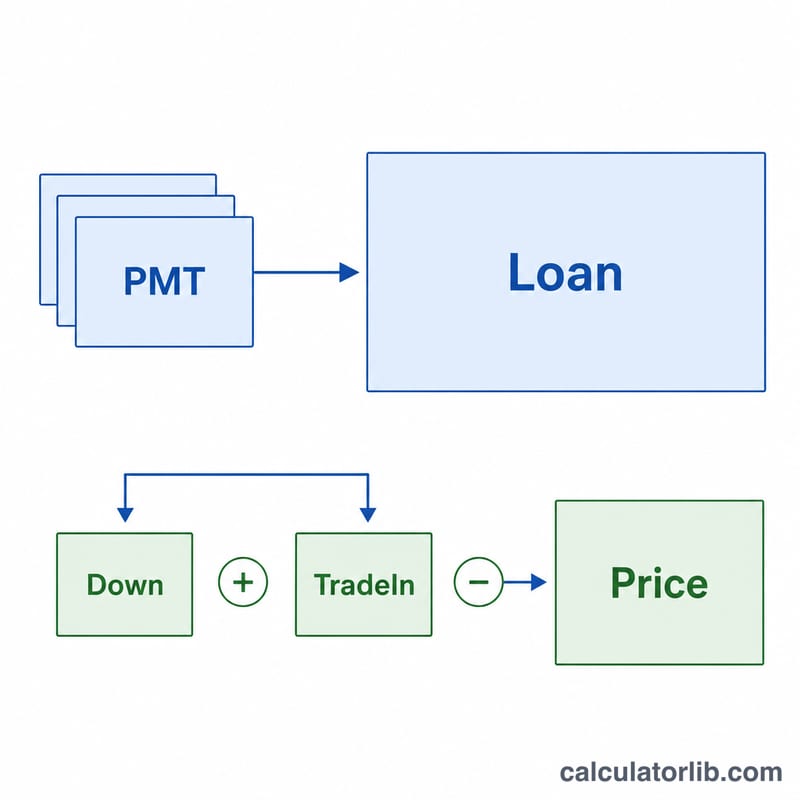
可貸款的本金就是年金現值(present value of an annuity):
$$\text{貸款額} = \text{月付金額} \times \frac{1-(1+r)^{-n}}{r}$$其中 \(r\) 為月利率(APR ÷ 12 ÷ 100),\(n\) 為總期數(月)。可負擔車價再加上你的自備款:
$$\text{車價} = \text{貸款額} + \text{頭期款} - \text{舊車折抵}$$總利息則很單純:把所有還款加起來(月付 × n),再減去貸款本金即可。
實際範例
假設你每月可付 $400、年利率 6%、貸款 60 期,並有 $3,000 頭期款。月利率為 \(0.06 \div 12 = 0.005\)。
$$\text{貸款額} = 400 \times \frac{1 - 1.005^{-60}}{0.005} \approx \$20{,}690.24$$可負擔車價 = \(20{,}690.24 + 3{,}000 = \mathbf{\$23{,}690.24}\)。所有還款總額 = \(400 \times 60 = \$24{,}000\),因此總利息約為 $3,309.76。
美國及其他市場的房價:上漲有多快
美國、英國與歐洲的官方房價指數,自動更新。指數追蹤同類住宅隨時間變化的價格,因此變化是同類比較。
- 美國 · 1年
- +2.1%
- 美國 · 5年
- +33.4%
- 日期
- 2026-Q2
房貸利率
新承作房貸的平均成本,依據各銀行向歐洲中央銀行申報的資料。12個月變化由 CalculatorLib 計算。
- 房貸利率 · 歐元區(2026-09)
- 3.62% 較2025-09 +0.31 個百分點
美國:漲幅最快與最慢的州(2026-Q2)
全國:1年+2.1%,5年+33.4%。
| 州 | 1年 | 5年 |
|---|---|---|
| 漲幅最快 | ||
| Alaska | +8.3% | +37.0% |
| Vermont | +7.2% | +51.8% |
| Hawaii | +5.9% | +39.1% |
| West Virginia | +5.7% | +40.5% |
| Illinois | +5.5% | +43.9% |
| 漲幅最慢 | ||
| New Mexico | −1.2% | +34.6% |
| Washington | −1.0% | +19.6% |
| Colorado | −0.6% | +15.7% |
| California | −0.3% | +17.1% |
| Oregon | +0.2% | +15.7% |
英國:各地區平均房價(2026-08)
| 地區 | 平均價格 | 1年 |
|---|---|---|
| 英國 | £273,037 | +0.9% |
| England | £293,525 | +0.4% |
| Scotland | £198,397 | +2.9% |
| Wales | £216,363 | +3.1% |
| London | £554,430 | −2.2% |
歐洲:各國房價變化(2025)
歐盟平均:1年+5.5%。
| 國家 | 1年 | 5年 |
|---|---|---|
| 匈牙利 | +18.3% | +105.3% |
| 葡萄牙 | +17.6% | +71.0% |
| 保加利亞 | +14.6% | +81.4% |
| 克羅埃西亞 | +13.9% | +73.9% |
| 西班牙 | +12.7% | +41.6% |
| 斯洛伐克 | +12.4% | +40.8% |
| 捷克 | +10.4% | +59.5% |
| 立陶宛 | +9.8% | +82.8% |
| 荷蘭 | +8.5% | +49.3% |
| 拉脫維亞 | +7.6% | +46.8% |
| 愛爾蘭 | +7.5% | +46.3% |
| 丹麥 | +7.5% | +25.1% |
| 斯洛維尼亞 | +7.3% | +58.4% |
| 馬爾他 | +6.0% | +34.7% |
| 羅馬尼亞 | +5.7% | +28.3% |
| 挪威 | +5.7% | +28.2% |
| 愛沙尼亞 | +5.2% | +66.2% |
| 冰島 | +5.1% | +66.7% |
| 波蘭 | +4.9% | +60.2% |
| 賽普勒斯 | +4.5% | +28.4% |
| 義大利 | +4.0% | +15.7% |
| 德國 | +3.2% | +10.1% |
| 比利時 | +3.2% | +22.7% |
| 奧地利 | +2.5% | +23.3% |
| 盧森堡 | +1.6% | +9.3% |
| 瑞典 | +1.0% | +9.3% |
| 法國 | +0.7% | +9.1% |
| 芬蘭 | −2.3% | −6.2% |
德國:依地區類型劃分的房價變化(2026-Q2)
Destatis依地區類型發布此指數,沒有單一的全國數字;每項變化均與2025-Q2相比。
| 地區類型 | 1年 |
|---|---|
| 大都市(最大的7個城市) | −0.4% |
| 其他大型獨立市 | +2.0% |
| 都市型縣 | +0.5% |
| 人口趨於集中的鄉村縣 | −1.8% |
| 人口稀少的鄉村縣 | −0.6% |
最新數據:2026-Q2 資料更新於 2026-11-02 · 最新
來源: Federal Housing Finance Agency (FHFA), House Price Index FHFA copyright notice; Contains HM Land Registry data © Crown copyright and database right Open Government Licence v3.0; Eurostat, House price index (prc_hpi_a) Eurostat reuse policy (CC BY 4.0); © Statistisches Bundesamt (Destatis), 2026 Datenlizenz Deutschland – Namensnennung – Version 2.0; European Central Bank, MFI interest rate statistics 歐洲央行資料再利用政策
百分比變化由CalculatorLib根據已發布的指數計算。
來源詳情與統計方法
- Federal Housing Finance Agency (FHFA), House Price Index
- Contains HM Land Registry data © Crown copyright and database right
- Eurostat, House price index (prc_hpi_a)
- © Statistisches Bundesamt (Destatis), 2026 — Häuserpreisindex nach siedlungsstrukturellen Kreistypen
- European Central Bank, MFI interest rate statistics
常見問題
計算結果有包含稅金和手續費嗎?沒有。算出來的是「可貸款的金額」;像是貨物稅、牌照費、監理規費及經銷商相關費用都應另外編列預算。(註:稅費名目依各國規定而異,以上以美國車貸情境為例。)
如果我的年利率是 0% 呢?若享有 0% 的促銷利率,貸款額就等於月付 × 期數,完全不產生利息。
為什麼貸款期數拉長,可負擔車價反而變高?期數越多,代表總還款次數越多,所以同樣的月付金額能撐起更高的貸款額——但相對地,你整體要付出的利息也會更多。