ما هي رسوم تحويل الرصيد؟
معظم بطاقات الائتمان التي تقدّم نسبة فائدة سنوية تمهيدية بنسبة 0% على تحويلات الرصيد تفرض رسماً يُدفع مرة واحدة عند نقل الدين من بطاقة أخرى. وعادةً ما يكون هذا الرسم نسبة مئوية من المبلغ المحوَّل (تتراوح غالباً بين 3% و5%)، لكن الجهات المُصدِرة كثيراً ما تطبّق حداً أدنى ثابتاً (مثل 5 أو 10 دولارات) بحيث تتحمّل حتى التحويلات الصغيرة رسماً ما. توضّح هذه الحاسبة بالضبط قيمة هذا الرسم المبدئي وكيف سيبدو رصيدك الجديد. ملاحظة: هذه المفاهيم والمبالغ مبنية على ممارسات بطاقات الائتمان الأمريكية، وقد تختلف الشروط والرسوم لدى البنوك في بلدك.
كيفية الاستخدام
أدخل المبلغ الذي تنوي تحويله، ونسبة الرسوم التي تفرضها البطاقة الجديدة، والحد الأدنى الثابت للرسوم (راجع شروط البطاقة). تضرب الحاسبة المبلغ في النسبة المئوية، ثم تقارن الناتج بالحد الأدنى، وتطبّق الأكبر منهما. بعد ذلك تضيف الرسم إلى مبلغ التحويل لتعرض إجمالي الرصيد الذي ستدين به على البطاقة الجديدة.
شرح المعادلة
الرسم بالنسبة المئوية هو \( \text{المبلغ} \times \left( \text{نسبة الرسوم} \div 100 \right) \). أما الرسم الفعلي المُحتسَب فهو \( \max\!\left( \text{الحد الأدنى الثابت},\ \text{الرسم بالنسبة المئوية} \right) \)، لأن الجهة المُصدِرة تطبّق الأكبر منهما. وأخيراً، \( \text{الإجمالي} = \text{المبلغ} + \text{الرسم} \) هو الرصيد الذي يبدأ في تراكم الفائدة خلال فترتك التمهيدية.
$$ \text{الرسم} = \max\!\left( \text{الحد الأدنى للرسوم},\ \text{المبلغ} \times \frac{\text{نسبة الرسوم (\%)}}{100} \right) $$$$ \text{الإجمالي} = \text{المبلغ} + \text{الرسم} $$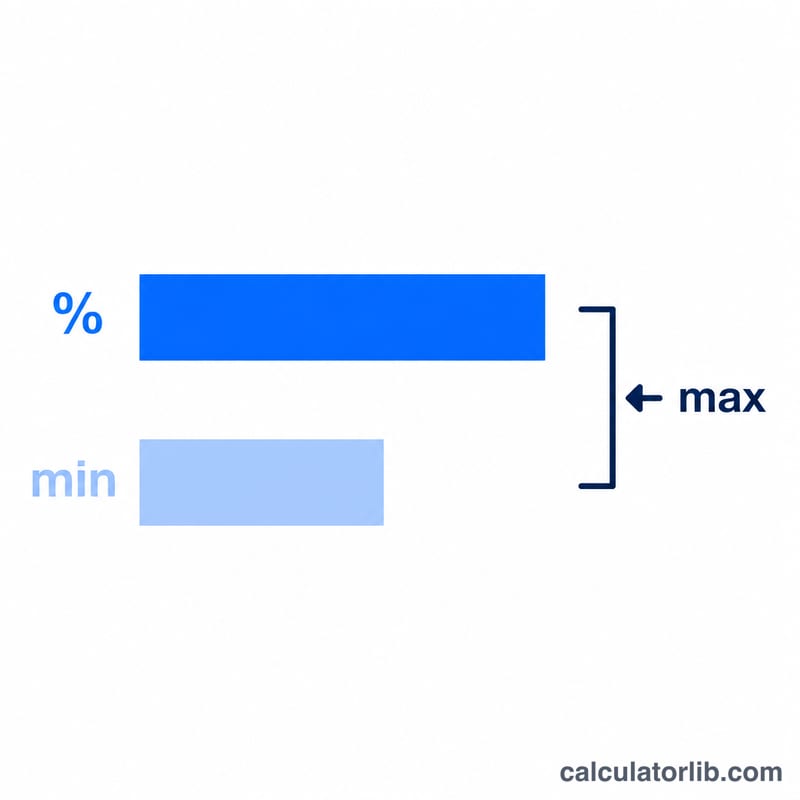
مثال محسوب
لنفترض أنك تحوّل 5,000 دولار برسم 3% وحد أدنى قدره 5 دولارات. الرسم بالنسبة المئوية هو \( 5{,}000 \times 0.03 = 150 \) دولاراً. وبما أن 150 دولاراً أكبر من الحد الأدنى البالغ 5 دولارات، فإن الرسم المُحتسَب هو 150 دولاراً. وبذلك يصبح إجمالي رصيدك المحوَّل \( 5{,}000 + 150 = 5{,}150 \) دولاراً.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
متى يكون للحد الأدنى للرسوم أهمية؟ فقط في التحويلات الصغيرة. على سبيل المثال، تحويل 100 دولار بنسبة 3% يعطي رسماً قدره \( 100 \times 0.03 = 3 \) دولارات، لذا يُطبَّق الحد الأدنى البالغ 5 دولارات بدلاً منه.
هل يستحق الرسم أن يُدفع؟ إذا كانت الفائدة التي ستوفّرها خلال فترة الـ0% التمهيدية أكبر من قيمة الرسم، فإن تحويل الرصيد يكون عادةً مُجدياً. قارن الرسم بتكاليف الفائدة الحالية لديك.
هل يتراكم على الرسم فائدة؟ نعم — يُضاف الرسم إلى رصيدك، لذا قد تتراكم عليه فائدة بمجرد انتهاء أي فترة ترويجية.