
Qu'est-ce qu'un prêt ARM 10/1 ?
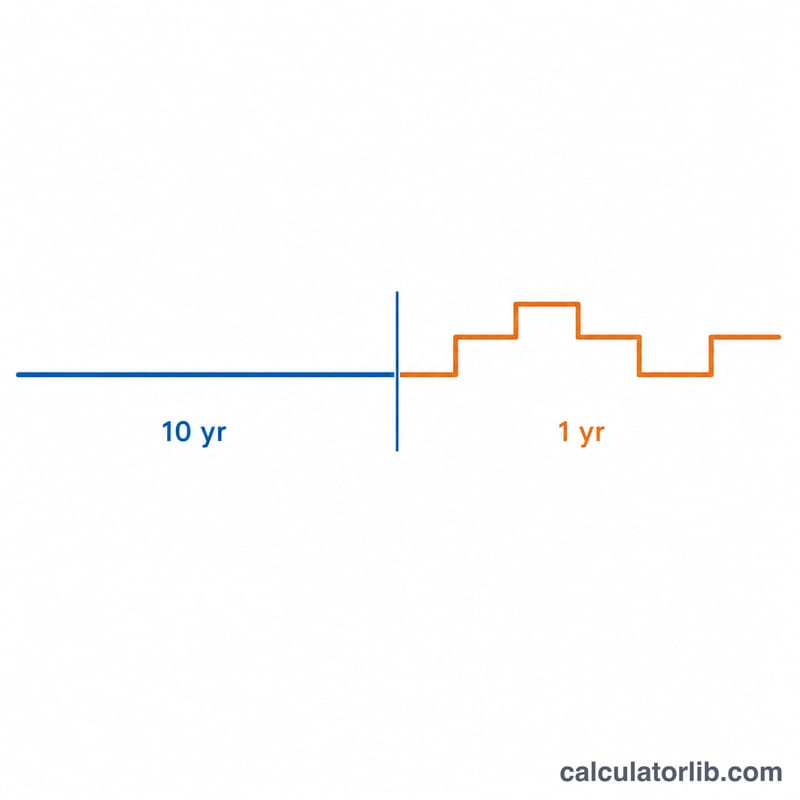
Un ARM 10/1 (adjustable-rate mortgage, ou prêt immobilier à taux variable) est un crédit immobilier américain dont le taux d'intérêt reste fixe pendant les 10 premières années, avant d'être révisé une fois par an jusqu'à la fin du prêt. Ce calculateur estime votre mensualité fixe durant la décennie d'introduction, puis la nouvelle mensualité après la première révision, en supposant un taux révisé unique pour le reste de l'emprunt. Les montants sont des estimations : dans la réalité, les ARM reposent sur un indice + une marge ainsi que sur des plafonds de taux (rate caps) qui varient d'un prêteur à l'autre. En France, l'équivalent le plus proche serait un prêt à taux révisable, mais ses modalités diffèrent sensiblement de ce produit américain.
Comment l'utiliser
Saisissez le montant emprunté, le taux fixe initial (appliqué les 10 premières années), le taux que vous anticipez après la révision et la durée totale du prêt (généralement 30 ans). Le calculateur affiche la mensualité initiale (capital + intérêts), le capital restant dû au bout de 10 ans, ainsi que la mensualité recalculée pour la suite du crédit.
La formule expliquée
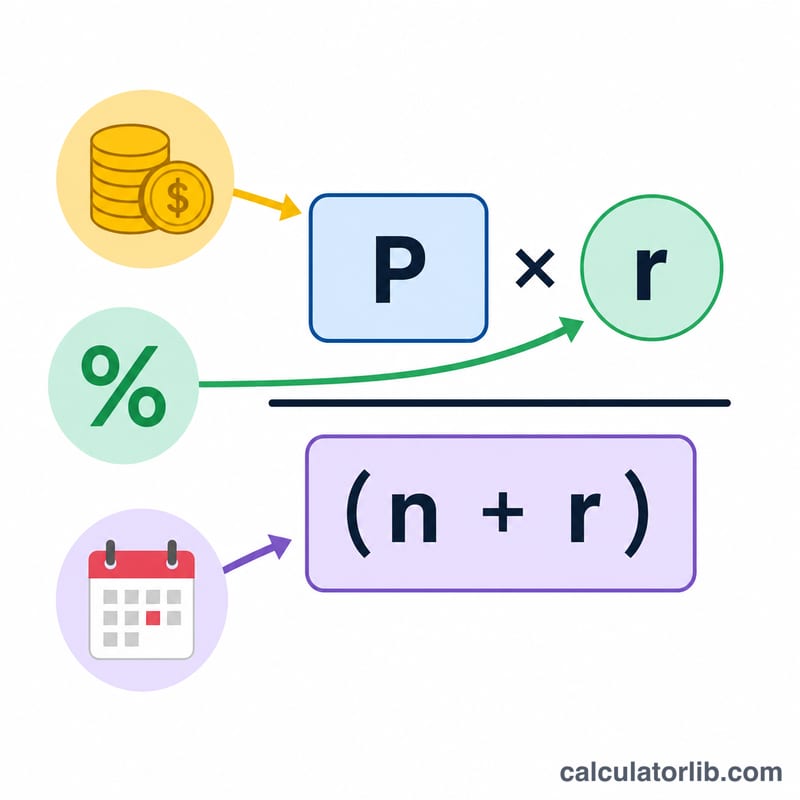
On applique la formule d'amortissement classique : $$\text{PMT} = \dfrac{P \cdot r}{1-(1+r)^{-n}}$$ où \(r\) est le taux mensuel (taux annuel ÷ 12) et \(n\) le nombre de mensualités. La mensualité initiale amortit la totalité du capital sur l'ensemble de la durée au taux d'introduction. On fait ensuite évoluer le capital mois après mois sur 120 échéances, puis on ré-amortit le solde restant sur les mensualités restantes au taux révisé.
Exemple chiffré
Prêt de 300 000 $, taux initial de 5 %, taux révisé de 7 %, durée de 30 ans. La mensualité initiale s'élève à environ \(1\,610{,}46\) $/mois. Au bout de 10 ans, il reste environ \(244\,026\) $ à rembourser. Ré-amorti à 7 % sur 240 mois, la nouvelle mensualité grimpe à environ \(1\,892{,}06\) $, soit une hausse d'environ \(281{,}60\) $.
Définitions et glossaire
Un prêt hypothécaire à taux ajustable 10/1 (ARM) offre un taux d'intérêt fixe pendant les 10 premières années, après quoi le taux peut s'ajuster une fois par an. Les termes ci-dessous décrivent les mécanismes qui régissent la façon dont le taux et le paiement changent.
- Index — Un taux d'intérêt de référence publié et piloté par le marché (par exemple SOFR ou un taux basé sur le Trésor) que le prêteur utilise comme référence mobile pour les ajustements. Le prêteur ne peut pas contrôler l'index.
- Marge — Un nombre fixe de points de pourcentage que le prêteur ajoute à l'index. La marge reste constante pendant toute la durée du prêt et est fixée à l'origination.
- Taux entièrement indexé — La somme de la valeur actuelle de l'index et de la marge : \(\text{index} + \text{marge}\). C'est le taux vers lequel le prêt se dirige à chaque ajustement, sous réserve des limites.
- Plafond périodique — Une limite sur le montant du taux d'intérêt peut changer lors d'un ajustement unique (généralement 1–2 points de pourcentage par an pour un ARM 10/1).
- Plafond à vie — Un plafond sur la hauteur à laquelle le taux peut augmenter au-dessus du taux initial pendant toute la durée du prêt (généralement environ 5 points de pourcentage).
- Taux initial — Le taux d'intérêt fixe appliqué pendant les 10 premières années (le « 10 » dans 10/1). Il est souvent inférieur à celui d'un prêt hypothécaire à taux fixe comparable.
- Taux ajusté — Le taux d'intérêt qui s'applique après la fin de la période fixe et le début des ajustements ; dans les prêts réels, il est réinitialisé périodiquement au taux entièrement indexé dans les limites.
- Ré-amortissement — Recalcul du paiement mensuel afin que le solde restant soit remboursé sur la durée restante au nouveau taux d'intérêt. Le paiement après ajustement est basé sur le solde restant après 10 ans, non sur le montant du prêt original.
- Paiement en capital et intérêts (P et I) — Le montant mensuel qui couvre à la fois les frais d'intérêt et le remboursement du capital. Il exclut les taxes, l'assurance et autres éléments d'imputation.
- Amortissement — Le processus de remboursement graduel d'un prêt par le biais de paiements égaux programmés, où les premiers paiements sont principalement des intérêts et les paiements ultérieurs sont principalement du capital.
Interprétation de votre résultat
Ce calculateur signale deux chiffres : le paiement fixe pour les années 1–10 et un paiement recalculé pour la période après l'ajustement du taux. La différence entre eux montre la sensibilité de votre budget à un changement de taux à la fin de la période fixe.
Le paiement ajusté n'est pas simplement le paiement initial mis à l'échelle par le nouveau taux. Après 10 ans, vous avez déjà remboursé une partie du capital, le nouveau paiement est donc calculé en ré-amortissant le solde restant sur la durée restante au taux ajusté. Un solde restant plus élevé ou un taux plus élevé augmente le paiement ; la durée restante plus courte agit dans la direction opposée.
Les ARM réels diffèrent de ce modèle de deux façons importantes :
- Les plafonds limitent le mouvement. Les prêts réels appliquent un plafond périodique (montant du taux pouvant se déplacer lors d'un ajustement) et un plafond à vie (le taux maximal pendant la durée du prêt). Le taux entièrement indexé peut être élevé, mais les plafonds peuvent empêcher le taux de l'atteindre immédiatement.
- Le taux est défini par index + marge et peut changer chaque année. Après la période fixe, un ARM 10/1 se réinitialise annuellement, le taux — et le paiement — peut augmenter ou diminuer chaque année en fonction de l'index actuel plus la marge fixe.
Cet outil suppose un taux ajusté unique et plat maintenu pendant toute la durée restante, plutôt qu'une série de réinitialisations annuelles. Traitez le chiffre du paiement ajusté comme une estimation de scénario de simulation pour un scénario de taux, utile pour tester votre budget sous contrainte sur plusieurs taux possibles plutôt que comme une prévision de votre paiement exact à l'avenir. Ceci est une information générale, non des conseils financiers personnalisés ; consultez les documents de prêt de votre prêteur pour vos plafonds, index et marges spécifiques.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-16
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-12 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-16 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-16 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-16 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-16 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-13 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-16 Données mises à jour le 2026-11-16 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Questions fréquentes
La mensualité augmente-t-elle toujours ? Non. Si le taux révisé est inférieur au taux initial, la mensualité peut diminuer.
Les plafonds de taux sont-ils pris en compte ? Non : il s'agit d'un modèle simplifié à taux révisé unique. Les véritables ARM limitent l'ampleur de la variation du taux à chaque révision et sur toute la durée du prêt.
Est-ce réservé aux États-Unis ? La structure ARM 10/1 est avant tout un produit hypothécaire américain, mais le calcul d'amortissement sous-jacent reste universel.













