¿Qué es la calculadora de ahorros simple?
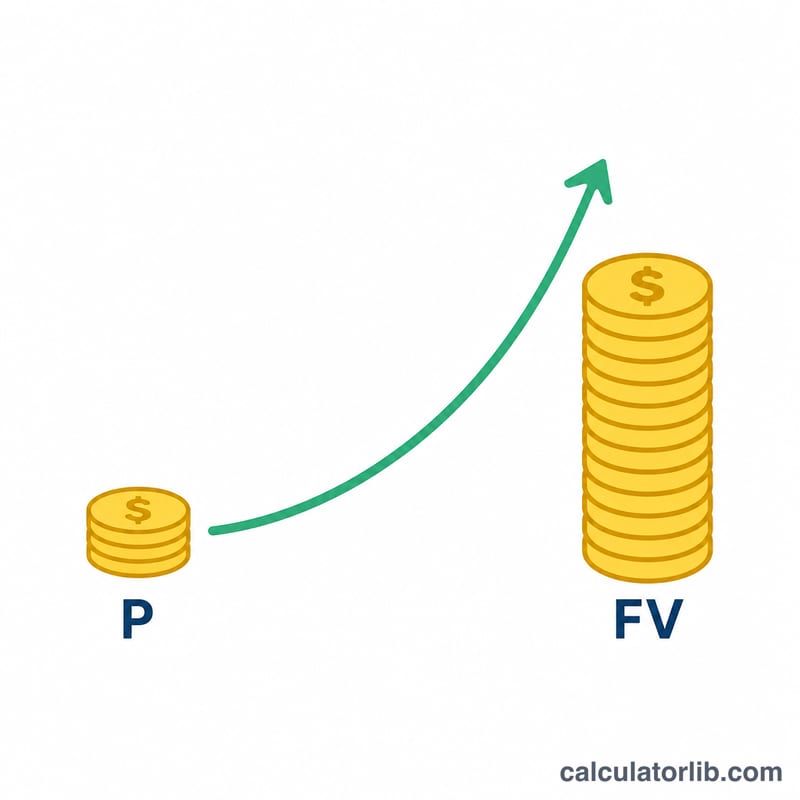
Esta calculadora estima cuánto crecerá un depósito único de ahorro a lo largo del tiempo cuando genera interés compuesto. Al reinvertir los intereses que vas ganando, tu saldo crece más rápido que con el interés simple, porque obtienes «intereses sobre los intereses». Introduce tu depósito inicial, la tasa de interés anual, el número de años y la frecuencia con la que se capitalizan los intereses para conocer tu valor futuro estimado.
Cómo usarla
1. Introduce tu depósito inicial: la cantidad que colocas hoy en la cuenta. 2. Indica la tasa de interés anual como porcentaje (por ejemplo, 5 para un 5 %). 3. Escribe el número de años que piensas mantener el dinero sin tocarlo. 4. Elige la frecuencia de capitalización: cada cuánto el banco suma los intereses a tu saldo. El resultado muestra el valor futuro total, tu depósito original y los intereses generados.
La fórmula explicada
El valor futuro se calcula con la fórmula del interés compuesto $$VF = P\left(1 + r\right)^{n}$$ Aquí P es tu depósito inicial, r es la tasa de interés por período (la tasa anual dividida entre el número de períodos de capitalización al año) y n es el número total de períodos de capitalización (frecuencia × años). Una capitalización más frecuente produce un saldo ligeramente mayor para una misma tasa nominal.
Ejemplo práctico
Supongamos que depositas 1.000 $ a una tasa anual del 5 %, con capitalización mensual, durante 10 años. La tasa por período es \(r = 0{,}05 \div 12 = 0{,}0041667\) y el número de períodos es \(n = 12 \times 10 = 120\). Así, $$VF = 1000 \times (1{,}0041667)^{120} \approx 1.647{,}01\ \$$$ lo que significa que ganaste cerca de 647,01 $ en intereses.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-12 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Incluye aportaciones mensuales? No: esta herramienta modela un único depósito de capital. Para aportaciones periódicas, utiliza una calculadora de ahorro con aportaciones recurrentes.
¿Qué frecuencia de capitalización debo elegir? Usa la que indique tu banco. Muchas cuentas de ahorro capitalizan los intereses de forma diaria o mensual.
¿Tiene en cuenta los impuestos o la inflación? No. El resultado es una cifra nominal antes de impuestos; tu poder adquisitivo real puede ser menor una vez descontada la inflación. Ten en cuenta, además, que la fiscalidad del ahorro varía según el país.