Bu hesaplayıcı ne işe yarar?
Bu araç, 2024/25, 2025/26 ve 2026/27 vergi yılları için Birleşik Krallık gelir vergisini ve çalışanın 1. sınıf National Insurance primini hesaplar. Yaşadığınız yeri seçin: İngiltere, Galler veya Kuzey İrlanda Birleşik Krallık dilimlerini (%20, %40, %45), İskoçya ise altı İskoç dilimini (%19 ile %48 arası) kullanır. Her ikisinde de yıllık brüt gelirinize 12.570 £ kişisel muafiyet ve gelir 100.000 £'u aştığında bu muafiyetin azaltılması uygulanır. National Insurance tüm Birleşik Krallık'ta aynıdır. Emeklilik katkıları, öğrenci kredisi ve diğer kesintiler dahil değildir.
Nasıl kullanılır?
Yıllık brüt gelirinizi girin ve vergi yılını seçin; ardından toplam gelir verginizi, net maaşınızı ve dilim dilim ayrıntılı bir dökümü görebilirsiniz. Sonuç ayrıca kişisel muafiyetinizi (£100.000 üzerinde kazandığınızda azalır) ve efektif vergi oranınızı da gösterir.
Formülün açıklaması
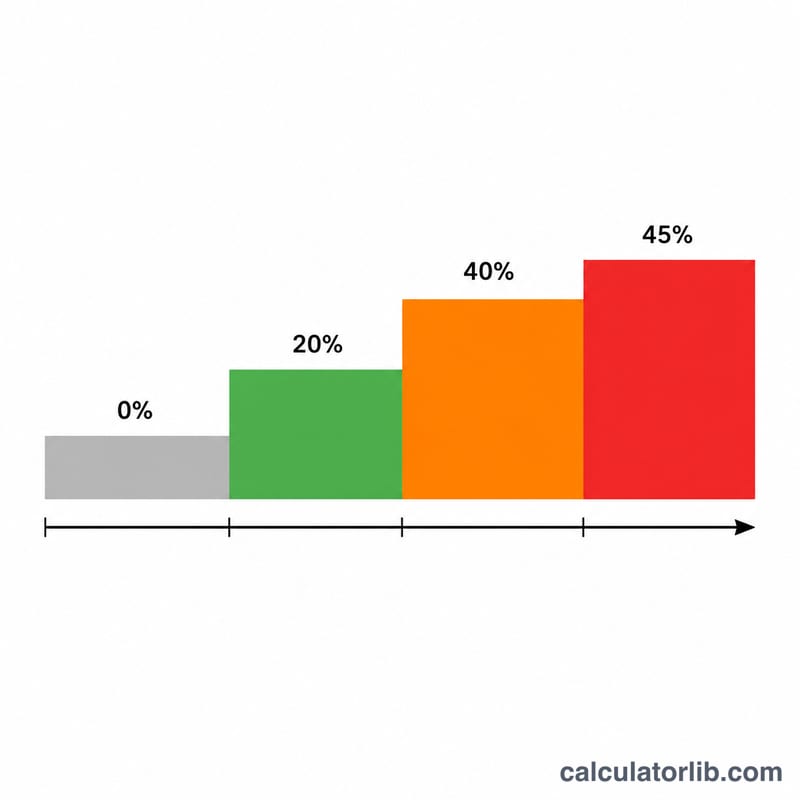
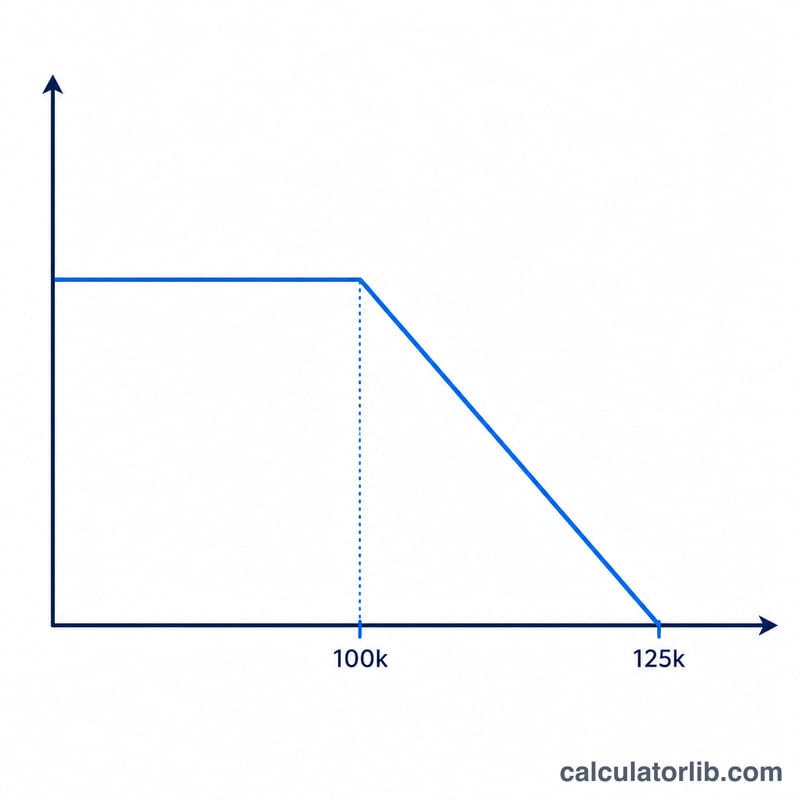
Herkes £12.570'lik kişisel muafiyet ile başlar. £100.000'in üzerinde, kazanılan her £2 için muafiyet £1 azalır ve £125.140'ta tamamen sıfırlanır. Vergi daha sonra vergiye tabi geliriniz (gelir eksi muafiyet) üzerinden hesaplanır: ilk £37.700 için %20, £37.700'den £125.140'a kadar %40 ve £125.140'ın üzerindeki tutar için %45.
$$\text{Tax} = 0.20\,T_1 + 0.40\,T_2 + 0.45\,T_3$$ $$\text{where}\quad \left\{ \begin{aligned} A &= 12570 - \max\!\left(0,\ \tfrac{\text{Income} - 100000}{2}\right) \\ T &= \max(0,\ \text{Income} - A) \\ T_1 &= \min(T,\ 37700) \\ T_2 &= \max(0,\ \min(T,\ 125140) - 37700) \\ T_3 &= \max(0,\ T - 125140) \end{aligned} \right.$$Örnek hesaplama
£120.000 gelir üzerinden: muafiyet \(\tfrac{120000 - 100000}{2} = £10.000\) kadar azalır ve geriye £2.570 kalır. Vergiye tabi gelir \(120000 - 2570 = £117.430\) olur. Temel oran: \(37700 \times 20\% = £7.540\). Yüksek oran: \((117430 - 37700) \times 40\% = 79730 \times 40\% = £31.892\). Ek oran: £0. Toplam vergi = £39.432, geriye £80.568 net maaş kalır.
2026/27 Gelir Vergisi Dilimleri ve Eşikleri (İngiltere, Galler & Kuzey İrlanda)
Bu dilimler İngiltere, Galler ve Kuzey İrlanda'daki vergi mükelleflerine uygulanır. İskoçya kendi gelir vergisi oranlarını ve dilimlerini belirlediği için bu tablo orada geçerli değildir. Tablo yalnızca gelir vergisini kapsar. Ulusal Sigorta primlerini, öğrenci kredisi geri ödemelerini ve emeklilik katkı paylarını kapsamaz.
| Dilim | Brüt gelir aralığı | Oran |
|---|---|---|
| Kişisel muafiyet | £0 ile £12,570 arası | %0 |
| Temel oran | £12,571 ile £50,270 arası (vergilendirilebilir gelirin ilk £37,700'ü) | %20 |
| Yüksek oran | £50,271 ile £125,140 arası | %40 |
| Ek oran | £125,140 üzeri | %45 |
| Muafiyet azalması | £100,000 ile £125,140 arası: £100,000 üzerindeki her £2 gelir için muafiyet £1 düşer ve £125,140'ta £0'a ulaşır | Muafiyet azaltılmış; bu aralıkta gelir %40 üzerinden vergilendirilir |
Hesaplama şöyle işler. Muafiyet \(A = 12570 - \max\left(0, \frac{ \text{Gelir} - 100000}{2}\right)\) formülüyle bulunur ve £0'ın altına düşemez. Vergilendirilebilir gelir \(T = \max(0, \text{Gelir} - A)\) olur. \(T\)'nin ilk £37,700'ü %20, £125,140'a kadar olan kısmı %40, kalanı %45 üzerinden vergilendirilir.
Farklı Maaş Düzeylerinde Gelir Vergisi
Aşağıdaki rakamlar yalnızca gelir vergisini gösterir. Ulusal Sigorta, emeklilik veya öğrenci kredisi kesintilerini içermez. Hesaplamalarda £12,570 kişisel muafiyeti, £100,000 üzerindeki azalma (muafiyet £0'ın altına düşmeyecek şekilde) ve %20/%40/%45 dilimleri kullanılmıştır; %40 dilimi vergilendirilebilir gelirin £125,140'ında sona erer. Buradaki net maaş, brüt gelirden gelir vergisinin çıkarılmasıyla bulunur.
| Brüt gelir | Kişisel muafiyet | Gelir vergisi | Net maaş (NI öncesi) | Efektif oran |
|---|---|---|---|---|
| £30,000 | £12,570 | £3,486 | £26,514 | %11.62 |
| £50,000 | £12,570 | £7,486 | £42,514 | %14.97 |
| £75,000 | £12,570 | £17,432 | £57,568 | %23.24 |
| £100,000 | £12,570 | £27,432 | £72,568 | %27.43 |
| £110,000 | £7,570 | £33,432 | £76,568 | %30.39 |
| £125,140 | £0 | £42,516 | £82,624 | %33.97 |
| £150,000 | £0 | £53,703 | £96,297 | %35.80 |
Çözümlenmiş örnek (£110,000): muafiyet \(A = 12570 - \frac{110000 - 100000}{2} = 7570\) olur. Vergilendirilebilir gelir \(T = 110000 - 7570 = 102430\) olur. Ardından \(T_1 = 37700\) ve \(T_2 = 102430 - 37700 = 64730\) hesaplanır. Vergi \(0.20 \times 37700 + 0.40 \times 64730 = 7540 + 25892 = 33432\) olur.
Çözümlenmiş örnek (£150,000): muafiyet £0 olduğundan \(T = 150000\) olur. Ardından \(T_1 = 37700\), \(T_2 = 125140 - 37700 = 87440\) ve \(T_3 = 150000 - 125140 = 24860\) hesaplanır. Vergi \(7540 + 34976 + 11187 = 53703\) olur.
£100,000 ile £125,140 arasında gelirdeki her ekstra £1 %40 üzerinden vergilendirilir ve ayrıca %40 üzerinden vergilendirilen 50 penilik muafiyet kaybı oluşur. Bu nedenle bu aralıktaki etkin marjinal oran %60'tır.
İskoçya Gelir Vergisi Dilimleri (2026/27)
İskoçya'da yaşıyorsanız ücret ve emekli maaşına İskoç oranları uygulanır; faiz ve temettü geliri yine Birleşik Krallık oranlarıyla vergilendirilir. National Insurance tüm Birleşik Krallık'ta aynıdır.
| Dilim | Brüt gelir aralığı | Oran |
|---|---|---|
| Başlangıç oranı | 12.571 £ – 16.537 £ | 19% |
| Temel oran | 16.538 £ – 29.526 £ | 20% |
| Ara oran | 29.527 £ – 43.662 £ | 21% |
| Yüksek oran | 43.663 £ – 75.000 £ | 42% |
| İleri oran | 75.001 £ – 125.140 £ | 45% |
| En yüksek oran | 125.140 £ üzeri | 48% |
2025/26'da başlangıç dilimi 15.397 £'da, temel dilim 27.491 £'da; 2024/25'te ise 14.876 £ ve 26.561 £'da bitiyordu. Yüksek, ileri ve en yüksek oran eşikleri üç yılda da aynıydı. Örnek (İskoçya, 35.000 £, 2026/27): vergiye tabi gelir 22.430 £, vergi = 3.967 £ × %19 + 12.989 £ × %20 + 5.474 £ × %21 = 4.501,07 £.
Gelir ve istihdam: Birleşik Krallık
Birleşik Krallık için ortalama gelir ve işsizlik, dünyayla karşılaştırmalı, Dünya Bankası verileriyle: yukarıda girdiğiniz rakamlar için bir ölçüt.
- Kişi başına GSMH 2025
- 54.550 USD
- Kişi başına GSYH, SGP 2025
- 64.606 uluslararası $
- Dünya: 25.704
- İşsizlik 2025
- %4,7
- Dünya: %4,8
Son değişim Arttı +%10,6 2025: 54.550 USD; 2024 döneminde 49.320 USD. Bu değişimi CalculatorLib yayımlanan iki rakamdan hesaplar.
2025 yılında Birleşik Krallık için kişi başına gayri safi millî gelir yılda 54.550 ABD doları, ayda yaklaşık 4.546 ABD dolarıydı. Dünya: 14.244 USD
| Yıl | Kişi başına GSMH (USD) | Kişi başına GSYH, SGP (uluslararası $) | İşsizlik |
|---|---|---|---|
| 2025 | 54.550 | 64.606 | %4,7 |
| 2024 | 49.320 | 62.839 | %4,4 |
| 2023 | 48.800 | 60.787 | %4,0 |
| 2022 | 49.690 | 60.267 | %3,8 |
| 2021 | 45.880 | 51.840 | %4,9 |
| 2020 | 39.350 | 48.720 | %4,5 |
| 2019 | 43.640 | 50.494 | %3,7 |
| 2018 | 42.540 | 47.636 | %4,1 |
| 2017 | 42.140 | 46.441 | %4,5 |
| 2016 | 43.310 | 44.376 | %4,9 |
Kişi başına GSMH (Atlas yöntemi) ekonomideki tüm gelirlerin ortalamasıdır, tipik bir maaş değildir; SGP dolarları yerel fiyatlara göre düzeltilmiştir.
Gelir vergisi ve sosyal güvenlik: Birleşik Krallık
- En yüksek gelir vergisi oranı 2025
- %45
- ortalama ücretin 2,2 katından itibaren
- Çalışan sosyal güvenlik primi 2025
- %8 · %2
2025 yılında Birleşik Krallık için yasal en yüksek kişisel gelir vergisi oranı (merkezi ve yerel yönetim birlikte) %45 idi. Bu oran 55.983 GBP olan ortalama ücretin 2,2 katından, yani yılda yaklaşık 125.141 GBP tutarından itibaren uygulanır.
Ardışık kazanç dilimleri için çalışan sosyal güvenlik prim oranları, en düşük dilim önce; dilim sınırları gösterilmemiştir.
OECD ülkelerinde en yüksek gelir vergisi oranları
| Ülke | En yüksek oran | Uygulandığı eşik (× ortalama ücret) | Yıl |
|---|---|---|---|
| Japonya | %55,95 | 7,7 | 2025 |
| Fransa | %55,37 | 12,9 | 2025 |
| Güney Kore | %49,5 | 19,0 | 2025 |
| Almanya | %47,48 | 4,4 | 2025 |
| Birleşik Krallık | %45 | 2,2 | 2025 |
| Amerika Birleşik Devletleri | %43,65 | 8,7 | 2025 |
| Türkiye | %40,76 | 5,6 | 2025 |
| Meksika | %35 | 20,6 | 2025 |
En yüksek oran, en yüksek kazançlara uygulanan yasal orandır; çoğu çalışanın ödediği oran değildir. OECD verileri yalnızca OECD üyesi ülkeleri kapsar.
Birleşik Krallık ve diğer ülkeler
Kişi başına GSMG, cari ABD doları (Atlas yöntemi) — her ülkenin yayımlanmış en son yılı.
- Amerika Birleşik Devletleri 88.810 USD (2025)
- Birleşik Krallık 54.550 USD (2025)
- Fransa 48.630 USD (2025)
- Japonya 38.340 USD (2025)
- Güney Kore 37.880 USD (2025)
- Suudi Arabistan 36.070 USD (2025)
- Türkiye 16.300 USD (2025)
- Rusya 15.960 USD (2025)
- Dünya 14.244 USD (2025)
- Çin 14.230 USD (2025)
- Meksika 13.730 USD (2025)
- Vietnam 4.970 USD (2025)
- Hindistan 2.760 USD (2025)
Satırlar arasında yıllar farklı olabilir: her rakam kendi yılıyla gösterilir. Her ülke için aynı Dünya Bankası göstergesi.
En son veri: 2025 Veriler 2026-10-18 tarihinde güncellendi · güncel
Kaynak: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
Aylık rakamlar bu verilerden CalculatorLib tarafından hesaplanmıştır. En yüksek oranın ulusal para cinsinden eşiği (kat × ortalama ücret) bu verilerden CalculatorLib tarafından hesaplanmıştır.
Kaynak ayrıntıları ve yöntem
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
Sıkça Sorulan Sorular
Muafiyetim neden ortadan kalkıyor? Gelir £100.000'i aştığında, HMRC kişisel muafiyeti kademeli olarak azaltır ve £100.000 ile £125.140 arasında efektif %60'lık bir marjinal oran oluşturur.
National Insurance dahil mi? Evet. Net ele geçen tutardan çalışanın 1. sınıf National Insurance primi düşülür: 12.570 £ ile 50.270 £ arasındaki kazanca %8, üzerine %2; Birleşik Krallık'ın her yerinde aynıdır.
İskoçya da kapsanıyor mu? Evet. Seçilen vergi yılının İskoç dilimlerini uygulamak için İskoçya'yı seçin. İskoç vergi mükellefleri faiz ve temettüde yine Birleşik Krallık oranlarını öder; bu araç tüm geliri ücret olarak kabul eder.