O que esta calculadora faz
Esta ferramenta estima o Imposto de Renda do Reino Unido (UK Income Tax) para o ano fiscal 2026/27 para contribuintes na Inglaterra, no País de Gales e na Irlanda do Norte. (A Escócia usa faixas e alíquotas diferentes.) Ela aplica o limite de isenção pessoal padrão (personal allowance), a redução gradual desse limite para quem tem renda alta e as faixas de alíquota básica, alta e adicional à sua renda bruta anual. Não inclui National Insurance, benefícios de previdência privada, financiamento estudantil nem outras deduções.
Como usar
Informe sua renda bruta anual e selecione o ano fiscal. Em seguida, veja o total do imposto de renda, o valor líquido que você recebe e o detalhamento faixa por faixa. O resultado também mostra seu limite de isenção pessoal (que diminui se você ganha mais de £100.000) e sua alíquota efetiva.
A fórmula explicada
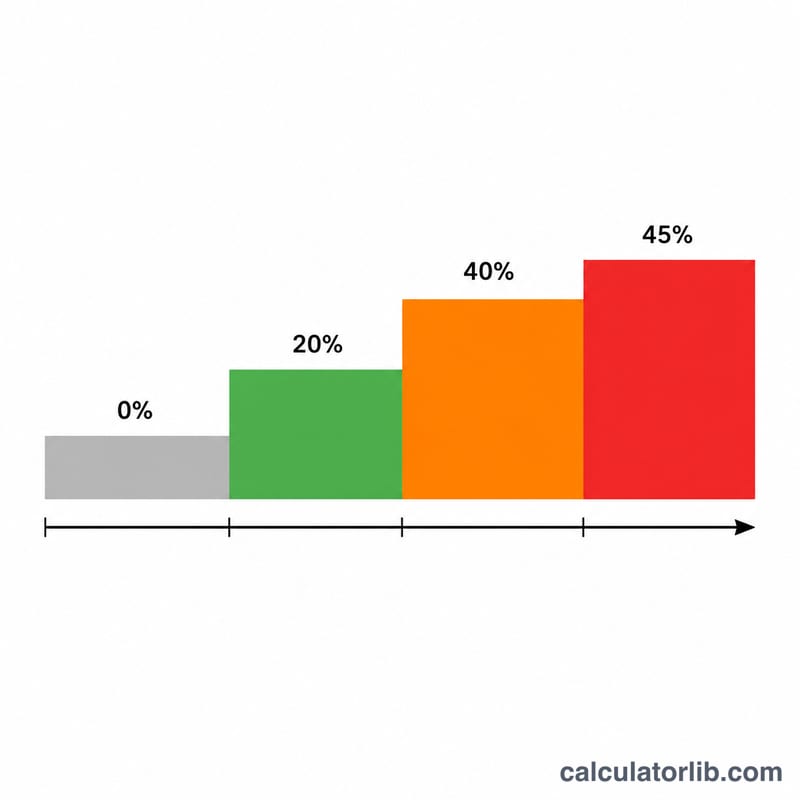
Todos começam com um limite de isenção pessoal de £12.570. Acima de £100.000, o limite é reduzido em £1 para cada £2 recebidos, desaparecendo por completo em £125.140. O imposto incide então sobre a renda tributável (renda menos o limite): 20% sobre os primeiros £37.700, 40% de £37.700 até £125.140 e 45% sobre o que exceder £125.140.
$$\begin{gathered} \text{Imposto} = 0{,}20\,T_1 + 0{,}40\,T_2 + 0{,}45\,T_3 \\[1.5em] \text{onde}\quad \left\{ \begin{aligned} A &= 12570 - \max\!\left(0,\ \tfrac{\text{Renda} - 100000}{2}\right) \\ T &= \max(0,\ \text{Renda} - A) \\ T_1 &= \min(T,\ 37700) \\ T_2 &= \max(0,\ \min(T,\ 125140) - 37700) \\ T_3 &= \max(0,\ T - 125140) \end{aligned} \right. \end{gathered}$$Exemplo prático
Com renda de £120.000: o limite é reduzido em \((120\,000 - 100\,000)/2 = \text{£}10{,}000\), sobrando £2.570. A renda tributável é \(120\,000 - 2\,570 = \text{£}117{,}430\). Alíquota básica: \(37\,700 \times 20\% = \text{£}7{,}540\). Alíquota alta: \((117\,430 - 37\,700) \times 40\% = 79\,730 \times 40\% = \text{£}31{,}892\). Alíquota adicional: £0. Imposto total = £39.432, restando £80.568 líquidos.
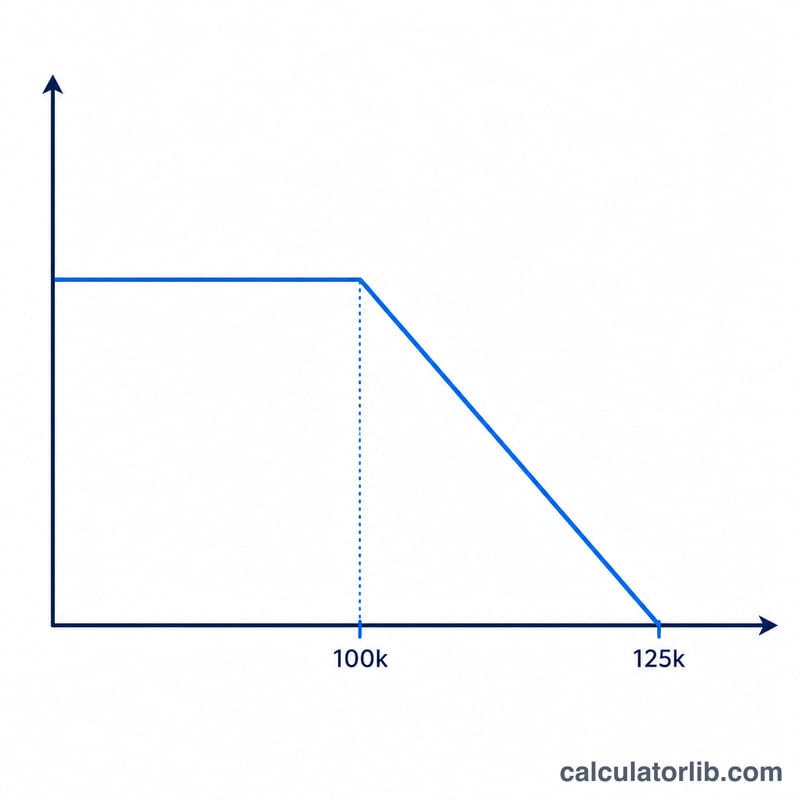
Faixas e limites do Imposto de Renda 2026/27 (Inglaterra, País de Gales e Irlanda do Norte)
Estas faixas se aplicam a contribuintes da Inglaterra, do País de Gales e da Irlanda do Norte. A Escócia define suas próprias alíquotas e faixas de imposto de renda, portanto esta tabela não vale para lá. A tabela abrange apenas o imposto de renda. Não inclui National Insurance, parcelas de financiamento estudantil nem contribuições de previdência.
| Faixa | Intervalo de renda bruta | Alíquota |
|---|---|---|
| Limite de isenção pessoal | £0 a £12.570 | 0% |
| Alíquota básica | £12.571 a £50.270 (os primeiros £37.700 da renda tributável) | 20% |
| Alíquota alta | £50.271 a £125.140 | 40% |
| Alíquota adicional | Acima de £125.140 | 45% |
| Redução gradual do limite | £100.000 a £125.140: o limite cai £1 para cada £2 de renda acima de £100.000 e chega a £0 em £125.140 | Limite reduzido; renda tributada a 40% dentro desta faixa |
O cálculo funciona assim. O limite é \(A = 12570 - \max\left(0, \frac{ \text{Renda} - 100000}{2}\right)\) e não pode ficar abaixo de £0. A renda tributável é \(T = \max(0, \text{Renda} - A)\). Os primeiros £37.700 de \(T\) são tributados a 20%, a parte até £125.140 a 40% e o restante a 45%.
Imposto de renda em diferentes níveis salariais
Os valores abaixo são apenas de imposto de renda. Não incluem descontos de National Insurance, previdência ou financiamento estudantil. Eles usam o limite de £12.570, a redução gradual acima de £100.000 (com o limite com piso de £0) e as faixas de 20%/40%/45%, com a faixa de 40% terminando em £125.140 de renda tributável. Aqui, valor líquido significa renda bruta menos imposto de renda.
| Renda bruta | Limite de isenção pessoal | Imposto de renda | Líquido (antes do NI) | Alíquota efetiva |
|---|---|---|---|---|
| £30.000 | £12.570 | £3.486 | £26.514 | 11,62% |
| £50.000 | £12.570 | £7.486 | £42.514 | 14,97% |
| £75.000 | £12.570 | £17.432 | £57.568 | 23,24% |
| £100.000 | £12.570 | £27.432 | £72.568 | 27,43% |
| £110.000 | £7.570 | £33.432 | £76.568 | 30,39% |
| £125.140 | £0 | £42.516 | £82.624 | 33,97% |
| £150.000 | £0 | £53.703 | £96.297 | 35,80% |
Exemplo prático (£110.000): o limite é \(A = 12570 - \frac{110000 - 100000}{2} = 7570\). A renda tributável é \(T = 110000 - 7570 = 102430\). Então \(T_1 = 37700\) e \(T_2 = 102430 - 37700 = 64730\). O imposto é \(0{,}20 \times 37700 + 0{,}40 \times 64730 = 7540 + 25892 = 33432\).
Exemplo prático (£150.000): o limite é £0, portanto \(T = 150000\). Então \(T_1 = 37700\), \(T_2 = 125140 - 37700 = 87440\) e \(T_3 = 150000 - 125140 = 24860\). O imposto é \(7540 + 34976 + 11187 = 53703\).
Entre £100.000 e £125.140, cada £1 adicional de renda é tributado a 40% e também elimina 50p do limite, que por sua vez também é tributado a 40%. A alíquota marginal efetiva nessa faixa é, portanto, de 60%.
Renda e emprego: Reino Unido
Reino Unido: renda média e desemprego comparados com o mundo, segundo o Banco Mundial – uma referência para os números que você insere acima.
- RNB per capita 2025
- 54.550 USD
- PIB per capita, PPC 2025
- 64.606 $ int.
- Mundo: 25.704
- Desemprego 2025
- 4,7%
- Mundo: 4,8%
Última variação Alta +10,6% 2025: 54.550 USD, ante 49.320 USD (2024). A CalculatorLib calcula esta variação a partir dos dois números publicados.
Reino Unido, 2025: a renda nacional bruta por pessoa foi de 54.550 dólares americanos por ano, cerca de 4.546 dólares americanos por mês. Mundo: 14.244 USD
| Ano | RNB per capita (USD) | PIB per capita, PPC ($ int.) | Desemprego |
|---|---|---|---|
| 2025 | 54.550 | 64.606 | 4,7% |
| 2024 | 49.320 | 62.839 | 4,4% |
| 2023 | 48.800 | 60.787 | 4,0% |
| 2022 | 49.690 | 60.267 | 3,8% |
| 2021 | 45.880 | 51.840 | 4,9% |
| 2020 | 39.350 | 48.720 | 4,5% |
| 2019 | 43.640 | 50.494 | 3,7% |
| 2018 | 42.540 | 47.636 | 4,1% |
| 2017 | 42.140 | 46.441 | 4,5% |
| 2016 | 43.310 | 44.376 | 4,9% |
A RNB per capita (método Atlas) é a média de toda a renda da economia, não um salário típico; os dólares PPC ajustam os preços locais.
Imposto de renda e previdência social: Reino Unido
- Alíquota máxima do imposto de renda 2025
- 45%
- a partir de 2,2 × o salário médio
- Contribuição previdenciária do empregado 2025
- 8% · 2%
Reino Unido, 2025: a alíquota legal máxima do imposto de renda da pessoa física (governo central e governos locais somados) era de 45%. Ela se aplica a partir de 2,2 vezes o salário médio de 55.983 GBP, ou seja, a partir de cerca de 125.141 GBP por ano.
Alíquotas de contribuição previdenciária do empregado por faixas sucessivas de rendimento, da mais baixa para a mais alta; os limites das faixas não são exibidos.
Alíquotas máximas do imposto de renda nos países da OCDE
| País | Alíquota máxima | Aplica-se a partir de (× salário médio) | Ano |
|---|---|---|---|
| Japão | 55,95% | 7,7 | 2025 |
| França | 55,37% | 12,9 | 2025 |
| Coreia do Sul | 49,5% | 19,0 | 2025 |
| Alemanha | 47,48% | 4,4 | 2025 |
| Reino Unido | 45% | 2,2 | 2025 |
| Estados Unidos | 43,65% | 8,7 | 2025 |
| Turquia | 40,76% | 5,6 | 2025 |
| México | 35% | 20,6 | 2025 |
A alíquota máxima é a alíquota legal sobre os rendimentos mais altos, não a que a maioria dos trabalhadores paga. Os dados da OCDE abrangem apenas os países membros da OCDE.
Reino Unido e outros países
RNB per capita em dólares americanos correntes (método Atlas) – o último ano publicado de cada país.
- Estados Unidos 88.810 USD (2025)
- Reino Unido 54.550 USD (2025)
- França 48.630 USD (2025)
- Japão 38.340 USD (2025)
- Coreia do Sul 37.880 USD (2025)
- Arábia Saudita 36.070 USD (2025)
- Turquia 16.300 USD (2025)
- Rússia 15.960 USD (2025)
- Mundo 14.244 USD (2025)
- China 14.230 USD (2025)
- México 13.730 USD (2025)
- Vietnã 4.970 USD (2025)
- Índia 2.760 USD (2025)
Os anos podem variar de uma linha para outra: cada número aparece com seu próprio ano. O mesmo indicador do Banco Mundial para todos os países.
Último dado: 2025 Dados atualizados em 2026-10-18 · atual
Fonte: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
Os valores mensais são calculados pela CalculatorLib a partir destes dados. O limite da alíquota máxima em moeda nacional (múltiplo × salário médio) é calculado pela CalculatorLib a partir destes dados.
Detalhes da fonte e metodologia
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
Renda e empregos em Reino Unido: todos os números e histórico
Perguntas frequentes
Por que meu limite de isenção desaparece? Quando a renda ultrapassa £100.000, a HMRC (a receita do Reino Unido) reduz gradualmente o limite de isenção pessoal, criando uma alíquota marginal efetiva de 60% entre £100.000 e £125.140.
Isso inclui o National Insurance? Não — este cálculo é apenas de imposto de renda. O NI é calculado separadamente.
A Escócia está incluída? Não. A Escócia tem suas próprias faixas de imposto de renda; esta calculadora abrange a Inglaterra, o País de Gales e a Irlanda do Norte.