Bu hesaplama aracı nedir?
Bu araç Hindistan için geçerlidir; Türkiye'deki mevduat vergisi kuralları farklıdır. Hindistan'da banka vadeli mevduatlarından (FD) elde edilen faiz, "Diğer Kaynaklardan Elde Edilen Gelir" olarak tamamen vergiye tabidir ve toplam gelirinize eklenerek geçerli gelir vergisi diliminizin oranı üzerinden vergilendirilir. Bankalar ayrıca yıllık FD faizi belirli bir eşiği aştığında (güncel kurallara göre genellikle ₹40.000, emekli/yaşlı vatandaşlar için ₹50.000) kaynakta vergi kesintisi (TDS – Tax Deducted at Source) uygular. Bu araç; brüt faizinizi, bankanın kestiği TDS'yi, dilim oranınızdaki toplam vergi yükünüzü ve elinizde kalan net faizi tahmin eder.
Nasıl kullanılır?
Mevduat tutarınızı, yıllık faiz oranını, yıl cinsinden vadeyi, gelir vergisi dilim oranınızı ve bankanın uyguladığı TDS oranını (PAN numarası verilirse %10, verilmezse %20) girin. Araç; brüt faizi, kesilen TDS'yi, dilim oranınıza göre ödenecek toplam vergiyi, TDS'nin ötesinde ödemeniz gerekebilecek ek vergiyi ve vergi sonrası net faizinizi gösterir.
Formül açıklaması
Brüt faiz Anapara × Oran × Yıl formülüyle hesaplanır (tahmin için basit faiz kullanılır). TDS Brüt Faiz × TDS oranı'na eşittir. Toplam verginiz Brüt Faiz × dilim oranı şeklinde bulunur. Elinizde kalan net faiz ise Brüt Faiz × (1 − dilim oranı)'dır. "Ödenecek ek vergi", toplam dilim verginizden daha önce kesilen TDS'nin çıkarılmasıyla hesaplanır.
$$\text{Net Faiz} = I \times \left(1 - \frac{\text{Dilim Oranı (\%)}}{100}\right)$$$$\text{burada}\quad \left\{ \begin{aligned} I &= \text{Anapara (₹)} \times \frac{\text{Oran (\%)}}{100} \times \text{Vade (yıl)} \\ \text{TDS} &= I \times \frac{\text{TDS Oranı (\%)}}{100} \\ \text{Ek Vergi} &= \max\!\left(I \times \tfrac{\text{Dilim}}{100} - \text{TDS},\ 0\right) \end{aligned} \right.$$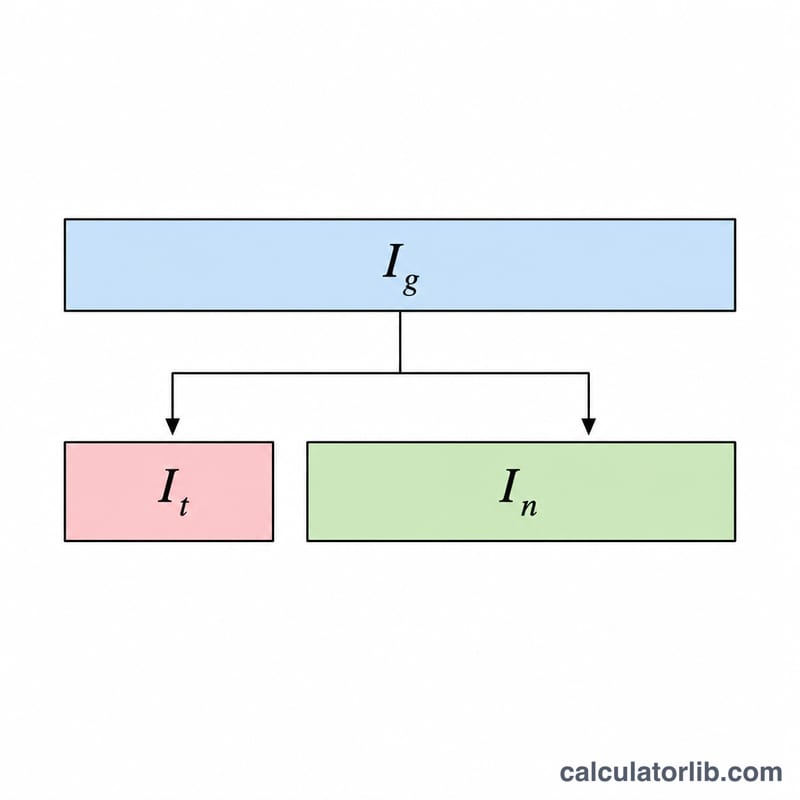
Örnek hesaplama
₹1.00.000 tutarındaki bir mevduat %7 faizle 1 yıl tutulduğunda ₹7.000 brüt faiz getirir. %30 dilimde toplam vergi ₹2.100, net faiz ise ₹4.900 olur. Banka %10 oranında TDS keser, yani ₹700; dolayısıyla beyanname verirken ek olarak ₹1.400 ödemeniz gerekir.
$$I = 100000 \times \frac{7}{100} \times 1 = 7000$$$$\text{Net Faiz} = 7000 \times \left(1 - \frac{30}{100}\right) = 4900$$$$\text{TDS} = 7000 \times \frac{10}{100} = 700$$$$\text{Ek Vergi} = \max\!\left(7000 \times \tfrac{30}{100} - 700,\ 0\right) = 1400$$
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
FD faizi vergiye tabi mi? Evet; TDS kesilip kesilmediğine bakılmaksızın gelirinize eklenir ve dilim oranınız üzerinden vergilendirilir.
Gelirim vergi dışı sınırın altındaysa ne olur? TDS'den kaçınmak için Form 15G/15H verebilirsiniz; bu durumu görmek için buraya dilim oranını %0 girin, böylece net = brüt çıkar.
TDS neden toplam vergimden düşük? TDS (%10) yalnızca bir ön ödemedir; beyannamenizi verirken aradaki farkı gerçek dilim oranınız üzerinden tamamlarsınız.