税抜き価格の逆算計算ツール(Backwards Tax Calculator)
「Backwards Tax Calculator(逆算タックス計算機/Reverse Sales Tax Calculator)」は、税込みの合計金額から税抜きの本体価格を割り出すためのツールです。レシートに書かれているのが合計金額だけで、商品そのものの値段(税抜価格)がいくらだったのかを知りたい——そんなときに役立ちます。
このツールはもともと、州・郡・市ごとに税率が異なる米国のセールスタックス(sales tax/小売売上税)を想定して作られたものです。ただし計算の仕組み自体は世界共通で、日本の消費税(標準税率10%/軽減税率8%)や欧州のVAT(付加価値税)の逆算にもそのまま使えます。表示金額の単位はドル($)ですが、税率と金額の関係は同じなので、円に読み替えて計算しても結果の考え方は変わりません。なお、税率や課税・非課税の扱いは国や地域ごとに異なるため、実務ではお住まいの地域のルールをご確認ください。
こんなときに使えます
次のような場面で、税抜き価格の逆算が必要になります。
- 支払った合計金額(税込)だけが分かっていて、商品の本体価格を知りたいとき
- 経費精算や帳簿付けで、支払総額から税額と本体価格を分けて記録したいとき
- 買い物の予算を立てるときに、支払額のうちどれだけが税金なのかを把握したいとき
税金を逆算する計算方法
逆算には、大きく分けて2つのパターンがあります。
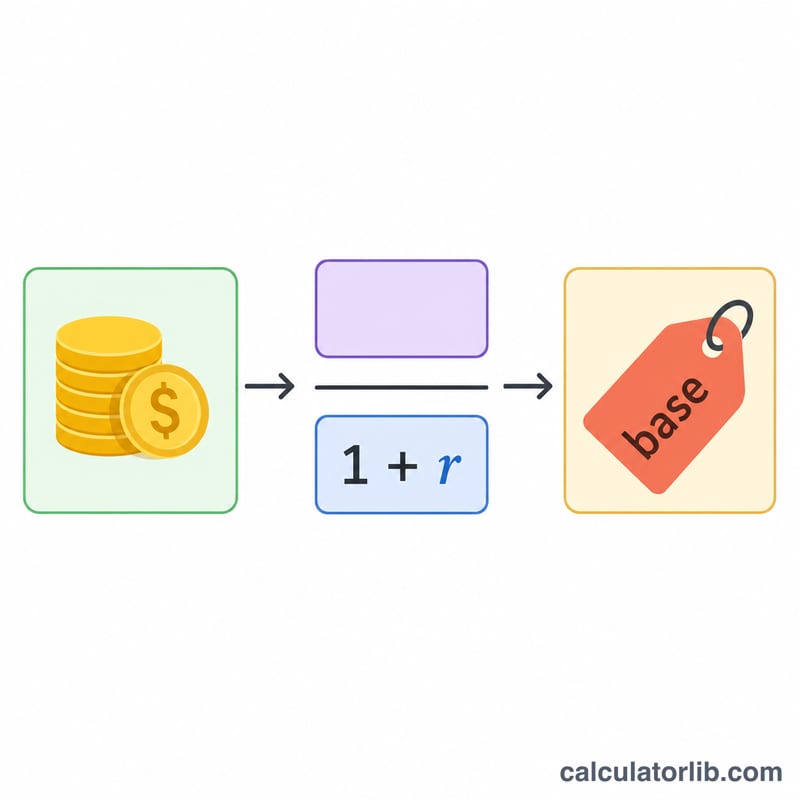
1. 入力金額が税込み(グロス)の場合
税抜金額 = 税込金額 ÷ (1 + (税率 ÷ 100))
税額 = 税込金額 − 税抜金額
2. 入力金額が税抜き(ネット)の場合
税額 = 入力金額 × (税率 ÷ 100)
税抜金額 = 入力金額
税込金額 = 税抜金額 + 税額
実効税率(税抜金額に対して実際に支払った税金の割合)は、次の式で求められます。
実効税率 = (税額 ÷ 税抜金額) × 100%
計算例
例1:税込金額から本体価格を求める
ある商品を $108.90 で購入し、売上税率が 8.9% だった場合、税抜きの価格はいくらでしょうか。
| 項目 | 金額・数値 |
|---|---|
| 合計金額(税込) | $108.90 |
| 税率 | 8.9% |
| 税抜金額 | $100.00 |
| 税額 | $8.90 |
計算:$108.90 ÷ (1 + (8.9 ÷ 100)) = $108.90 ÷ 1.089 = $100.00
例2:税抜価格から税額と合計を求める
税抜きで $75 の商品に 6% の税率がかかる場合、税込みの支払総額はいくらになるでしょうか。
| 項目 | 金額・数値 |
|---|---|
| 税抜金額 | $75.00 |
| 税率 | 6% |
| 税額 | $4.50 |
| 合計金額(税込) | $79.50 |
計算:税額 = $75 × (6 ÷ 100) = $4.50
合計 = $75 + $4.50 = $79.50
例3:税率の高い国での経費を逆算する
事業として税込 $1,230 の買い物をしました。税率が 23%(欧州の標準VAT水準)の場合、帳簿に記載する税抜金額はいくらになるでしょうか。
| 項目 | 金額・数値 |
|---|---|
| 合計金額(税込) | $1,230.00 |
| 税率 | 23% |
| 税抜金額 | $1,000.00 |
| 税額 | $230.00 |
計算:$1,230 ÷ (1 + (23 ÷ 100)) = $1,230 ÷ 1.23 = $1,000
関連する計算ツール
税金の逆算は、家計管理や事業の経理など幅広い場面で役立ちます。あわせて次のツールもご活用ください。
- 売上税(セールスタックス)計算ツール - 買い物にかかる税額を計算
- 割引計算ツール - 割引後の価格を計算
- VAT(付加価値税)計算ツール - 欧州型の付加価値税を計算
- 利益率計算ツール - 売上に対する利益率を計算
- パーセント割引計算ツール - 割引率から値引き額を計算
使うときのポイント
逆算ツールを使う際は、次の点に注意してください。
- 入力する金額が「税込(グロス)」か「税抜(ネット)」かを必ず確認する
- 地域に合った税率を使う。米国のセールスタックスは州・郡・市によって税率が異なり、日本の消費税は標準10%・軽減8%と品目で分かれます
- 事業の経理では、税抜金額と税込金額の両方を記録として残しておく
- 食料品や医薬品など、非課税・軽減税率の対象となる品目がある点に注意する(日本では2021年4月以降、小売価格は原則として総額表示です)
主要な用語と定義
逆算税金計算(リバース計算)は、既に税金を含む合計からスタートして、税金が適用された金額を割り出す計算です。以下の用語は、その計算の各要素を説明しています。
- 税込総額(税金を含む総額)—— 実際に支払われた、または請求された金額で、税金を含みます。これが「税後金額」として入力する数字です。VAT・GST導入国では通常、店頭表示価格です。米国では通常、レジで売上税が追加された後のレシート合計です。
- 税抜額(税前、税金を除いた額)—— 税金がかかる前の商品またはサービスの価格です。これが計算機の主要な出力であり、ほとんどの簿記システムでは、費用記録、収益行、または払い戻し請求に記載される数字です。
- 税額—— 税込総額と税抜額の差:\(\text{税額} = \text{税込総額} - \text{税抜額}\)。別の表現では、\(\text{税額} = \text{税抜額} \times r\)。ここで\(r\)は小数で表した税率です。
- 法定税率—— 税抜額に適用される法令で定められたパーセンテージ(例えば20%のVAT、または8.25%の合計売上税)。これが「税率(%)」欄に入力する税率です。
- 実効税率—— 選択した基準に対する税金のシェア。税抜額を基準にすると法定税率に等しく、税込総額を基準にすると\(\dfrac{r}{1+r}\)となり、常に法定税率より低くなります。「実効税率」を述べるときは、常にどの基準を使っているかを明記してください。
- 除数 \((1 + r/100)\)—— 税込総額を税抜額に換算する単一の数値。7%では除数は1.07、20%では1.20です。逆算税金計算は単純にこの数値で割る計算です:$$\text{税抜額} = \frac{\text{税込総額}}{1 + \dfrac{r}{100}}$$
- VAT/GST対売上税—— 付加価値税(欧州、英国、その他多くの国)と商品・サービス税(カナダ、オーストラリア、ニュージーランド、インド等)は、通常、消費者向け価格に含まれた形で表示され、供給チェーンの各段階で徴収され、登録事業者が仕入控除税を回収します。米国の売上税は単一段階の小売税で、通常、税別で表示され、支払い時に追加されます。逆算税金の計算式は同じです。価格の表示慣行のみが異なります。
- 合計税率—— 米国では、特定の場所で課せられる総税率は、州税率に郡税、市税、および特別地区税の合計です(例えば州税率に郡税率に交通地区税率を加算)。州税率だけでなく、合計税率を入力してください。カナダのHST州も同様に、連邦要素と州要素を組み合わせて1つの税率にしています。
一般的な税率とその逆算税金除数
税金を含む合計から税金を除去するには、除数 \(1 + r\) で割ります。別の表現では、税前係数 \(\dfrac{1}{1+r}\) を掛けます。最後の欄は、税込総額に占める税金そのものの割合 \(\dfrac{r}{1+r}\) を示しており、常に法定税率より低いことに注意してください。
| 法定税率 | 除数 (1 + r) | 税前係数 1/(1 + r) | 税込総額に対する税金シェア r/(1 + r) |
|---|---|---|---|
| 5% | 1.05 | 0.95238 | 4.762% |
| 6% | 1.06 | 0.94340 | 5.660% |
| 6.25% | 1.0625 | 0.94118 | 5.882% |
| 7% | 1.07 | 0.93458 | 6.542% |
| 7.5% | 1.075 | 0.93023 | 6.977% |
| 8% | 1.08 | 0.92593 | 7.407% |
| 8.25% | 1.0825 | 0.92379 | 7.621% |
| 8.9% | 1.089 | 0.91827 | 8.173% |
| 10% | 1.10 | 0.90909 | 9.091% |
| 13% | 1.13 | 0.88496 | 11.504% |
| 15% | 1.15 | 0.86957 | 13.043% |
| 20% | 1.20 | 0.83333 | 16.667% |
| 21% | 1.21 | 0.82645 | 17.355% |
| 23% | 1.23 | 0.81301 | 18.699% |
上の税率は、それらがあなたに適用されるからではなく、一般的な切りのよい数字だから挙げています。米国では、特定の住所で課せられる税率は、管轄区域ごと、また時間とともに変わる州税率と郡税率と市税率と特別地区税率の組み合わせです。州の租税当局または地方税務当局に確認してください(多くの場合、住所レベルの税率検索を公開しています)。近くの市の税率を想定すべきではありません。米国外では、標準VAT/GST税率と軽減税率は全国で設定され、また変わります。関連する国の税務当局が公開している現在の税率を、申告や請求に頼る前に確認してください。
6.25%での動作確認:税込合計$53.13から\(53.13 \div 1.0625 = 50.005 \approx 50.00\)の税抜額と$3.13の税額が得られ、\(3.13 \div 53.13 = 5.89\%\)は税込総額の5.89%です。これは表の5.882%に近く、小さな差はセント単位の四捨五入に由来します。
計算結果を理解する
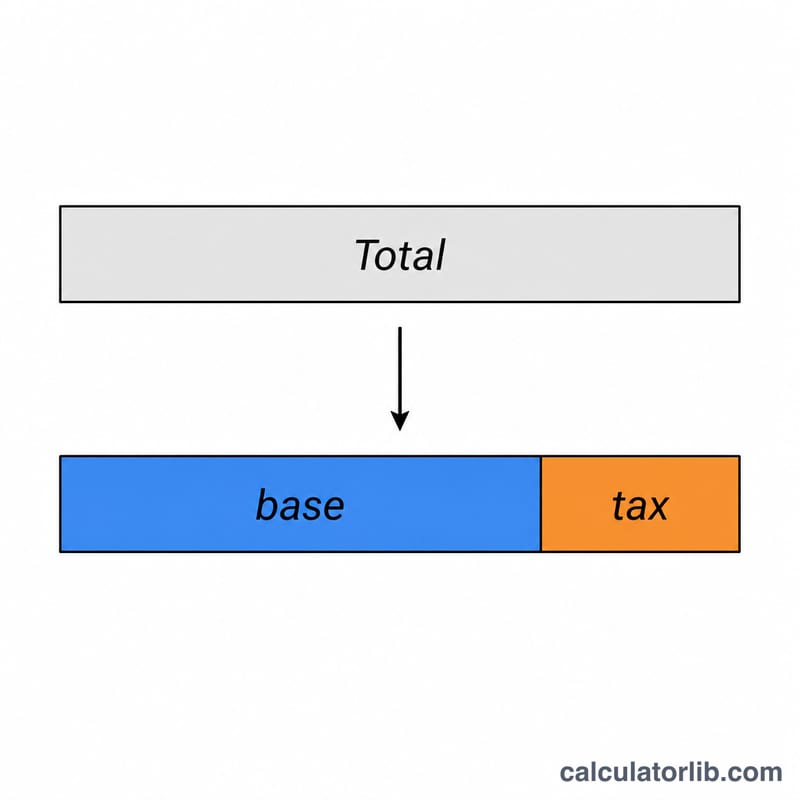
計算機は3つの関連する数字を返します:税抜額、税額、および実効税率です。実務上、各数字が何を意味するかは次の通りです。
- 税抜額は課税標準です。ほとんどの簿記システムでは、これは費用記録、収益行、または払い戻し請求に記載されるべき数字です。税金は通常、別の勘定(回収可能な仕入控除VAT/GST、または売上税納付義務)で追跡されるからです。8.25%の合計税率で$216.75のレシートの場合、税抜額は$$\frac{216.75}{1 + \dfrac{8.25}{100}} = \frac{216.75}{1.0825} = 200.23$$から200.23であり、$16.52の税額が残ります。20%のVATレートでの€1,000.00の請求書合計は同じように分解されます:$$\frac{1000.00}{1.20} = 833.33$$により、833.33の税抜額と166.67の税額が得られます。
- 税込総額に対する税金シェアは、常に法定税率より低くなります。最初の例では、税金は税抜額の8.25%ですが、支払われた合計の\(16.52 \div 216.75 = 7.62\%\)のみです。これは参照表の\(\dfrac{r}{1+r}\)と一致します。これが、税込合計に税率を掛けると税金を過大評価する理由です。8.25%では、\(216.75 \times 0.0825 = 17.88\)で、約$1.36多すぎます。\(1+r\)で割ることが正しい操作です。
- 実効税率が入力した税率に等しい理由。単一税率の計算の場合、ツールは税率から税抜額を導き出し、その後、税金÷税抜額を報告しており、同じパーセンテージを再構成しています。つまり、入力と一致する実効税率は、分割が算術的に正しいことの整合性チェックであり、新しい情報ではありません。実効税率が法定税率から乖離するのは、基準が変わるときだけです。税金が税込総額に対して測定される場合、複数の税率がレシート全体にブレンドされている場合、または購入の一部が免税されている場合です。
- 印刷レシートからのセント単位の差異を予期してください。POS及び請求システムは、税を行項目ごと、税グループごと、または請求書合計で四捨五入し、ルールはシステムと管轄区域によって異なります。丸められた総合計からの逆算計算は、したがって、紙のレシートの税額行から1〜2セント離れることができます。単一項目の購入では通常、2つは一致します。長いティルレシートの場合、1〜2セントの差は正常で、どちらかの数字でもエラーではありません。正確な数字が必要な場合(VAT/GST申告書または監査証跡用)は、ドキュメントに印刷された税額を使用してください。
- 一度に1つの税率。結果は、全体に適用した単一の税率のみを反映しています。実際のレシートは、多くの場合、税率を混ぜます。食料品や本が軽減税率またはゼロ税率で、一般商品が標準税率で並んでいる場合、医療品が免税の場合、またはボトルデポジット、チップ、特定の手数料など課税されない料金があります。1つの混合税率で混合レシートを分割すると、すべての行の税抜額が間違います。税務処理により行をグループ化し、グループごとに1回計算を実行し、グループをまとめて追加し直してください。
何が課税対象であるか、特定の住所にどの税率が適用されるか、および四捨五入をどのように実行する必要があるかについてのルールは、全国(米国では地域)で設定されます。このページと計算機は、算術の確認のための情報ツールです。税務アドバイスではなく、あなたの税務上の責任を決定しません。申告、請求、またはお金が関わる決定の場合は、適用される税率と処理を関連する税務当局または管轄区域の適格な税専門家に確認してください。