Calculateur de taxe inversée
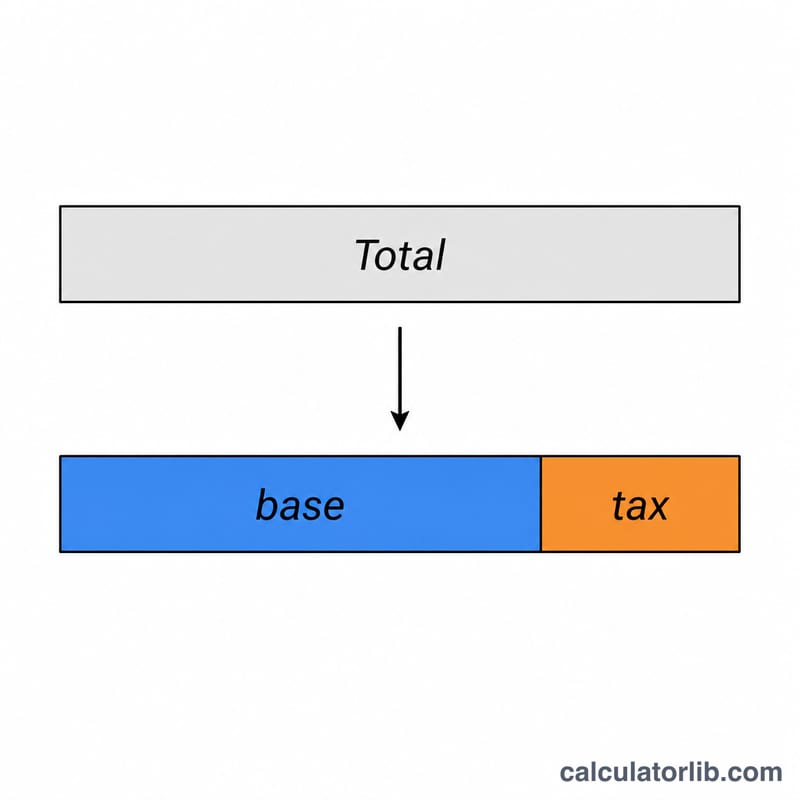
Un calculateur de taxe inversée (aussi appelé calcul de TVA inversée ou calcul du HT à partir du TTC) permet de retrouver le montant hors taxes lorsque l'on connaît uniquement le montant final, taxe comprise. C'est l'opération inverse du calcul de taxe classique : au lieu d'ajouter la taxe à un prix HT, on la « retire » d'un prix TTC.
L'outil fonctionne avec n'importe quel taux et n'importe quelle devise. En France et dans l'Union européenne, la taxe concernée est le plus souvent la TVA (20 %, 10 %, 5,5 % ou 2,1 % selon les biens et services). Les exemples ci-dessous reprennent les chiffres d'origine en dollars, avec des taux de sales tax nord-américaine : le calcul est rigoureusement identique en euros, il suffit de remplacer le taux par celui qui s'applique à votre situation.
Quand utiliser un calculateur de taxe inversée
Ce calcul est utile dans de nombreuses situations concrètes :
- Vous connaissez le prix payé TTC et vous devez retrouver le prix HT d'origine
- Vous saisissez des notes de frais ou des achats professionnels et vous devez isoler la part de taxe du montant total réglé
- Vous préparez un budget et vous voulez savoir quelle part de votre dépense part en taxe plutôt que dans le produit lui-même
Comment calculer une taxe à l'envers
Deux cas de figure se présentent selon la nature du montant dont vous disposez :
1. Le montant inclut déjà la taxe (montant TTC) :
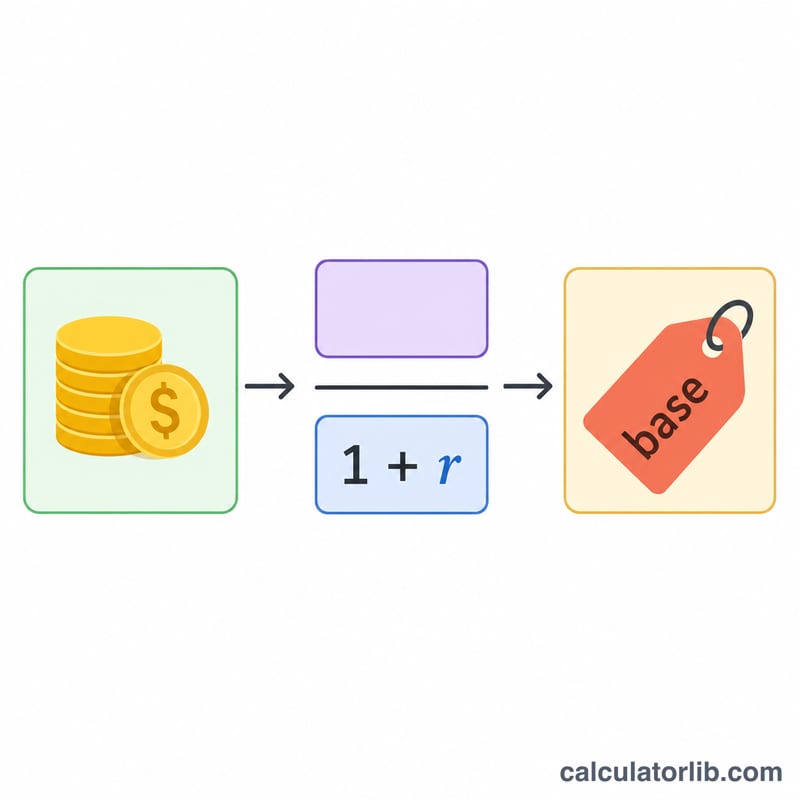
Montant HT = Montant TTC / (1 + (Taux de taxe / 100))
Montant de la taxe = Montant TTC − Montant HT
2. Le montant n'inclut pas la taxe (montant HT) :
Montant de la taxe = Montant HT × (Taux de taxe / 100)
Montant HT = Montant saisi
Montant TTC = Montant HT + Montant de la taxe
Le taux de taxe effectif — c'est-à-dire le pourcentage réellement supporté par rapport au montant hors taxes — se calcule ainsi :
Taux de taxe effectif = (Montant de la taxe / Montant HT) × 100 %
Exemples de calcul de taxe inversée
Exemple 1 : retrouver le prix HT à partir d'un total TTC
Vous achetez un article 108,90 $ et le taux de taxe est de 8,9 %. Quel était le prix hors taxes ?
| Information | Valeur |
|---|---|
| Montant total (taxe comprise) | 108,90 $ |
| Taux de taxe | 8,9 % |
| Montant HT | 100,00 $ |
| Montant de la taxe | 8,90 $ |
Calcul : 108,90 $ / (1 + (8,9/100)) = 108,90 $ / 1,089 = 100,00 $
Exemple 2 : calculer la taxe à partir d'un prix hors taxes
Un article coûte 75 $ hors taxes et le taux de taxe est de 6 %. Quel sera le montant total à payer ?
| Information | Valeur |
|---|---|
| Montant HT | 75,00 $ |
| Taux de taxe | 6 % |
| Montant de la taxe | 4,50 $ |
| Montant total (taxe comprise) | 79,50 $ |
Calcul : Montant de la taxe = 75 $ × (6/100) = 4,50 $
Total = 75 $ + 4,50 $ = 79,50 $
Exemple 3 : dépense professionnelle avec un taux différent
Votre entreprise réalise un achat de 1 230 $ taxe comprise. Avec un taux de 23 %, quel montant HT devez-vous inscrire dans votre comptabilité ?
| Information | Valeur |
|---|---|
| Montant total (taxe comprise) | 1 230,00 $ |
| Taux de taxe | 23 % |
| Montant HT | 1 000,00 $ |
| Montant de la taxe | 230,00 $ |
Calcul : 1 230 $ / (1 + (23/100)) = 1 230 $ / 1,23 = 1 000 $
Calculs de taxes associés
Savoir remonter d'un prix TTC vers un prix HT est utile dans de nombreux contextes de gestion et de budget. Ces calculateurs complémentaires peuvent également vous servir :
- Calculateur de taxe de vente – Calculer la taxe sur un achat
- Calculateur de remise – Calculer un prix remisé
- Calculateur de TVA – Calculer la taxe sur la valeur ajoutée
- Calculateur de marge bénéficiaire – Calculer vos marges sur les ventes
- Calculateur de pourcentage de réduction – Calculer l'économie réalisée
Conseils d'utilisation du calculateur de taxe inversée
Quelques points à garder en tête pour obtenir un résultat fiable :
- Vérifiez toujours si votre montant de départ est TTC (taxe incluse) ou HT (hors taxes) : c'est l'erreur la plus fréquente
- Utilisez le taux réellement applicable : aux États-Unis, la sales tax varie selon l'État, le comté et parfois la ville, alors qu'en France la TVA est nationale mais comporte plusieurs taux (20 %, 10 %, 5,5 %, 2,1 %) selon le bien ou le service
- En comptabilité, conservez toujours la trace du montant HT et du montant TTC, notamment pour la déduction de la TVA
- N'oubliez pas que certains produits sont exonérés ou relèvent d'un taux réduit selon la réglementation locale
Termes et définitions clés
Un calcul de taxe rétrograde (inverse) part d'un total qui comprend déjà la taxe et travaille en sens inverse pour trouver le montant sur lequel la taxe a été prélevée. Les termes ci-dessous décrivent chaque partie de ce calcul.
- Montant brut (total toutes taxes comprises) — le montant réellement payé ou facturé, taxe comprise. C'est le chiffre que vous entrez comme Montant après impôt. Dans les pays avec TVA et GST, c'est généralement le prix affiché sur l'étiquette du rayon ; aux États-Unis, c'est normalement le total du reçu après l'ajout de la taxe de vente à la caisse.
- Montant net (hors taxe, avant impôt) — le prix des biens ou services avant taxe. C'est le résultat principal du calculateur et, dans la plupart des systèmes comptables, le chiffre enregistré dans un compte de dépense ou de revenu.
- Montant de la taxe — la différence entre le brut et le net : \(\text{Taxe} = \text{Brut} - \text{Net}\). Équivalemment, \(\text{Taxe} = \text{Net} \times r\), où \(r\) est le taux écrit en décimal.
- Taux d'imposition nominal — le pourcentage légal appliqué au montant net (par exemple 20 % de TVA, ou une taxe de vente combinée de 8,25 %). C'est le taux que vous entrez dans le champ Taux d'imposition (%).
- Taux d'imposition effectif — la taxe exprimée en tant que part d'une base donnée. Par rapport au montant net, il est égal au taux nominal ; par rapport au total brut, il est \(\dfrac{r}{1+r}\), qui est toujours plus petit. Indiquez toujours sur quelle base un « taux effectif » se rapporte.
- Diviseur \((1 + r/100)\) — le nombre unique qui convertit le brut en net. À 7 %, le diviseur est 1,07 ; à 20 %, il est 1,20. La taxe inverse est simplement la division par ce chiffre : $$\text{Net} = \frac{\text{Brut}}{1 + \dfrac{r}{100}}$$
- TVA / GST par rapport à la taxe de vente — La Taxe sur la Valeur Ajoutée (Europe, Royaume-Uni et de nombreux autres pays) et la Taxe sur les Produits et Services (Canada, Australie, Nouvelle-Zélande, Inde et autres) sont généralement indiquées incluses dans les prix à la consommation et sont collectées à chaque étape de la chaîne d'approvisionnement, les entreprises enregistrées réclamant la taxe d'entrée. La taxe de vente aux États-Unis est une taxe de vente au détail à un seul stade, qui est normalement indiquée exclusive et ajoutée à la caisse. L'arithmétique de la taxe inverse est identique ; seule la convention concernant le prix affiché diffère.
- Taux combiné — aux États-Unis, le taux total facturé à un endroit est la somme du taux d'État plus toute taxe de comté, ville et district spécial (par exemple un taux d'État plus un taux de comté plus un taux de district de transit). Entrez le taux combiné, pas seulement le taux d'État. Les provinces HST du Canada fonctionnent de la même manière, combinant les composantes fédérale et provinciale en un seul taux.
Taux d'imposition courants et leurs diviseurs de taxe inverse
Pour supprimer la taxe d'un total taxe comprise, divisez par le diviseur \(1 + r\) — ou, de manière équivalente, multipliez par le facteur avant impôt \(\dfrac{1}{1+r}\). La dernière colonne indique la fraction du total brut que représente la taxe elle-même, \(\dfrac{r}{1+r}\) ; notez qu'elle est toujours inférieure au taux nominal.
| Taux nominal | Diviseur (1 + r) | Facteur avant impôt 1/(1 + r) | Part de taxe du brut r/(1 + r) |
|---|---|---|---|
| 5 % | 1,05 | 0,95238 | 4,762 % |
| 6 % | 1,06 | 0,94340 | 5,660 % |
| 6,25 % | 1,0625 | 0,94118 | 5,882 % |
| 7 % | 1,07 | 0,93458 | 6,542 % |
| 7,5 % | 1,075 | 0,93023 | 6,977 % |
| 8 % | 1,08 | 0,92593 | 7,407 % |
| 8,25 % | 1,0825 | 0,92379 | 7,621 % |
| 8,9 % | 1,089 | 0,91827 | 8,173 % |
| 10 % | 1,10 | 0,90909 | 9,091 % |
| 13 % | 1,13 | 0,88496 | 11,504 % |
| 15 % | 1,15 | 0,86957 | 13,043 % |
| 20 % | 1,20 | 0,83333 | 16,667 % |
| 21 % | 1,21 | 0,82645 | 17,355 % |
| 23 % | 1,23 | 0,81301 | 18,699 % |
Les taux ci-dessus sont listés parce qu'ils sont des chiffres ronds courants, non parce que l'un d'eux s'applique à vous. Aux États-Unis, le taux facturé à une adresse donnée est un taux combiné État + comté + ville + district spécial qui varie selon la juridiction et au fil du temps — vérifiez-le auprès du département d'État des revenus ou de l'autorité fiscale locale (beaucoup publient une recherche de taux au niveau de l'adresse) plutôt que d'assumer le taux d'une ville voisine. En dehors des États-Unis, les taux de TVA/GST standard et les taux réduits sont fixés au niveau national et changent également ; vérifiez le taux actuel publié par l'autorité fiscale nationale pertinente avant de vous appuyer sur un chiffre pour la déclaration ou la facturation.
Vérification effectuée à 6,25 % : un total de 53,13 $ toutes taxes comprises donne \(53,13 \div 1,0625 = 50,005 \approx 50,00\) net et 3,13 $ de taxe, et \(3,13 \div 53,13 = 5,89\%\) du brut — proche des 5,882 % affichés dans le tableau, l'écart minime provenant de l'arrondi au centime.
Comprendre vos résultats
Le calculateur retourne trois chiffres liés : le montant avant impôt (net), le montant de taxe et le taux effectif. Voici ce que chacun signifie en pratique.
- Le montant avant impôt est la base imposable. C'est le chiffre qui appartient à un enregistrement de dépense, une ligne de revenu ou une demande de remboursement dans la plupart des systèmes comptables, car la taxe est généralement suivie dans un compte séparé (TVA/GST récupérable, ou taxe de vente à payer). Pour un reçu de 216,75 $ à un taux combiné de 8,25 %, le montant net est 200,23, à partir de $$\frac{216.75}{1 + \dfrac{8.25}{100}} = \frac{216.75}{1.0825} = 200.23$$ laissant 16,52 $ de taxe. Une facture totale de 1 000,00 € à un taux de TVA de 20 % se décompose de la même manière : $$\frac{1000.00}{1.20} = 833.33$$ donnant 833,33 net et 166,67 de taxe.
- La taxe en tant que part du brut est toujours inférieure au taux nominal. Dans le premier exemple, la taxe est 8,25 % du montant net mais seulement \(16,52 \div 216,75 = 7,62\%\) du total payé — correspondant à \(\dfrac{r}{1+r}\) du tableau de référence. C'est pourquoi multiplier un total taxe comprise par le taux surestime la taxe : à 8,25 %, \(216.75 \times 0,0825 = 17,88\), environ 1,36 $ trop. La division par \(1+r\) est l'opération correcte.
- Pourquoi le taux effectif est égal au taux que vous avez entré. Pour un calcul à taux unique, l'outil dérive le montant net du taux puis rapporte taxe ÷ net, qui reconstitue le même pourcentage — donc un taux effectif correspondant à votre saisie est une vérification de cohérence que la division est arithmétiquement correcte, pas une information nouvelle. Le taux effectif ne diverge du taux nominal que lorsque la base change : quand la taxe est mesurée par rapport au brut, quand plusieurs taux sont mélangés sur un reçu, ou quand une partie de l'achat est exonérée.
- Attendez-vous à des différences au niveau du centime par rapport au reçu imprimé. Les systèmes de point de vente et de facturation arrondissent la taxe par article, par groupe fiscal ou sur le total de la facture, et les règles diffèrent selon le système et la juridiction. Un calcul inverse à partir du total arrondé peut donc s'écarter d'un ou deux centimes de la ligne de taxe sur le reçu papier. Pour un achat à un seul article, les deux s'alignent généralement ; pour un long reçu de caisse, une différence d'un ou deux centimes est normale et n'est pas une erreur dans l'un ou l'autre chiffre. Si un chiffre exact est requis — pour une déclaration de TVA/GST ou une piste d'audit — utilisez le montant de taxe imprimé sur le document.
- Un taux à la fois. Le résultat reflète uniquement le taux unique que vous avez entré appliqué à la totalité du montant. Les reçus réels mélangent souvent les taux : l'épicerie ou les livres à un taux réduit ou zéro aux côtés des marchandises générales au taux standard, les articles sur ordonnance exonérés, ou les frais tels que les dépôts pour bouteilles, les pourboires et certaines surcharges qui ne sont pas taxés du tout. Diviser un reçu mixte avec un taux mélangé produit un chiffre net incorrect pour chaque ligne. Groupez les lignes par traitement fiscal, exécutez le calcul une fois par groupe, puis additionnez les groupes ensemble.
Les règles sur ce qui est imposable, quel taux s'applique à une adresse donnée et comment l'arrondi doit être effectué sont fixées au niveau national (et, aux États-Unis, au niveau local). Cette page et le calculateur sont des outils informationnels pour vérifier l'arithmétique — ce sont des informations générales, pas des conseils fiscaux, et ils ne déterminent pas votre responsabilité fiscale. Pour la déclaration, la facturation ou toute décision avec de l'argent en jeu, confirmez le taux applicable et le traitement auprès de l'autorité fiscale pertinente ou d'un professionnel fiscal qualifié dans votre juridiction.