反向税金计算器
反向税金计算器(也叫「销售税倒推计算器」)是一款帮你从含税总额反推税前金额的工具。当你只知道最终付款金额,却想知道商品本身值多少钱、其中有多少是税,用它一算便知。
适用范围提示:本工具默认按「价外税」模型计算,也就是美国各州销售税(Sales Tax)、加拿大 GST/HST、欧盟 VAT 等在标价之外另行加收的税种,示例中的金额单位为美元($)。中国大陆的增值税属于价内税,商品零售标价通常已经含税,如果你想从含税价中拆分出不含税价和税额(例如 13%、9%、6% 或 3% 征收率),同样可以直接使用本计算器的「含税」模式——数学原理完全一致,只需把税率换成对应的适用税率或征收率即可。具体计税规则以当地税法为准。
什么时候需要用反向税金计算器
以下这些场景,用它会非常省事:
- 已知含税总价(小票上的实付金额),想知道商品原价是多少
- 做企业费用报销或记账时,需要把税额从总付款额中单独拆出来
- 做购物预算时,想弄清楚自己的钱有多少花在商品上、有多少交了税
销售税怎么倒着算
倒推税金通常有两种情形:
1. 金额已含税(含税价 / 总价):
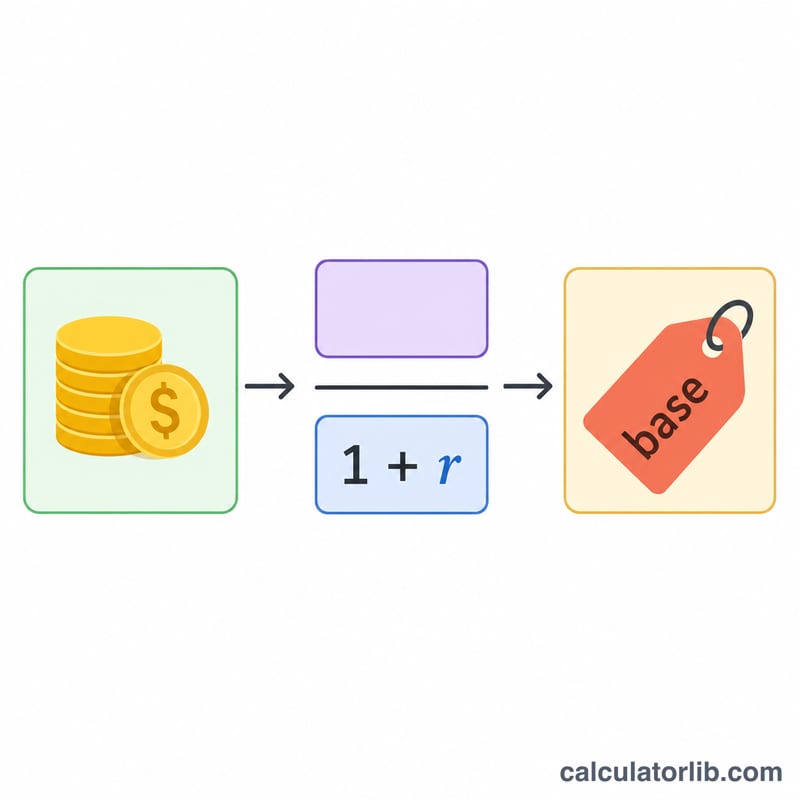
税前金额 = 含税金额 ÷ (1 + (税率 ÷ 100))
税额 = 含税金额 − 税前金额
2. 金额不含税(净价 / 裸价):
税额 = 金额 × (税率 ÷ 100)
税前金额 = 该金额本身
含税总额 = 税前金额 + 税额
实际税率(税额相对于税前金额的真实占比)可以这样算:
实际税率 = (税额 ÷ 税前金额) × 100%
倒推销售税的计算实例
示例一:从含税总价反推商品原价
你花 $108.90 买了一件商品,销售税率为 8.9%,那么税前价格是多少?
| 项目 | 数值 |
|---|---|
| 含税总额 | $108.90 |
| 税率 | 8.9% |
| 税前金额 | $100.00 |
| 税额 | $8.90 |
计算过程:$108.90 ÷ (1 + (8.9/100)) = $108.90 ÷ 1.089 = $100.00
示例二:从不含税净价算出税额
某商品税前售价 $75,税率 6%,最终要付多少钱?
| 项目 | 数值 |
|---|---|
| 税前金额 | $75.00 |
| 税率 | 6% |
| 税额 | $4.50 |
| 含税总额 | $79.50 |
计算过程:税额 = $75 × (6/100) = $4.50
合计 = $75 + $4.50 = $79.50
示例三:按较高税率拆分企业采购支出
公司一笔采购含税支付了 $1,230,税率为 23%,记账时需要的税前金额是多少?
| 项目 | 数值 |
|---|---|
| 含税总额 | $1,230.00 |
| 税率 | 23% |
| 税前金额 | $1,000.00 |
| 税额 | $230.00 |
计算过程:$1,230 ÷ (1 + (23/100)) = $1,230 ÷ 1.23 = $1,000
相关的税费计算工具
学会倒推税金,对日常理财和企业记账都很有帮助。下面这些计算器你也许用得上:
- 销售税计算器 —— 计算购物时应缴的销售税
- 折扣计算器 —— 计算打折后的价格
- 增值税计算器 —— 计算增值税(VAT)
- 利润率计算器 —— 计算销售利润率
- 百分比折扣计算器 —— 计算按百分比打折省下多少钱
使用反向税金计算器的小贴士
使用时请留意以下几点:
- 先弄清楚手上的金额到底是含税价还是不含税价,两者算法完全不同
- 务必使用当地适用的税率:在美国,销售税率因州、县甚至城市而异;在中国大陆,则要区分不同的增值税税率与征收率
- 企业记账时,建议把税前金额和含税金额同时留档,便于对账与抵扣
- 部分商品可能免税或适用特殊税率,具体以当地税收法规为准
关键术语和定义
反向税计算从已包含税款的总额开始,然后反推计算该税款所适用的金额。下面的术语描述了该计算的各个部分。
- 毛额(含税总额) — 实际支付或开具发票的金额,包括税款。这是您输入为税后金额的数字。在增值税和商品服务税国家,这通常是货架标签上显示的价格;在美国,这通常是收银台添加销售税后的收据总额。
- 净额(税前、不含税) — 税款前的商品或服务的价格。这是计算器的主要输出,在大多数簿记系统中,是记入支出账户或收入账户的数字。
- 税款金额 — 毛额和净额之间的差额:\(\text{税款} = \text{毛额} - \text{净额}\)。等价地,\(\text{税款} = \text{净额} \times r\),其中 \(r\) 是写成小数的税率。
- 名义税率 — 适用于净额的法定百分比(例如20% 增值税或 8.25% 的联合销售税)。这是您在税率 (%)字段中输入的税率。
- 有效税率 — 税款占选定基数的份额。相对于净额,它等于名义税率;相对于毛总额,它为 \(\dfrac{r}{1+r}\),这总是较小的。始终说明"有效税率"所指的基数。
- 除数 \((1 + r/100)\) — 将毛额转换为净额的单个数字。在7% 时除数是 1.07;在20% 时是 1.20。反向税就是简单的除法:$$\text{净额} = \frac{\text{毛额}}{1 + \dfrac{r}{100}}$$
- 增值税 / 商品服务税 vs. 销售税 — 增值税(欧洲、英国及许多其他国家)和商品服务税(加拿大、澳大利亚、新西兰、印度和其他国家)通常在消费者价格中包含报价,并在供应链的每个阶段征收,注册企业可以追回进项税。美国销售税是单阶段零售税,通常按不含报价,在结账时添加。反向税计算的算术完全相同;只是关于哪个价格显示的惯例不同。
- 联合税率 — 在美国,某个地点征收的总税率是州税率加上任何县、市和特殊地区税率之和(例如州税率加上县税率加上交通地区税率)。输入联合税率,而不仅仅是州税率。加拿大的 HST 省份类似,将联邦和省级部分组合为一个税率。
常见税率及其反向税除数
要从含税总额中移除税款,除以除数 \(1 + r\) — 或等价地,乘以税前因子 \(\dfrac{1}{1+r}\)。最后一列显示税款本身占毛总额的比例,\(\dfrac{r}{1+r}\);请注意,它总是低于名义税率。
| 名义税率 | 除数 (1 + r) | 税前因子 1/(1 + r) | 税款占毛额的比例 r/(1 + r) |
|---|---|---|---|
| 5% | 1.05 | 0.95238 | 4.762% |
| 6% | 1.06 | 0.94340 | 5.660% |
| 6.25% | 1.0625 | 0.94118 | 5.882% |
| 7% | 1.07 | 0.93458 | 6.542% |
| 7.5% | 1.075 | 0.93023 | 6.977% |
| 8% | 1.08 | 0.92593 | 7.407% |
| 8.25% | 1.0825 | 0.92379 | 7.621% |
| 8.9% | 1.089 | 0.91827 | 8.173% |
| 10% | 1.10 | 0.90909 | 9.091% |
| 13% | 1.13 | 0.88496 | 11.504% |
| 15% | 1.15 | 0.86957 | 13.043% |
| 20% | 1.20 | 0.83333 | 16.667% |
| 21% | 1.21 | 0.82645 | 17.355% |
| 23% | 1.23 | 0.81301 | 18.699% |
上面列出的税率之所以列出,是因为它们是常见的整数数字,而不是因为其中任何一个适用于您。在美国,在给定地址征收的税率是一个联合州 + 县 + 市 + 特殊地区税率,按管辖区和时间变化 — 用州财政部或当地税务机构发布的信息验证它(许多机构发布地址级税率查询),而不是假设附近城市的税率。在美国以外,标准增值税/商品服务税税率和优惠税率是全国设定的,也会随之变化;在依赖一个数字进行申报或开具发票之前,请检查相关国家税务机构公布的当前税率。
6.25% 的验证示例:一个 $53.13 的含税总额给出 \(53.13 \div 1.0625 = 50.005 \approx 50.00\) 净额和 $3.13 税款,以及 \(3.13 \div 53.13 = 5.89\%\) 的毛额 — 接近表中显示的 5.882%,小差异来自于分币四舍五入。
理解您的结果
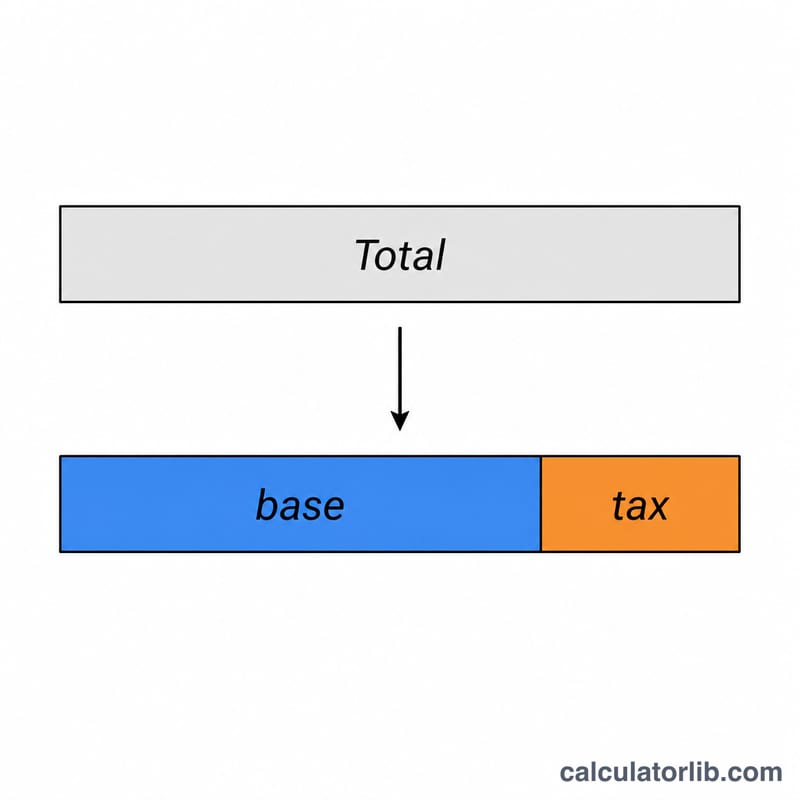
计算器返回三个相关的数字:税前(净)金额、税款金额和有效税率。以下是每个数字在实际中的含义。
- 税前金额是应税基数。在大多数会计系统中,这是应该出现在支出记录、收入行或报销索赔中的数字,因为税款通常在单独的账户中追踪(可抵扣进项增值税/商品服务税或销售税应付款)。对于在联合 8.25% 税率下的 $216.75 收据,净金额是 200.23,来自 $$\frac{216.75}{1 + \dfrac{8.25}{100}} = \frac{216.75}{1.0825} = 200.23$$ 留下 $16.52 的税款。一份€1,000.00 的发票总额在 20% 增值税税率下以相同方式分解:$$\frac{1000.00}{1.20} = 833.33$$ 给出 833.33 净额和 166.67 的税款。
- 税款占毛额的比例总是低于名义税率。在第一个例子中,税款是净金额的 8.25%,但只是 \(16.52 \div 216.75 = 7.62\%\) 的已支付总额 — 与参考表中的 \(\dfrac{r}{1+r}\) 相匹配。这就是为什么用税率乘以含税总额会高估税款:在 8.25%,\(216.75 \times 0.0825 = 17.88\),大约多了 $1.36。除以 \(1+r\) 是正确的操作。
- 为什么有效税率等于您输入的税率。对于单税率计算,工具从税率派生净金额,然后报告税款 ÷ 净额,这重新构造相同的百分比 — 因此有效税率与您的输入相匹配是一个一致性检查,表明分割在算术上是合理的,而不是新信息。有效税率仅在基数改变时与名义税率不同:当对毛额测量税款时,当多个税率在收据中混合时,或当部分购买是免税的时。
- 期望来自打印收据的分币级差异。销售点和开具发票系统按行项目、按税组或按发票总额四舍五入税款,规则因系统和管辖区而异。因此,从四舍五入的总额进行反向计算可能会比纸质收据上的税额行少一两分。对于单项购买,两者通常一致;对于长收据,差异一或两分是正常的,在任何一个数字中都不是错误。如果需要确切数字 — 用于增值税/商品服务税申报或审计跟踪 — 请使用文件上打印的税款金额。
- 一次一个税率。结果仅反映您输入的单个税率应用于整个金额。实际收据通常混合税率:食品或书籍以优惠或零税率与标准税率的一般商品混合,处方药品免税,或费用例如瓶子押金、小费和某些费用不征税。用一个混合税率分割混合收据会为每一行产生错误的净数字。按税款处理对行进行分组,为每组运行一次计算,然后将各组加回。
关于什么应税、哪个税率适用于给定地址,以及如何执行四舍五入的规则是全国设定的(在美国,是地方设定的)。本页和计算器是检查算术的信息工具 — 它们是一般信息,不是税收建议,它们不决定您的税收责任。对于申报、开具发票或任何涉及金钱的决定,请向相关税务机构或您所在管辖区的合格税务专业人士确认适用的税率和处理。