À quoi sert ce simulateur
Champ d'application : Japon. Cet outil reproduit un plan d'épargne ou de dépôt à terme à la japonaise, dans lequel vous versez un montant fixe chaque mois, ajoutez un versement plus important deux fois par an (la coutume des primes d'été et d'hiver), et où les intérêts sont crédités puis imposés à la fin de chaque période de capitalisation. Les montants se saisissent par tranches de 10 000 yens (man-en) ; le taux d'imposition par défaut de 20,315 % correspond au prélèvement japonais sur les intérêts en vigueur depuis janvier 2013 (15,315 % d'impôt sur le revenu, surtaxe spéciale de reconstruction comprise, plus 5 % de taxe d'habitation). Si vous n'êtes pas concerné par la fiscalité japonaise, il vous suffit de modifier le taux d'imposition et de lire les montants dans votre propre devise.
Comment l'utiliser
Indiquez le taux d'intérêt annuel, la durée d'épargne en années, votre versement mensuel, le complément versé les mois de prime, le capital déjà constitué, puis choisissez la fréquence de capitalisation des intérêts (mensuelle, semestrielle ou annuelle). Précisez si les versements produisent des intérêts dès la période où ils sont effectués (début) ou non (fin), et si les intérêts sont imposés à chaque période ou exonérés. Le simulateur exécute un calcul mois par mois et affiche le total à l'échéance, le capital total versé, les intérêts nets d'impôt, le montant total prélevé ainsi qu'un tableau période par période.
La formule expliquée
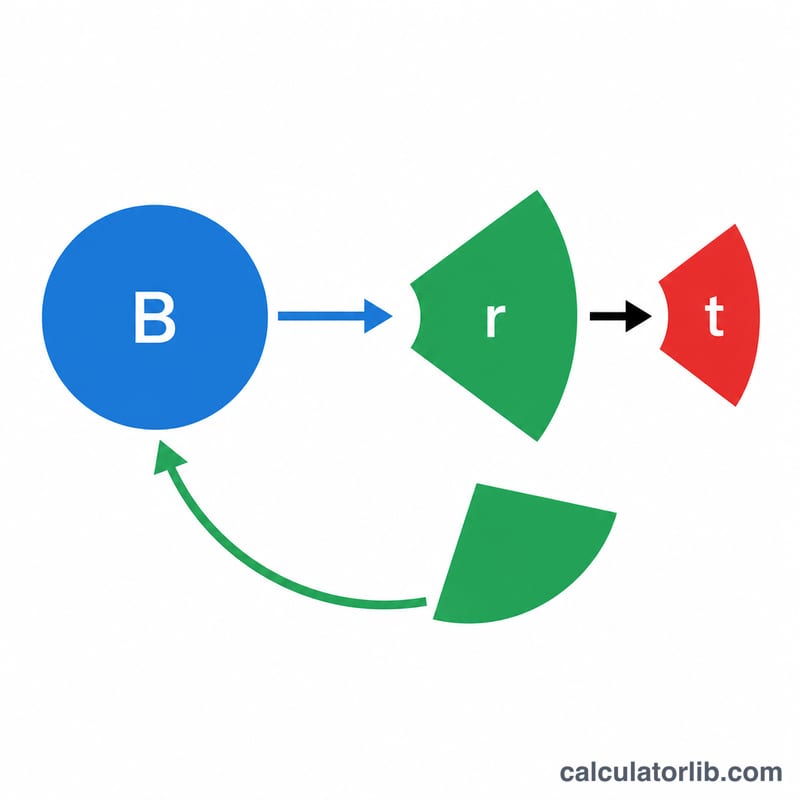
Le modèle suit un solde en yens B initialisé à votre capital existant. Chaque mois, il y ajoute votre versement mensuel, ainsi que la prime dès que le mois coïncide avec le mois de départ de prime, puis tous les 6 mois. À la clôture de chaque période de \(k\) mois, il calcule les intérêts selon $$i_{period} = B \times \frac{r \times k}{12},$$ les arrondit au yen entier (troncature, arrondi ou arrondi supérieur), prélève l'impôt égal à \(\lfloor i_{period} \times t \rfloor\), puis réintègre les intérêts nets au solde : $$net = i_{period} - \lfloor i_{period} \times t \rfloor.$$ Comme l'arrondi intervient à chaque période, les résultats peuvent différer légèrement d'une formule unique de valeur future en formule fermée : c'est la simulation qui fait foi.
Exemple chiffré
Taux de 3 %, durée d'1 an, 10 man-en par mois (100 000 yens), prime de 40 man-en, mois de départ de prime au 6e mois, capitalisation annuelle, intérêts en début de période, imposition à 20,315 %. Versements = \(12 \times 100\,000 + 2 \times 400\,000 = 2\,000\,000\) yens. Une seule période se clôture au 12e mois sur une base de 2 000 000. Intérêts bruts = \(2\,000\,000 \times 0{,}03 = 60\,000\) yens ; impôt = \(\lfloor 60\,000 \times 0{,}20315 \rfloor = 12\,189\) ; net = 47 811. Total à l'échéance = 2 047 811 yens.
Comparaison de scénarios : fréquence de capitalisation, calendrier et traitement fiscal
Tous les scénarios utilisent les mêmes données de base : taux annuel de 3 %, 5 ans, 100 000 yens par mois (10 man-en), un supplément de prime de 400 000 yens (40 man-en) deux fois par an, aucun capital initial, arrondi par troncature (plancher) des intérêts, et impôt par période de ⌊intérêts × 20,315 %⌋ sauf exonération fiscale. Chaque montant a été calculé période par période avec la récurrence \(B_j = B_{j-1} + C_j + g_j - T_j\). Le capital total versé est de 5 × (1 200 000 + 800 000) = 10 000 000 yens dans tous les cas.
| Scénario | Capital total versé (yens) | Intérêts bruts (yens) | Impôt (yens) | Solde à échéance (yens) |
|---|---|---|---|---|
| A. Capitalisation annuelle, intérêts sur le solde précédent (calendrier de fin de période), imposée à 20,315 % | 10 000 000 | 614 514 | 124 838 | 10 489 676 |
| B. Capitalisation annuelle, intérêts incluant les versements de la période (calendrier de début de période), imposée à 20,315 % | 10 000 000 | 929 204 | 188 767 | 10 740 437 |
| C. Capitalisation annuelle, calendrier de fin de période, exonérée d'impôt (0 %) | 10 000 000 | 618 271 | 0 | 10 618 271 |
| D. Capitalisation semestrielle (1,5 % par période), calendrier de fin de période, imposée à 20,315 % | 10 000 000 | 696 969 | 141 585 | 10 555 384 |
Hypothèses de travail : « Calendrier de fin de période » signifie que les intérêts d'une période sont calculés uniquement sur le solde précédent, les versements de cette période étant ajoutés ensuite. « Calendrier de début de période » signifie que les intérêts sont calculés sur le solde précédent plus les versements de cette période. Le versement de chaque période correspond aux contributions mensuelles des mois concernés, auxquelles s'ajoutent les primes tombant dans cette période : le cas annuel ajoute donc 2 000 000 yens par période, et le cas semestriel 1 000 000 yens. Un scénario à capitalisation mensuelle (60 périodes) n'est pas présenté ici ; saisissez les mêmes données dans le calculateur pour le voir.
Lecture du tableau :
- A contre B : compter les versements de chaque période comme produisant des intérêts dès cette période augmente les intérêts bruts de 314 690 yens sur 5 ans.
- A contre C : supprimer l'impôt ajoute 128 595 yens au solde à échéance. L'impôt représente environ 20,3 % des intérêts bruts dans A (124 838 / 614 514), légèrement moins que le taux plein car l'impôt est tronqué à l'yen entier à chaque période.
- A contre D : réduire de moitié la durée de période crédite les intérêts, et prend en compte les versements, deux fois plus souvent. Une partie des 65 708 yens supplémentaires vient du fait que les versements sont comptés six mois plus tôt, et pas seulement d'une capitalisation plus fréquente.
Définitions et glossaire
- Man-en (万円)
- Unité japonaise égale à 10 000 yens. Le calculateur prend le capital initial, le versement mensuel et le montant de la prime en man-en et les multiplie par 10 000 en interne. Par exemple, 10 man-en font 100 000 yens.
- Supplément de prime et mois de début de prime
- Un versement supplémentaire effectué deux fois par an, généralement lorsque les salariés japonais reçoivent leurs primes saisonnières. La première prime est versée le mois de début choisi, et les suivantes tous les 6 mois, selon la règle \((m - \text{début}) \bmod 6 = 0\).
- Période de capitalisation
- Le nombre de mois entre deux crédits d'intérêts, par exemple 1, 6 ou 12. Les intérêts gagnés pendant une période font partie du solde qui produit des intérêts pendant la suivante. Nombre de périodes : \(N = 12 \times \text{années} / k\).
- Calendrier de début ou de fin de période
- Il s'agit de savoir si les versements d'une période produisent déjà des intérêts pendant cette période (calendrier de début, base d'intérêts \(B_{j-1} + C_j\)) ou seulement à partir de la période suivante (calendrier de fin, base \(B_{j-1}\)). Vérifiez la convention utilisée par votre produit bancaire.
- Modes d'arrondi
- Les intérêts par période sont convertis en yens entiers par troncature (arrondi par défaut, ⌊x⌋), par arrondi standard (arrondi à la moitié supérieure, ⌊x + 0,5⌋) ou par arrondi au supérieur (⌈x⌉).
- Retenue à la source de 20,315 %
- Impôt japonais standard sur les intérêts des dépôts pour les résidents. Il se compose de l'impôt sur le revenu national de 15 %, de l'impôt spécial de reconstruction de 0,315 % et de la taxe d'habitation (locale) de 5 %. Les parts nationale et locale sont généralement additionnées pour donner 20,315 %. Il s'agit d'une règle propre au Japon, et le calculateur permet de modifier ce taux.
- Solde à échéance
- Le solde après la dernière période : tous les versements plus tous les intérêts, moins l'ensemble de l'impôt.
- Capital total versé
- Le capital initial plus chaque versement mensuel et chaque supplément de prime. Il exclut les intérêts.
- Intérêts après impôt
- Les intérêts bruts moins l'impôt prélevé à chaque période. Ils sont égaux au solde à échéance moins le capital total versé.
Interpréter votre résultat
Lecture des trois chiffres clés. Le capital total versé correspond à ce que vous avez déposé. Le solde à échéance correspond à ce que le compte détient à la fin. Leur différence représente les intérêts après impôt. Avec le scénario A ci-dessus, 10 489 676 − 10 000 000 = 489 676 yens, ce qui correspond aux intérêts bruts de 614 514 moins l'impôt de 124 838. Comme les versements sont échelonnés dans le temps, l'argent moyen n'est investi que pendant une partie de la durée ; les intérêts totaux sont donc bien inférieurs à ceux que rapporterait un versement unique de même montant.
Taux net effectif. L'impôt est déduit des intérêts de chaque période, donc le rendement après impôt est à peu près égal au taux nominal × (1 − 0,20315). À 3 %, cela donne \(3\% \times (1 - 0{,}20315) \approx 2{,}39\%\) par an. Comme l'impôt est prélevé à chaque période, les intérêts qui continuent de capitaliser correspondent au montant après impôt. Le résultat est donc proche d'une capitalisation à ce taux net, et non d'une imposition du total brut à la fin.
Pourquoi le résultat diffère de la formule fermée. La formule classique de valeur future des versements réguliers suppose des intérêts exacts, non arrondis. Cette simulation convertit les intérêts et l'impôt en yens entiers à chaque période. La troncature réduit légèrement les intérêts, et la troncature de l'impôt augmente légèrement le montant net. Un arrondi au supérieur ou à la moitié supérieure modifie le résultat dans l'autre sens. Les écarts sont généralement de quelques yens par période, mais ils s'accumulent sur de nombreuses périodes.
Effet de périodes de capitalisation plus courtes. Un crédit plus fréquent au même taux nominal donne un solde modestement plus élevé, puisque les intérêts commencent plus tôt à produire eux-mêmes des intérêts. L'effet reste faible aux taux bas. Le moment des versements au sein de chaque période et la convention de début ou de fin peuvent compter autant que la fréquence de capitalisation, comme le montre le tableau des scénarios.
Il s'agit d'une simulation à titre informatif, et non d'un conseil financier ou fiscal. Les produits bancaires réels peuvent différer en matière d'arrondi, de dates de crédit, de traitement des primes et de fiscalité ; vérifiez les conditions auprès de votre établissement.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-16
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-13 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-16 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-16 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-16 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-16 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-13 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-16 Données mises à jour le 2026-11-16 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
FAQ
Pourquoi 20,315 % ? C'est le prélèvement japonais standard sur les revenus d'intérêts depuis 2013. Modifiez ce champ pour d'autres pays ou pour des comptes fiscalement avantagés.
Que change le choix début / fin de période ? Uniquement le fait que les versements de la période en cours produisent ou non des intérêts au cours de cette même période : « début » les considère comme déposés à l'ouverture de la période, « fin » comme déposés à sa clôture.
Les montants réels de la banque sont-ils identiques ? Les règles d'arrondi varient d'un établissement à l'autre : considérez ce résultat comme une estimation, le montant exact de votre banque pouvant différer légèrement.