Bugünkü Değer Hesaplama Aracı nedir?
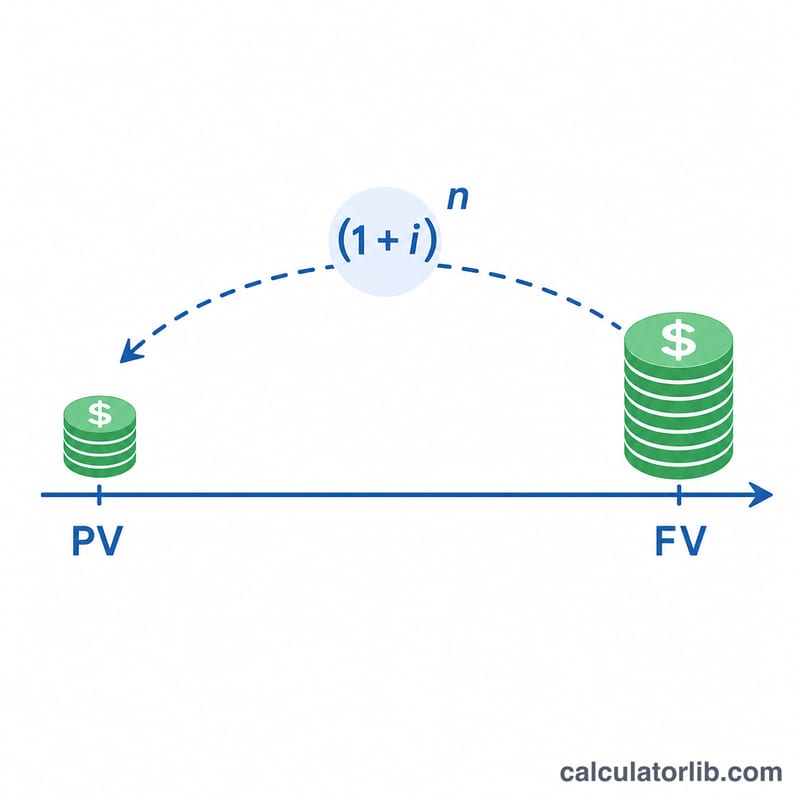
Bu araç, gelecekte alacağınız (ya da ödeyeceğiniz) tek bir para tutarının bugünkü değerini (PV) bulur — yani gelecekteki bir meblağın bugünün parasıyla ne ettiğini gösterir. Bugün elinizdeki para yatırılıp faiz kazanabileceği için, gelecekte alınan bir lira bugünkü bir liradan daha az değer taşır. İskonto işlemi, bileşik faizin tersini yapar: aksi halde birikecek olan faizi ayıklayarak tutarın bugünkü eşdeğerini ortaya çıkarır. (Buradaki örnekler dolar üzerinden verilmiştir; mantık her para birimi için aynıdır.)
Nasıl kullanılır?
Dört değer girin: parayı alana kadar geçecek Yıl Sayısı, yüzde olarak yıllık Faiz Oranı, Bileşikleştirme sıklığı (Günlük, Aylık, Üç Aylık veya Yıllık) ve dolar cinsinden Gelecekteki Değer (FV). Araç, bugünkü değerin yanı sıra bir liraya (ya da dolara) uygulanan iskonto çarpanı olan Bugünkü Değer Faiz Faktörü'nü (PVIF) de verir.
Formülün açıklaması
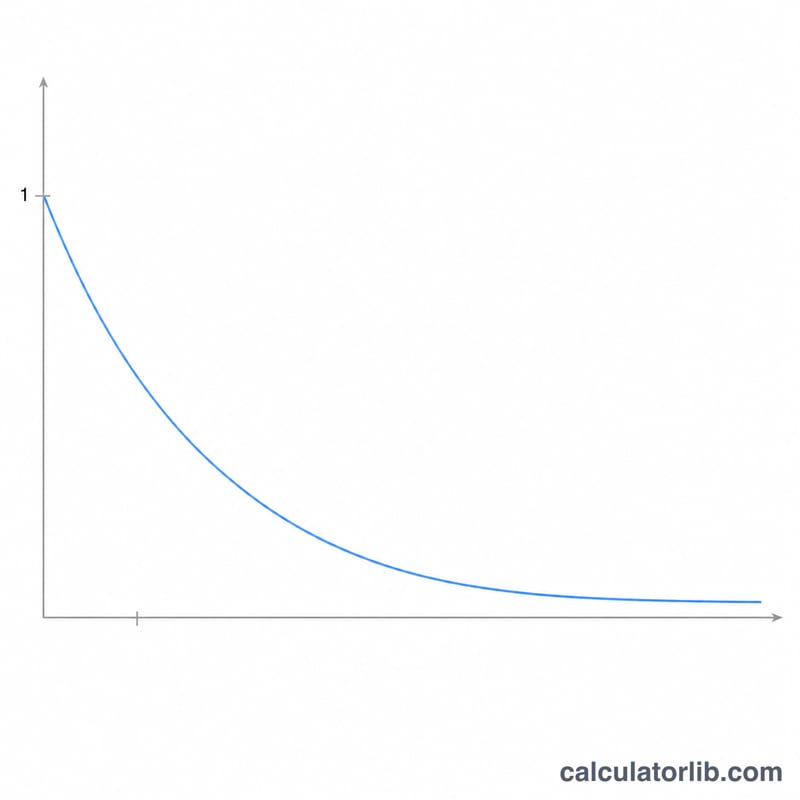
m, yıldaki bileşikleştirme dönem sayısı olsun (365, 12, 4 veya 1). Dönem başına oran \(i = (\text{oran}/100) / m\), toplam dönem sayısı ise \(n = \text{yıl} \times m\) olur. Buna göre $$PVIF = \frac{1}{(1 + i)^{n}}$$ ve $$PV = FV \times PVIF.$$ Buradaki temel ilke şudur: oran, dönem sayısı ve bileşikleştirme sıklığının tamamı aynı zaman birimini kullanmalıdır; bu hesaplama aracı söz konusu dönüşümü kendi içinde otomatik olarak yapar.
Örnek hesaplama
Diyelim ki 3,5 yıl sonra ödenecek FV = 15.000 $, yıllık %5,25 faizle ve aylık bileşikleştirmeyle iskonto ediliyor. Bu durumda \(m = 12\), \(i = 0{,}0525 / 12 = 0{,}004375\) ve \(n = 3{,}5 \times 12 = 42\) olur. Böylece $$(1{,}004375)^{42} \approx 1{,}201236$$ olduğundan \(PVIF = 0{,}832477\) ve $$PV = 15.000 \times 0{,}832477 \approx \mathbf{12.487{,}16\ \$}$$ bulunur.
Sık Sorulan Sorular
Oran %0 olursa ne olur? Faiz olmadığında iskonto edilecek bir şey kalmaz; dolayısıyla \(PVIF = 1\) ve \(PV = FV\) olur.
Bileşikleştirme sıklığı önemli mi? Evet. Aynı yıllık oran için bileşikleştirme ne kadar sık olursa iskonto çarpanının paydası biraz daha büyür; bu yüzden yıllıktan günlük bileşikleştirmeye doğru gidildikçe PV bir miktar düşer.
FV negatif olabilir mi? Evet — gelecekteki bir gider ya da borç negatif sayı olarak girilebilir ve bugünkü değer de aynı işareti taşır.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Temel Terimler Açıklandı
- Bugünkü Değer (PV)
- Gelecekte alınacak veya ödenecek bir para miktarının, paranın zaman değeri için "iskonto edildikten" sonra bugünkü değeri. Şu soruya cevap verir: gelecekteki bir miktar şu anda ne kadar değerli?
- Gelecek Değeri (FV)
- Gelecekteki belirli bir zamanda alınması beklenen bilinen nakit tutarı. Bu hesaplayıcıda FV, bugüne geri iskonto ettiğiniz giriş değeridir.
- Bugünkü Değer Faiz Faktörü (PVIF)
- Gelecekteki bir tutara uygulanan iskonto çarpanı \((1 + i)^{-n}\). Bugünkü Değeri elde etmek için FV'yi PVIF ile çarpın. Pozitif oranlar ve dönemler için değeri her zaman 0 ile 1 arasında yer alır.
- İskonto Oranı
- Gelecekteki doları bugünkü dolara çevirmek için kullanılan yıllık getiri oranı. Tipik olarak, sermayenin fırsat maliyetini, beklenen yatırım getirisini veya ilgili riskin gerekli getiri oranını yansıtır.
- Bileşik Faiz Sıklığı (m)
- Faizin yılda kaç kez uygulanması: yıllık (1), üç aylık (4), aylık (12) veya günlük (365). Daha sık bileşik faiz, aynı yıllık oran için biraz daha düşük bugünkü değeri üretir.
- Dönem Başına Oran (i)
- Her bileşik faiz dönemine uygulanan oran, yıllık oranın sıklığa bölünmesine eşittir: \(i = \frac{\text{yıllık oran}}{m}\). Örneğin, aylık bileşik faizli %8 yıllık oran \(i = 0.08 / 12 \approx 0.6667\%\) aylık oran verir.
- Dönem Sayısı (n)
- Zaman ufkunda toplam bileşik faiz dönem sayısı, yıl çarpı sıklığa eşittir: \(n = \text{yıl} \times m\). Üç yılın üç aylık bileşik faizi \(n = 12\) dönemdir.
- İskontolama
- Gelecekteki bir tutarı bugünkü değerine indirgeme süreci, bileşik faizin tersidir. Bileşik faiz parayı zamanda ileri taşırken \((1 + i)^{n}\) ile çarparsa, iskontolama \((1 + i)^{n}\) ile bölerek geriye taşır.