¿Qué es la Calculadora de Valor Actual?
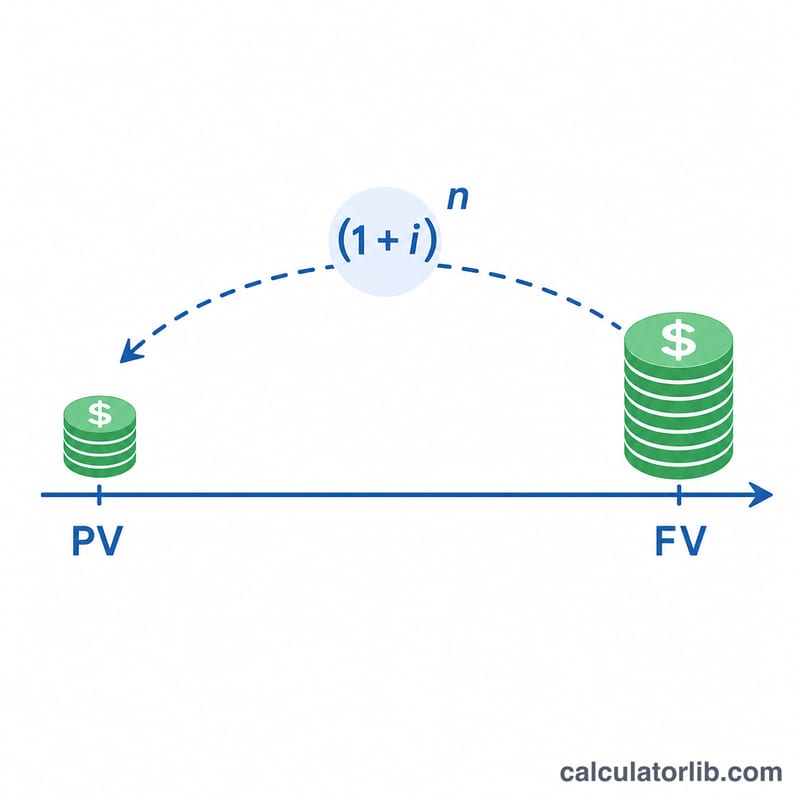
Esta calculadora obtiene el valor actual (VA) de una única cantidad de dinero futura, es decir, cuánto vale hoy una suma que recibirás (o pagarás) más adelante. Como el dinero disponible hoy puede invertirse y generar intereses, un dólar que recibas en el futuro vale menos que un dólar de hoy. Descontar es la operación inversa a capitalizar: elimina los intereses que de otro modo se acumularían y deja su valor equivalente en el presente. (El cálculo es universal y aplica a cualquier divisa, aunque aquí los ejemplos se muestran en dólares.)
Cómo utilizarla
Introduce cuatro datos: el Número de Años que faltan hasta recibir el dinero, la Tasa de Interés anual en porcentaje, la frecuencia de Capitalización (Diaria, Mensual, Trimestral o Anual) y el Valor Futuro (VF) en dólares. La herramienta devuelve el valor actual junto con el Factor de Interés del Valor Actual (PVIF), es decir, el factor de descuento que se aplica a un dólar.
La fórmula explicada
Sea m el número de períodos de capitalización al año (365, 12, 4 o 1). La tasa por período es \(i = (\text{tasa}/100) / m\) y el número total de períodos es \(n = \text{años} \times m\). Entonces
$$PVIF = \frac{1}{(1 + i)^{n}} \qquad VA = VF \times PVIF$$El principio clave es que la tasa, el número de períodos y la frecuencia de capitalización deben expresarse en la misma unidad de tiempo; esta calculadora realiza esa conversión de forma automática.
Ejemplo resuelto
Supongamos VF = 15.000 $ a cobrar en 3,5 años al 5,25 % anual, con capitalización mensual. Entonces \(m = 12\), \(i = 0{,}0525 / 12 = 0{,}004375\) y \(n = 3{,}5 \times 12 = 42\). Así,
$$(1{,}004375)^{42} \approx 1{,}201236$$lo que da \(PVIF = 0{,}832477\) y
$$VA = 15.000 \times 0{,}832477 \approx \mathbf{12.487{,}16\ \$}$$Términos Clave Explicados
- Valor Presente (VP)
- El valor hoy de una suma de dinero a recibir o pagar en una fecha futura, después de "descontarla" por el valor temporal del dinero. Responde la pregunta: ¿cuánto vale hoy una cantidad futura?
- Valor Futuro (VF)
- La cantidad de efectivo conocida esperada en un punto específico en el futuro. En esta calculadora, VF es el dato que estás descontando al presente.
- Factor de Interés del Valor Presente (FIVP)
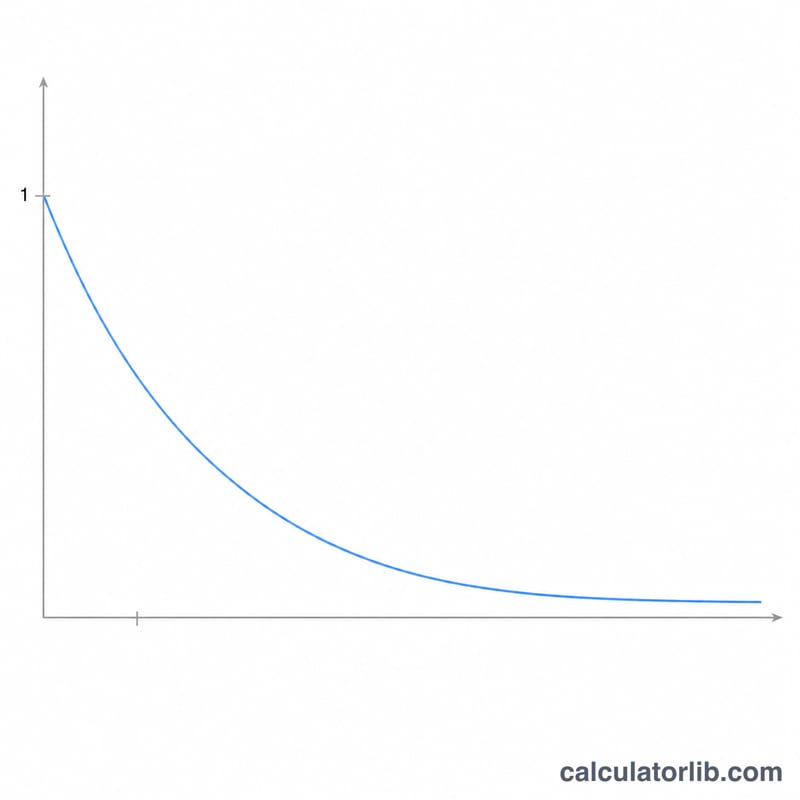
- El multiplicador de descuento \((1 + i)^{-n}\) aplicado a una cantidad futura. Multiplica VF por FIVP para obtener VP. Su valor siempre se encuentra entre 0 y 1 para tasas y períodos positivos.
- Tasa de Descuento
- La tasa anual de rendimiento utilizada para traducir dólares futuros en dólares presentes. Típicamente refleja el costo de oportunidad del capital, un rendimiento de inversión esperado, o una tasa de rendimiento requerida por el riesgo involucrado.
- Frecuencia de Capitalización (m)
- Cuántas veces por año se aplica el interés: anualmente (1), trimestralmente (4), mensualmente (12) o diariamente (365). Una capitalización más frecuente produce un valor presente ligeramente menor para la misma tasa anual.
- Tasa por Período (i)
- La tasa aplicada cada período de capitalización, igual a la tasa anual dividida por la frecuencia: \(i = \frac{\text{tasa anual}}{m}\). Por ejemplo, una tasa anual del 8% capitalizada mensualmente da \(i = 0.08 / 12 \approx 0.6667\%\) por mes.
- Número de Períodos (n)
- El conteo total de períodos de capitalización durante el horizonte temporal, igual a años multiplicado por frecuencia: \(n = \text{años} \times m\). Tres años de capitalización trimestral es \(n = 12\) períodos.
- Descuento
- El proceso de reducir una cantidad futura a su valor presente, lo inverso de la capitalización. Donde la capitalización hace crecer el dinero hacia adelante en el tiempo multiplicando por \((1 + i)^{n}\), el descuento lo mueve hacia atrás dividiendo por \((1 + i)^{n}\).
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-12 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Qué ocurre si la tasa es del 0 %? Sin intereses no hay nada que descontar, por lo que \(PVIF = 1\) y \(VA = VF\).
¿Influye la frecuencia de capitalización? Sí. Para una misma tasa anual, una capitalización más frecuente aumenta ligeramente el denominador del factor de descuento, de modo que el VA disminuye un poco a medida que pasas de la capitalización anual hacia la diaria.
¿Puede el VF ser negativo? Sí: un coste o una obligación futura puede introducirse como número negativo, y el valor actual conservará el mismo signo.