O que é o Valor Econômico Adicionado (EVA)?
O Valor Econômico Adicionado (EVA, do inglês Economic Value Added) é uma medida do lucro econômico real de uma empresa. Diferentemente do lucro contábil, o EVA subtrai do lucro operacional o custo total de todo o capital empregado, incluindo o capital próprio. Um EVA positivo significa que o negócio está gerando retornos acima do que seus investidores exigem; um EVA negativo indica que a empresa está destruindo valor, mesmo que apresente lucro contábil.
Como usar esta calculadora
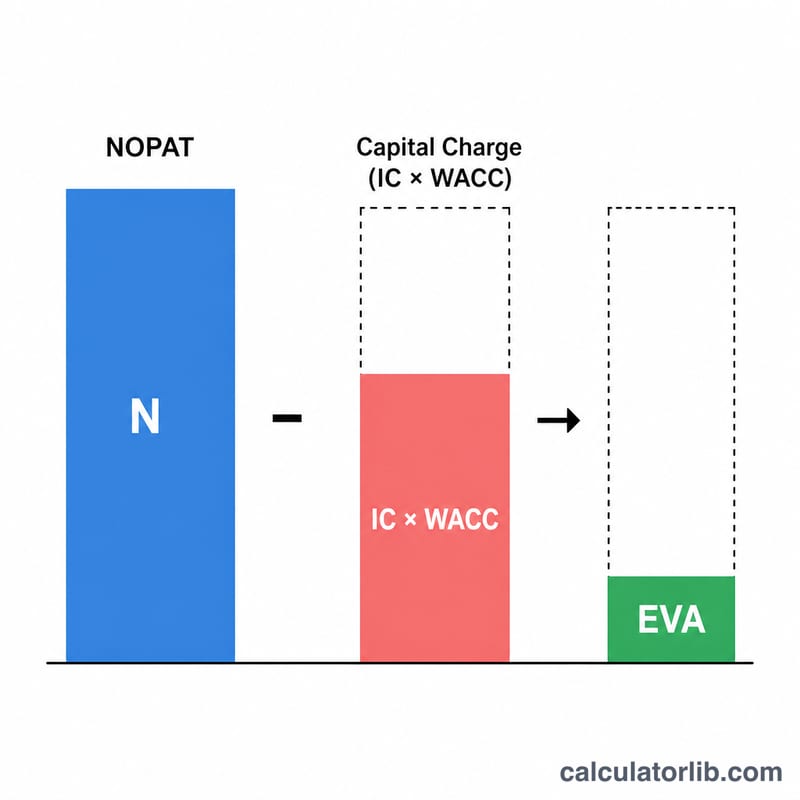
Informe três valores: o NOPAT (lucro operacional líquido após impostos), o capital investido total (dívida mais capital próprio aplicados nas operações) e o seu WACC (custo médio ponderado de capital) em porcentagem. A calculadora multiplica o capital investido pelo WACC para obter o custo de capital e, em seguida, subtrai esse valor do NOPAT para revelar o seu EVA.
A fórmula explicada
$$\text{EVA} = \text{NOPAT} - (\text{Capital Investido} \times \text{WACC})$$ O NOPAT reflete o resultado operacional após impostos e antes dos custos de financiamento. O custo de capital representa o retorno mínimo que os investidores esperam sobre o dinheiro aplicado na empresa. Tudo o que for obtido acima desse custo é criação de riqueza genuína.
Exemplo prático
Suponha que uma empresa tenha NOPAT de $500.000, capital investido de $3.000.000 e WACC de 10%. O custo de capital é $$\$3\,000\,000 \times 0{,}10 = \$300\,000$$ $$\text{EVA} = \$500\,000 - \$300\,000 = \$200\,000$$ A empresa criou $200.000 de valor acima do seu custo de capital.
Perguntas frequentes
O que significa um EVA negativo? Significa que a empresa ganhou menos do que o custo do capital que utilizou, corroendo o valor para os acionistas, mesmo que possa apresentar lucro contábil.
Como o NOPAT é calculado? \(\text{NOPAT} = \text{Lucro Operacional} \times (1 - \text{Alíquota de Imposto})\). Ele elimina os efeitos do financiamento para isolar o desempenho operacional.
O EVA é o mesmo que lucro residual? Conceitualmente, sim: o EVA é uma forma refinada de lucro residual, que muitas vezes aplica ajustes contábeis ao capital e ao lucro antes de calcular o custo de capital.