Công cụ tính lương thực nhận từ CTC là gì?
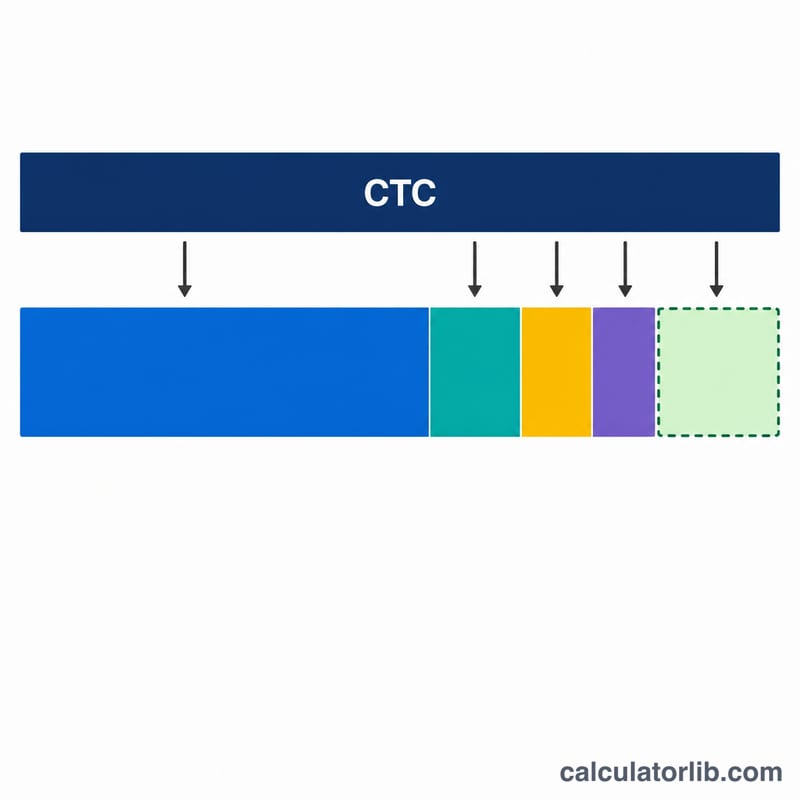
Công cụ này áp dụng cho Ấn Độ. CTC (Cost to Company — Tổng chi phí công ty bỏ ra cho nhân viên) là toàn bộ số tiền mỗi năm mà nhà tuyển dụng chi cho bạn — nhưng đây không phải là số tiền thực sự về tài khoản của bạn. CTC gộp cả các khoản công ty đóng góp như Quỹ Hưu trí (Provident Fund — PF) và gratuity (khoản trợ cấp thâm niên), vốn không bao giờ "về tay" bạn, cùng nhiều khoản khấu trừ khác. Công cụ này bóc tách những khoản đó ra để ước tính lương thực nhận hằng tháng của bạn. Lưu ý: đây là cơ chế lương đặc thù của Ấn Độ; ở Việt Nam cách tính lương gộp (gross) sang lương net dựa trên BHXH, BHYT, BHTN và thuế TNCN nên các thành phần sẽ khác.
Cách sử dụng
Nhập CTC hằng năm đúng như ghi trong thư mời nhận việc của bạn. Sau đó nhập khoản PF do công ty đóng (thường là 12% của lương cơ bản, khoảng ₹21.600–₹43.200/năm), khoản Gratuity tích lũy hằng năm (xấp xỉ 4,81% lương cơ bản) và Các khoản khấu trừ khác (như PF do nhân viên đóng, thuế nghề nghiệp, phí bảo hiểm hoặc thuế thu nhập ước tính). Công cụ sẽ hiển thị lương thực nhận theo năm và theo tháng.
Giải thích công thức
Lương thực nhận (năm) = CTC − PF công ty đóng − Gratuity − Các khoản khấu trừ khác. Lương thực nhận (tháng) = lương thực nhận năm ÷ 12. PF công ty đóng và gratuity tuy nằm trong CTC nhưng được chuyển vào tài khoản hưu trí và phúc lợi, nên không được tính vào lương về tay.
$$\text{In-Hand}_{\text{monthly}} = \frac{\text{CTC} - \left( \text{Employer PF} + \text{Gratuity} + \text{Other Deductions} \right)}{12}$$
Ví dụ minh họa
Giả sử CTC của bạn là ₹12.00.000. PF công ty đóng là ₹43.200, gratuity là ₹28.846, và các khoản khấu trừ khác (PF nhân viên đóng, thuế, v.v.) cộng lại ₹1.00.000. Tổng khấu trừ = \(₹43.200 + ₹28.846 + ₹1.00.000 = ₹1.72.046\). Lương thực nhận năm = \(₹12.00.000 - ₹1.72.046 = ₹10.27.954\). Lương thực nhận tháng ≈ \(\frac{₹10.27.954}{12} \approx ₹85.662{,}83\).
Bảng thuật ngữ về CTC
Các định nghĩa này tuân theo thông lệ tính lương phổ biến tại Ấn Độ. Cơ cấu cụ thể khác nhau tùy theo từng nhà tuyển dụng, và các quy định pháp luật được viện dẫn là của Ấn Độ (Chế độ Quỹ Dự phòng Nhân viên, Đạo luật Trợ cấp Thôi việc 1972, Đạo luật Thuế Thu nhập).
- CTC (Chi phí cho Công ty): Tổng số tiền hằng năm mà nhà tuyển dụng chi cho bạn. Khoản này bao gồm lương, đóng góp hưu trí của nhà tuyển dụng, trợ cấp thôi việc, bảo hiểm, tiền thưởng và các phúc lợi khác, nên cao hơn số tiền bạn thực nhận.
- Lương cơ bản: Phần cố định cốt lõi của thu nhập, thường chiếm 40-50% CTC. Quỹ PF, trợ cấp thôi việc và thường cả HRA được tính dựa trên khoản này.
- HRA (Phụ cấp Tiền thuê nhà): Một phần lương dành cho tiền thuê nhà. Theo chế độ thuế cũ, khoản này có thể được miễn thuế một phần (Mục 10(13A)) nếu bạn trả tiền thuê nhà. Chế độ thuế mới không cho phép miễn trừ này.
- Phụ cấp đặc biệt: Khoản thành phần cân đối linh hoạt, chịu thuế đầy đủ. Đây là phần còn lại sau khi đã xác định lương cơ bản, HRA và các thành phần được quy định khác.
- PF của nhà tuyển dụng và PF của nhân viên: Mỗi khoản thường bằng 12% lương cơ bản (cộng thêm phụ cấp dearness, nếu có). Mức đóng bắt buộc áp dụng cho mức trần tiền lương EPF là ₹15.000 mỗi tháng, mặc dù nhiều nhà tuyển dụng và nhân viên đóng trên toàn bộ lương cơ bản. PF của nhà tuyển dụng là một phần của CTC nhưng được nộp vào tài khoản PF của bạn, không trả cho bạn hằng tháng. PF của nhân viên được khấu trừ từ tổng lương. Một phần phần đóng của nhà tuyển dụng được chuyển vào Chế độ Lương hưu cho Nhân viên (8,33% tiền lương, tối đa ở mức trần ₹15.000).
- Trợ cấp thôi việc (Gratuity): Khoản tiền một lần do nhà tuyển dụng trả, thường sau 5 năm làm việc liên tục, được tính bằng 15/26 × lương cơ bản cuối cùng (theo tháng) × số năm làm việc. Nếu tích lũy hằng tháng, khoản này khoảng 4,81% lương cơ bản (15/26 ÷ 12). Nhiều gói CTC tính khoản này như một chi phí dù bạn chỉ nhận được khi rời công ty.
- Thuế nghề nghiệp (Professional Tax): Thuế do từng bang thu (không phải bang nào cũng thu) đối với thu nhập từ lương. Mức tối đa là ₹2.500 mỗi năm và thường được khấu trừ hằng tháng.
- TDS (Thuế khấu trừ tại nguồn): Thuế thu nhập mà nhà tuyển dụng khấu trừ từ lương của bạn mỗi tháng dựa trên nghĩa vụ thuế hằng năm ước tính và chế độ thuế bạn chọn, rồi nộp cho chính phủ.
- Lương gộp và lương thực nhận (Net/In-hand): Lương gộp là tổng thu nhập cố định trước khi khấu trừ (lương cơ bản + HRA + phụ cấp, không bao gồm các khoản chỉ do nhà tuyển dụng chịu như PF của nhà tuyển dụng và trợ cấp thôi việc). Lương thực nhận (net hoặc in-hand) là số tiền vào tài khoản ngân hàng của bạn sau khi trừ PF của nhân viên, thuế nghề nghiệp, TDS và các khoản khấu trừ khác.
Cách hiểu kết quả thu nhập thực nhận
Máy tính này trừ PF của nhà tuyển dụng, trợ cấp thôi việc và các khoản khấu trừ khác mà bạn nhập từ CTC hằng năm, rồi chia phần còn lại cho 12. Trên thực tế, thu nhập thực nhận hằng tháng thường vào khoảng 70-85% CTC, tùy theo cách cấu trúc gói lương. Hãy xem kết quả này là ước tính ban đầu, không phải con số chính xác trên phiếu lương.
Vì sao thu nhập thực nhận có thể khác
- Thu nhập biến đổi và tiền thưởng: Nếu một phần CTC là tiền thưởng theo hiệu suất hoặc thu nhập biến đổi, khoản này thường được trả theo quý hoặc theo năm, không trả hằng tháng, và có thể phụ thuộc vào mục tiêu. Khi đó thu nhập hằng tháng của bạn sẽ thấp hơn CTC ÷ 12.
- PF của nhà tuyển dụng và của nhân viên: PF của nhà tuyển dụng là một phần của CTC và đã được loại trừ trong phép tính này. Khoản đóng PF 12% của chính bạn là một khoản khấu trừ riêng từ lương gộp, vì vậy hãy đưa vào mục các khoản khấu trừ khác nếu bạn muốn có ước tính sát hơn.
- Bảo hiểm và phúc lợi: Bảo hiểm y tế nhóm, thẻ ăn uống và các khoản tương tự được tính trong CTC sẽ làm giảm tiền mặt nhận được. Hãy dùng trường các khoản khấu trừ khác để tính đến chúng.
- Thuế thu nhập và lựa chọn chế độ thuế: TDS phụ thuộc vào việc bạn chọn chế độ thuế cũ hay mới theo Đạo luật Thuế Thu nhập. Chế độ cũ cho phép các khoản khấu trừ và miễn trừ (như HRA và Mục 80C), còn chế độ mới có mức thuế suất theo bậc khác và ít miễn trừ hơn. Máy tính không tính thuế thu nhập trừ khi bạn đưa khoản này vào mục các khoản khấu trừ khác.
- Thuế nghề nghiệp và các khoản khấu trừ khác của bang hoặc nhà tuyển dụng: Các khoản này khác nhau tùy theo bang và công ty.
CTC, lương gộp và lương ròng
CTC là tổng chi phí hằng năm của nhà tuyển dụng. Lương gộp là CTC trừ đi các khoản chỉ do nhà tuyển dụng chịu như PF của nhà tuyển dụng và trợ cấp thôi việc. Lương ròng (thực nhận) là lương gộp trừ đi PF của nhân viên, thuế nghề nghiệp, TDS và mọi khoản khấu trừ khác. Để có con số chính xác, hãy kiểm tra bảng phân tích lương trong thư mời làm việc hoặc phiếu lương của bạn.
Đây chỉ là thông tin chung và chỉ mang tính ước tính. Nội dung này không phải là tư vấn thuế hay tài chính. Hãy tham khảo chuyên gia thuế đủ năng lực hoặc bộ phận nhân sự/tiền lương của nhà tuyển dụng để có giải pháp phù hợp với hoàn cảnh cụ thể của bạn.
Thu nhập và việc làm: Ấn Độ
Thu nhập bình quân và tỷ lệ thất nghiệp tại Ấn Độ so với thế giới, theo Ngân hàng Thế giới: mốc tham chiếu cho các con số bạn nhập ở trên.
- GNI bình quân đầu người 2025
- 2.760 USD
- GDP bình quân đầu người theo PPP 2025
- 11.748 USD quốc tế
- Thế giới: 25.704
- Tỷ lệ thất nghiệp 2025
- 4,2%
- Thế giới: 4,8%
Thay đổi gần nhất Tăng +8,2% 2025: 2.760 USD, so với 2.550 USD của 2024. CalculatorLib tính mức thay đổi này từ hai số liệu đã công bố.
Năm 2025, tổng thu nhập quốc dân bình quân đầu người của Ấn Độ là 2.760 đô la Mỹ một năm, khoảng 230 đô la Mỹ một tháng. Thế giới: 14.244 USD
| Năm | GNI bình quân đầu người (USD) | GDP bình quân đầu người, PPP (USD quốc tế) | Thất nghiệp |
|---|---|---|---|
| 2025 | 2.760 | 11.748 | 4,2% |
| 2024 | 2.550 | 10.719 | 4,2% |
| 2023 | 2.490 | 9.853 | 4,2% |
| 2022 | 2.360 | 8.941 | 4,8% |
| 2021 | 2.170 | 7.819 | 6,4% |
| 2020 | 1.900 | 6.766 | 7,9% |
| 2019 | 2.070 | 6.945 | 6,5% |
| 2018 | 1.970 | 6.522 | 7,7% |
| 2017 | 1.790 | 5.968 | 7,6% |
| 2016 | 1.670 | 5.634 | 7,6% |
GNI bình quân đầu người (phương pháp Atlas) là mức bình quân của mọi khoản thu nhập trong nền kinh tế, không phải mức lương điển hình; đô la PPP đã điều chỉnh theo mặt bằng giá trong nước.
Ấn Độ và các nước khác
GNI bình quân đầu người theo đô la Mỹ hiện hành (phương pháp Atlas) — năm công bố gần nhất của từng nước.
- Hoa Kỳ 88.810 USD (2025)
- Pháp 48.630 USD (2025)
- Nhật Bản 38.340 USD (2025)
- Hàn Quốc 37.880 USD (2025)
- Ả Rập Xê-út 36.070 USD (2025)
- Thổ Nhĩ Kỳ 16.300 USD (2025)
- Nga 15.960 USD (2025)
- Thế giới 14.244 USD (2025)
- Trung Quốc 14.230 USD (2025)
- Mexico 13.730 USD (2025)
- Việt Nam 4.970 USD (2025)
- Ấn Độ 2.760 USD (2025)
Chưa có số liệu công bố cho Đài Loan.
Năm có thể khác nhau giữa các dòng: mỗi số đi kèm năm của chính nó. Cùng một chỉ số World Bank cho mọi nước.
Số liệu mới nhất: 2025 Dữ liệu cập nhật ngày 2026-10-18 · mới
Nguồn: The World Bank Group CC BY 4.0
Các con số theo tháng do CalculatorLib tính từ dữ liệu này.
Chi tiết nguồn và phương pháp luận
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
Câu hỏi thường gặp
Đây có phải là lương về tay chính xác của tôi không? Không — đây chỉ là con số ước tính. Lương về tay thực tế còn phụ thuộc vào chế độ thuế cụ thể, các khoản miễn giảm và cơ cấu lương riêng của từng công ty.
Vì sao phải trừ PF do công ty đóng? PF công ty đóng nằm trong CTC nhưng được chuyển vào tài khoản EPF của bạn, chứ không phải vào lương hằng tháng.
Công cụ này có tính thuế thu nhập không? Chỉ khi bạn đưa khoản thuế ước tính vào mục "Các khoản khấu trừ khác". Hãy cộng số TDS hằng tháng × 12 vào đó để có con số chính xác hơn.