CTC手取り計算機とは?
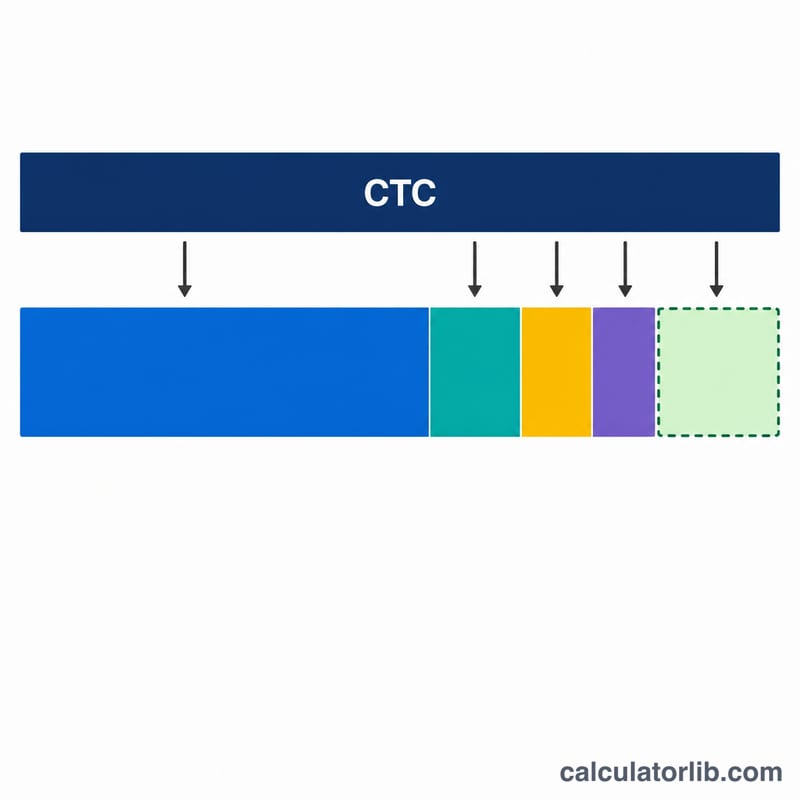
この計算機はインドの給与制度を対象としたツールです。CTC(Cost to Company/企業負担総額)とは、雇用主があなた一人に対して年間に支出する総額のこと。ただし、これがそのまま銀行口座に振り込まれるわけではありません。CTCには、Provident Fund(PF:退職積立基金)への雇用主負担分やグラチュイティ(退職一時金)といった、本人の手元には届かない費用に加え、各種控除も含まれています。本ツールはこれらを差し引いて、月々の手取り(テイクホーム)給与を試算します。日本の給与制度とは仕組みが大きく異なるため、インドでの就労・オファー検討時の目安としてご利用ください。
使い方
まず、オファーレターに記載された年間CTCを入力します。次に、雇用主負担のPF(基本給の12%が一般的で、おおむね年₹21,600〜₹43,200程度)、年間のグラチュイティ積立額(基本給の約4.81%が目安)、そしてその他の控除(従業員負担のPF、職業税(professional tax)、保険料、概算の所得税など)を入力してください。これだけで、年間および月々の手取り額が表示されます。
計算式の解説
手取り(年間)= CTC − 雇用主負担PF − グラチュイティ − その他の控除。月々の手取り=年間手取り ÷ 12。雇用主負担のPFとグラチュイティはCTCの一部ですが、退職・福利厚生用の口座へ積み立てられるため、手取り給与からは除外されます。
$$\text{In-Hand}_{\text{monthly}} = \frac{\text{CTC} - \left( \text{Employer PF} + \text{Gratuity} + \text{Other Deductions} \right)}{12}$$
計算例
たとえばCTCが₹12,00,000の場合を考えてみましょう。雇用主負担PFが₹43,200、グラチュイティが₹28,846、その他の控除(従業員PF・税金など)が合計₹1,00,000とします。控除合計=₹1,72,046。年間手取り=₹12,00,000 − ₹1,72,046 = ₹10,27,954。月々の手取り ≈ ₹85,662.83 となります。
$$\text{In-Hand}_{\text{monthly}} = \frac{12{,}00{,}000 - \left( 43{,}200 + 28{,}846 + 1{,}00{,}000 \right)}{12} = \frac{10{,}27{,}954}{12} \approx 85{,}662.83$$
CTC構成要素の用語集
これらの定義はインドで一般的な給与計算の慣行に基づいています。実際の構成は雇用主によって異なり、引用されている法令規則はインドのものです(従業員積立基金制度、1972年退職金支払法、所得税法)。
- CTC(Cost to Company、企業負担総額): 雇用主があなたのために支払う年間総額です。給与、雇用主による退職積立金、退職金、保険、賞与、その他の福利厚生が含まれるため、実際に受け取る額よりも多くなります。
- 基本給(Basic salary): 給与の固定された中核部分で、多くの場合CTCの40~50%です。PF、退職金、そして多くの場合HRAは、この額をもとに計算されます。
- HRA(住宅手当、House Rent Allowance): 家賃に充てることを目的とした給与の一部です。旧税制では、家賃を支払っている場合、一部が非課税となる場合があります(第10条(13A)項)。新税制ではこの非課税措置は認められていません。
- 特別手当(Special allowance): 柔軟に設定でき、全額が課税対象となる調整用の構成要素です。基本給、HRA、その他の定められた構成要素を設定した後に残る額です。
- 雇用主PFと従業員PF: それぞれ通常は基本給(該当する場合は物価手当を加えた額)の12%です。義務的な拠出はEPFの賃金上限である月額15,000ルピーに対して適用されますが、多くの雇用主と従業員は基本給全額に対して拠出しています。雇用主PFはCTCに含まれますが、毎月あなたに支払われるのではなく、あなたのPF口座に入金されます。従業員PFは総給与から控除されます。雇用主負担分の一部は従業員年金制度(賃金の8.33%、15,000ルピーの上限あり)に充てられます。
- 退職金(Gratuity): 通常は5年間の継続勤務後に雇用主が一括で支払う金額で、「15/26 × 最終月額基本給 × 勤続年数」で計算されます。毎月発生分として計上すると、基本給の約4.81%(15/26 ÷ 12)にあたります。多くのCTCパッケージでは、退職時にのみ受け取るものであっても、これを費用として計上しています。
- 職業税(Professional Tax): 給与所得に対して各州が課す税金です(すべての州で課されるわけではありません)。上限は年間2,500ルピーで、通常は毎月控除されます。
- TDS(源泉徴収税、Tax Deducted at Source): 雇用主が推定年間納税額と選択した税制に基づき、毎月給与から控除し、政府に納付する所得税です。
- 総給与と手取り給与: 総給与とは、控除前の固定給与の合計です(基本給+HRA+各種手当。雇用主のみが負担する項目、例えば雇用主PFや退職金は除きます)。手取り(インハンド)給与とは、従業員PF、職業税、TDS、その他の控除後に銀行口座に入金される額です。
手取り結果の解釈
この計算機は、入力された雇用主PF、退職金、その他の控除額を年間CTCから差し引き、残額を12で割ります。実際には、月々の手取り額は、報酬の構成によって異なりますが、通常CTCの約70~85%になります。出力結果はあくまで概算の目安であり、給与明細の正確な金額ではないものとして扱ってください。
実際の手取りが異なる理由
- 変動給与と賞与: CTCの一部が成果報酬や変動給与である場合、通常は四半期ごとまたは年1回支払われ、目標達成に左右されることもあります。その場合、月々の給与はCTC÷12より少なくなります。
- 雇用主PFと従業員PF: 雇用主PFはCTCに含まれ、この計算ではすでに除外されています。従業員自身の12%のPF拠出は、総給与からの別途の控除となるため、より正確な見積もりが必要な場合は、その他の控除に含めてください。
- 保険と福利厚生: CTCに含まれる団体医療保険、食事券、およびそれに類する項目は、現金での支払額を減らします。その他の控除欄を使用して、これらを反映させてください。
- 所得税と税制の選択: TDSは、所得税法に基づき旧税制と新税制のどちらを選択したかによって異なります。旧税制では控除や非課税措置(HRAや第80C条など)が認められており、新税制では税率区分が異なり、非課税措置は少なくなっています。この計算機は、その他の控除に含めない限り所得税を計算しません。
- 職業税およびその他の州または雇用主による控除: これらは州や会社によって異なります。
CTC、総給与、手取り給与
CTCは雇用主の年間総負担額です。総給与は、CTCから雇用主PFや退職金などの雇用主のみが負担する項目を差し引いた額です。手取り(インハンド)給与は、総給与から従業員PF、職業税、TDS、その他の控除を差し引いた額です。正確な金額については、オファーレターに記載された給与内訳または給与明細をご確認ください。
これは一般的な情報および概算のみを目的としたものです。税務または財務に関する助言ではありません。ご自身の状況については、資格を持つ税務専門家または雇用主の人事・給与担当部署にご相談ください。
所得と雇用:インド
インドの平均所得と失業率を世界と比較(世界銀行)。上で入力する数値の目安になります。
- 1人当たりGNI 2025
- 2,760米ドル
- 1人当たりGDP(PPP) 2025
- 11,748国際ドル
- 世界:25,704
- 失業率 2025
- 4.2%
- 世界:4.8%
直近の変化 上昇 +8.2% 2025年:2,760米ドル(2024年は2,550米ドル)。 この変化は、公表された2つの数値からCalculatorLibが計算しています。
2025年のインドの1人当たり国民総所得は年2,760米ドル、月に換算すると約230米ドルでした。 世界:14,244米ドル
| 年 | 1人当たりGNI(米ドル) | 1人当たりGDP、PPP(国際ドル) | 失業率 |
|---|---|---|---|
| 2025 | 2,760 | 11,748 | 4.2% |
| 2024 | 2,550 | 10,719 | 4.2% |
| 2023 | 2,490 | 9,853 | 4.2% |
| 2022 | 2,360 | 8,941 | 4.8% |
| 2021 | 2,170 | 7,819 | 6.4% |
| 2020 | 1,900 | 6,766 | 7.9% |
| 2019 | 2,070 | 6,945 | 6.5% |
| 2018 | 1,970 | 6,522 | 7.7% |
| 2017 | 1,790 | 5,968 | 7.6% |
| 2016 | 1,670 | 5,634 | 7.6% |
1人当たりGNI(アトラス方式)は経済全体の所得の平均で、典型的な給与ではありません。PPPドルは各国の物価で調整されています。
インドと他の国
1人当たりGNI(名目米ドル、アトラス方式)— 各国の最新の公表年。
- アメリカ合衆国 88,810米ドル (2025)
- フランス 48,630米ドル (2025)
- 日本 38,340米ドル (2025)
- 韓国 37,880米ドル (2025)
- サウジアラビア 36,070米ドル (2025)
- トルコ 16,300米ドル (2025)
- ロシア 15,960米ドル (2025)
- 世界 14,244米ドル (2025)
- 中国 14,230米ドル (2025)
- メキシコ 13,730米ドル (2025)
- ベトナム 4,970米ドル (2025)
- インド 2,760米ドル (2025)
台湾は、まだ公表値がありません。
行ごとに年が異なる場合があります。各数値はその年とともに表示しています。すべての国で同じ世界銀行の指標です。
最新の値:2025 データ更新日 2026-10-18 · 最新
出典: The World Bank Group CC BY 4.0
月額の数値は、これらのデータからCalculatorLibが計算したものです。
出典の詳細と算出方法
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
よくある質問
これが正確な手取り額になりますか? いいえ、あくまで概算です。実際の受取額は、適用される税制(新旧の課税方式の選択)、各種控除・非課税枠、会社ごとの給与構成によって変わります。
なぜ雇用主負担のPFを差し引くのですか? 雇用主負担PFはCTCには含まれますが、月々の給与ではなくあなたのEPF口座に積み立てられるためです。
所得税は含まれていますか? 「その他の控除」に概算の税額を入力した場合のみ反映されます。より正確に試算するには、月々のTDS(源泉徴収額)×12をここに加えてください。