O que a Calculadora de FCD faz
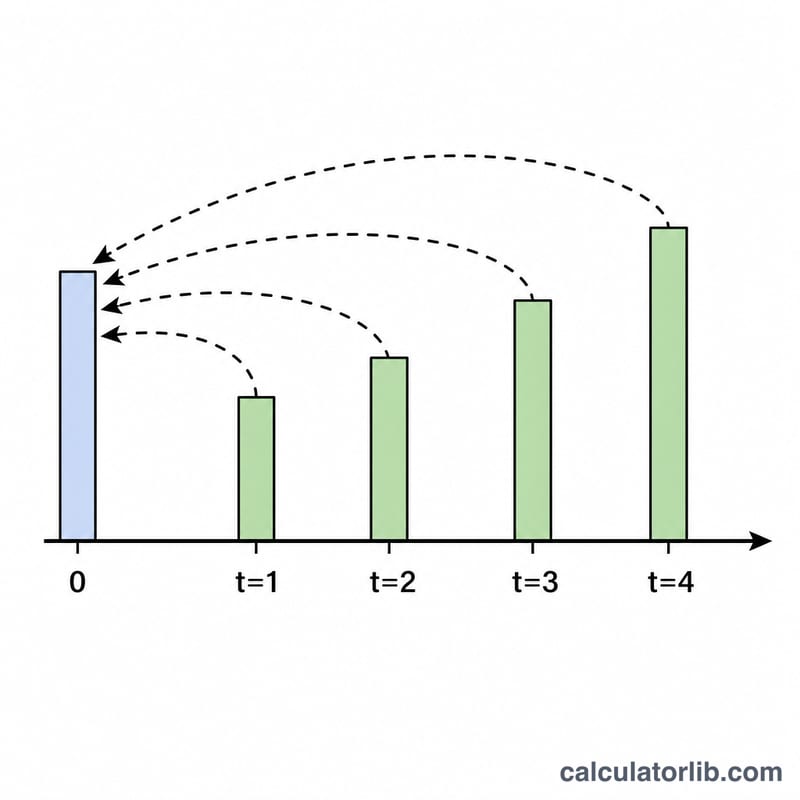
A Calculadora de Fluxo de Caixa Descontado (FCD) estima o valor presente de uma sequência de fluxos de caixa que crescem a uma taxa constante a cada ano. Ela é muito usada em finanças e avaliação de empresas no mundo todo para responder a uma pergunta: quanto vale, em dinheiro de hoje, uma série de fluxos de caixa futuros? Como o dinheiro recebido mais tarde vale menos do que o dinheiro de hoje, o fluxo de caixa de cada ano é "descontado" de volta ao presente por meio de uma taxa de desconto.
Os dados que você informa
- Fluxo de Caixa Inicial – o valor-base (CF0) a partir do qual o fluxo de caixa cresce.
- Taxa de Crescimento (%) – quanto o fluxo de caixa aumenta a cada ano (g).
- Taxa de Desconto (%) – o retorno exigido por você ou o custo de capital usado para descontar os valores futuros (r).
- Número de Anos – quantos anos (n) de fluxos de caixa serão incluídos.
A fórmula
A calculadora soma o valor descontado do fluxo de caixa crescido de cada ano:
DCF = Σ [ CF₀ × (1 + g)ᵗ ] / (1 + r)ᵗ, para t = 1 até n.
Para cada ano, ela primeiro faz o fluxo de caixa crescer por (1 + g)ᵗ e depois multiplica por um fator de desconto de 1 / (1 + r)ᵗ. A soma de todos os valores presentes anuais resulta no valor presente total.
Exemplo prático
Suponha Fluxo de Caixa Inicial = 1.000, Taxa de Crescimento = 5% e Taxa de Desconto = 10%, ao longo de 3 anos.
- Ano 1: 1.000 × 1,05 = 1.050; ÷ 1,10 = 954,55
- Ano 2: 1.000 × 1,05² = 1.102,50; ÷ 1,10² = 911,16
- Ano 3: 1.000 × 1,05³ = 1.157,63; ÷ 1,10³ = 869,74
Valor presente total ≈ 2.735,45. Ou seja, três fluxos de caixa crescentes que somam 3.310,13 em termos nominais valem cerca de 2.735 hoje.
Como interpretar seu resultado
O número retornado por esta calculadora é a soma dos valores presentes de todos os fluxos de caixa dentro do período explícito de projeção que você informou, expressa na moeda de hoje:
$$\text{PV} = \sum_{t=1}^{n} \frac{CF_0 (1+g)^t}{(1+r)^t}$$Trata-se do valor presente de uma sequência de fluxos de caixa modelada — não é uma avaliação de empresa, não é o preço de uma ação e não é uma avaliação de um ativo. Uma avaliação completa normalmente acrescentaria um valor terminal, ajustaria pela dívida líquida e pelo caixa e chegaria a um valor por ação; nada disso é feito aqui.
Comparando o valor presente com o que você pagaria
O resultado só se torna uma ferramenta de decisão quando é colocado ao lado do preço pedido. O valor presente líquido é a diferença:
$$\text{NPV} = \text{VP dos fluxos de caixa} - \text{Desembolso inicial}$$Se uma sequência com valor presente de $4.122,68 (CF₀ = 1.000, g = 3%, r = 10%, n = 5) pode ser comprada por $3.800, então
$$\text{NPV} = \$4\,122{,}68 - \$3\,800{,}00 = \$322{,}68$$Um VPL positivo significa que os fluxos de caixa modelados mais do que cobrem o custo à taxa de desconto que você escolheu; um VPL negativo significa que ficam aquém. Como o desembolso não é um dado de entrada aqui, você mesmo precisa fazer essa subtração.
Para que lado cada dado empurra o resultado
- Taxa de desconto (r) maior → VP menor. Cada ano é dividido por um \((1+r)^t\) maior, e o efeito é cumulativo, de modo que os anos mais distantes encolhem mais rápido. Aumentar r de 6% para 12% no caso de 5 anos e crescimento de 3% reduz o VP em cerca de 15%.
- Taxa de crescimento (g) maior → VP maior, pois o numerador \(CF_0(1+g)^t\) cresce. Crescimento e desconto se compensam em parte: o que realmente determina a resposta é o diferencial \(r - g\).
- Mais anos (n) → VP maior, mas com acréscimos cada vez menores, porque \(1/(1+r)^t\) decai geometricamente.
O que o resultado deixa de fora de propósito
- Valor terminal. Qualquer fluxo de caixa após o ano n é ignorado. Em avaliações reais, o valor terminal costuma representar a maior parte do total, portanto trate este valor apenas como a parcela do período explícito.
- Impostos e financiamento. Informe os fluxos de caixa já na base que você pretende usar (por exemplo, fluxo de caixa livre após impostos). As regras de tributação, o tratamento da depreciação e a dedutibilidade variam de país para país, por isso nenhuma lógica tributária está embutida.
- Coerência quanto à inflação. Fluxos de caixa nominais devem ser descontados a uma taxa nominal, e fluxos reais (ajustados pela inflação) a uma taxa real. Misturar os dois é um dos erros mais comuns em FCD e distorce o resultado sem avisar.
- Momento do recebimento. Presume-se que cada fluxo de caixa chegue no final do respectivo ano. Recebimentos no meio do ano ou mensais valem mais; uma convenção de meio de ano elevaria o VP em aproximadamente \(\sqrt{1+r}\).
- Risco além da taxa. Toda a incerteza é comprimida em uma única taxa de desconto; não há ponderação por probabilidade nem média de cenários.
Por fim, o resultado de um FCD é tão bom quanto os dados de entrada. Pequenas variações em r ou g alteram bastante a resposta; por isso, trate o valor como uma estimativa dentro de uma faixa, e não como um valor exato, e teste vários conjuntos de premissas antes de tirar conclusões. Esta ferramenta oferece informações educacionais gerais para modelagem financeira e não constitui aconselhamento de investimento, tributário ou financeiro; consulte um profissional qualificado antes de agir com base em uma avaliação.
Comparação de cenários: como os dados alteram o valor presente
Todos os valores abaixo mantêm o fluxo de caixa-base em CF₀ = 1.000 e usam a convenção da calculadora de fluxos no fim do ano, começando em \(CF_0(1+g)\) no ano 1.
Taxa de desconto versus taxa de crescimento (n = 5 anos)
| Taxa de desconto (r) | VP total com g = 0% | VP total com g = 3% | VP total com g = 5% | Variação em relação à base r = 6% (coluna g = 3%) |
|---|---|---|---|---|
| 6% | 4.212,36 | 4.591,15 | 4.860,26 | base |
| 8% | 3.992,71 | 4.346,96 | 4.598,45 | −5,3% |
| 10% | 3.790,79 | 4.122,68 | 4.358,12 | −10,2% |
| 12% | 3.604,78 | 3.916,26 | 4.137,05 | −14,7% |
Ler ao longo de uma linha mostra o efeito do crescimento: com r = 10%, passar g de 0% para 5% eleva o VP de 3.790,79 para 4.358,12, um ganho de 15,0%. Ler ao longo de uma coluna mostra o efeito da taxa de desconto: dobrar r de 6% para 12% com g = 3% elimina 674,89 de valor presente, −14,7%. Observe que as duas forças quase se compensam — a célula (r = 12%, g = 5%) com 4.137,05 fica próxima da célula (r = 10%, g = 3%) com 4.122,68, porque ambas têm um diferencial de cerca de 7 pontos percentuais.
Duração do horizonte (g = 3%, r = 10%)
| Anos (n) | VP total | Acrescentado pelos anos extras | VP médio acrescentado por ano nesse bloco | Participação no total de 20 anos |
|---|---|---|---|---|
| 5 | 4.122,68 | — | 824,54 (anos 1–5) | 38,3% |
| 10 | 7.090,26 | +2.967,58 | 593,52 (anos 6–10) | 65,9% |
| 20 | 10.763,99 | +3.673,73 | 367,37 (anos 11–20) | 100% |
Só os cinco primeiros anos respondem por 38% de um valor presente de vinte anos, enquanto os anos 11–20 — o dobro de anos — acrescentam apenas 34%. O motivo é o decaimento geométrico de \((1{,}03/1{,}10)^t\): o ano 1 contribui com 936,36, o ano 10 com 518,14 e o ano 20 com apenas 268,47. Por isso, ampliar o horizonte de projeção altera o resultado muito menos do que refinar as premissas dos primeiros anos, e por isso a taxa de desconto escolhida merece mais testes de sensibilidade do que o número de anos modelados.
Perguntas frequentes
Por que a taxa de desconto é tão importante? Ela reflete o risco e o custo de oportunidade. Uma taxa de desconto maior reduz mais os fluxos de caixa futuros, diminuindo o valor presente total; uma taxa menor o aumenta.
E se o crescimento for maior que a taxa de desconto? A calculadora continua calculando cada ano corretamente, mas os valores não diminuem tão rápido. Ao longo de muitos anos, g > r de forma persistente produz totais muito grandes, o que geralmente é irrealista para horizontes longos.
Isso inclui um valor terminal? Não. Esta ferramenta soma apenas os anos explícitos que você informa. Para uma avaliação completa de empresa, normalmente você acrescentaria um valor terminal separado, além do último ano.