計算を入力してください
このツールで前回入力した値があります。
結果
次の壁まであと
160,000
円
次の壁:住民税 1,190,000 円
1,030,000 住民税(所得割) 2026〜2027年(令和8・9年分) 適用なし 対象外
| 壁 |
金額(円) |
判定 |
| 本人の所得税 |
1,780,000 |
以内 |
| 住民税(所得割) |
1,190,000 |
以内 |
| 配偶者控除(配偶者側) |
1,360,000 |
以内 |
| 配偶者特別控除 |
満額は 1,690,000
ゼロは 2,070,000 |
配偶者控除の対象 |
| 健康保険の扶養(家族の保険) |
1,300,000 |
以内 |
| 勤務先の社会保険 |
年収基準なし |
週20時間 |
2026年10月1日から収入要件なし(週20時間・従業員51人以上)。2026年9月30日まで:106万円(月8.8万円)。
目安です。勤務先・税務署・お住まいの市区町村でご確認ください。
このページの誤りを報告
この計算ツールでできること
日本国内専用です。見込みの給与収入と対象年を入れると、本人の所得税・住民税・家族の控除・健康保険といった「年収の壁」を一つずつ判定し、次の壁まであといくら働けるかを表示します。
年ごとの壁(円・給与収入のみ)
| 壁 |
2024年以前(令和6年分以前) |
2025年(令和7年分) |
2026〜2027年(令和8・9年分) |
| 本人の所得税 |
1,030,000 (勤労学生: 1,300,000) |
1,600,000 |
1,780,000 |
| 住民税(所得割) |
1,000,000 |
1,100,000 |
1,190,000 |
| 扶養控除(家族側) / 配偶者控除(配偶者側) |
1,030,000 |
1,230,000 |
1,360,000 |
| 配偶者特別控除 (満額まで/ゼロとなる額) |
1,500,000 / 2,015,999 |
1,600,000 / 2,015,999 |
1,690,000 / 2,070,000 |
| 特定親族特別控除(19〜22歳) (満額まで/ゼロとなる額) |
— |
1,500,000 / 1,880,000 |
1,590,000 / 1,970,000 |
| 健康保険の扶養(家族の保険) |
1,300,000 |
1,300,000 (19〜22歳は2025年10月から150万円) |
1,300,000 (19〜22歳は150万円) |
| 勤務先の社会保険 |
1,060,000 |
1,060,000 |
1,060,000 (2026年9月まで。以後は週20時間) |
令和7年・令和8年の税制改正による変更
2025年分から給与所得控除の最低額が65万円、基礎控除が95万円となり、所得税の壁は103万円から160万円に上がりました。2026・2027年分は給与所得控除の最低額74万円、基礎控除104万円です。
$$1{,}780{,}000 = 740{,}000 + 1{,}040{,}000$$
税の壁は金額を超えると、健康保険の壁は金額に達すると該当します。住民税は標準的な基準(所得45万円)で、これより低い自治体もあります。健康保険では通勤手当も含めてください。
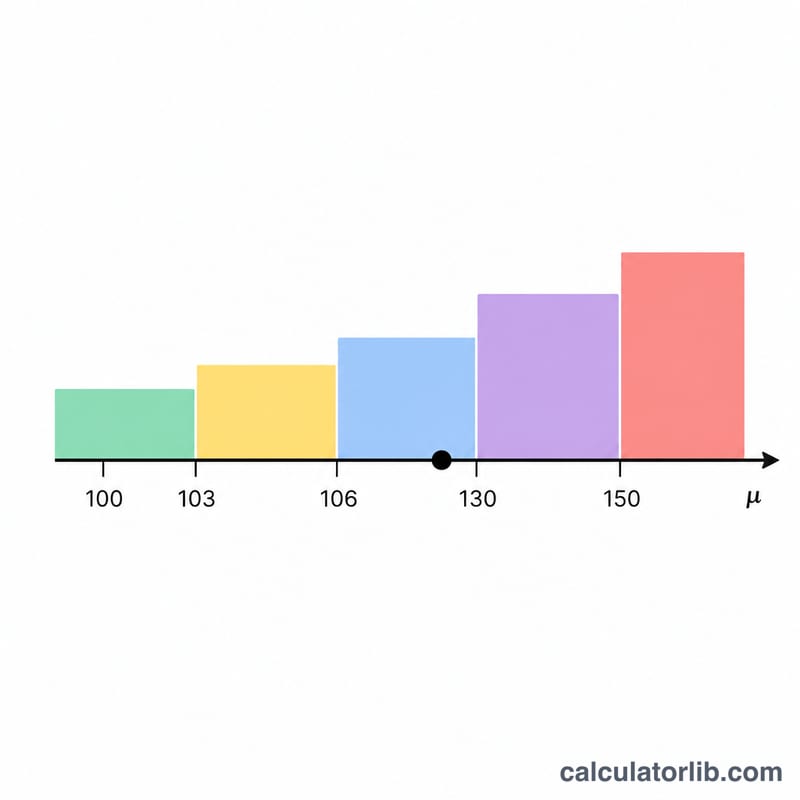 5つの「年収の壁」を段階的に上がるしきい値として表示(単位:万円)。
2026年10月1日から年収基準はなくなりました。従業員51人以上の勤務先で週20時間以上働くと加入対象です(昼間の学生は対象外)。2026年9月30日までは106万円(月額8.8万円)が基準です。
2025年分からは、勤労学生控除を使っても所得税の壁は上がりません。
計算例
2026年に103万円を稼ぐパート主婦の場合、所得税はかからず(壁は178万円)、住民税の壁(119万円)も下回り、配偶者の配偶者控除も満額のままです(壁は136万円)。次の壁は住民税で、あと16万円です。
公的な出典
国税庁「源泉所得税の改正のあらまし(令和8年4月)」および令和7年分の改正資料、総務省の個人住民税改正資料、日本年金機構(19〜22歳の扶養認定、2026年10月1日の賃金要件撤廃)。
 残りの余裕額は、現在の年収と次の壁との差です。
よくある質問
103万円の壁はなくなったのですか? 所得税についてはそうです。2025年分は160万円、2026・2027年分は178万円が壁です。健康保険の130万円の壁は残っています。
この結果で確定できますか? いいえ。給与収入のみを対象とした目安です。勤務先・税務署・お住まいの市区町村でご確認ください。
関連する電卓
-

所得税計算シミュレーター(令和8年・2026年分)
令和8年(2026年)分の所得税を概算。給与所得控除・基礎控除・5%〜45%の累進税率・復興特別所得税2.1%に対応。年収や扶養親族数を入れるだけで試算できます。
-

パート年収計算ツール
時給・週の労働時間・年間の勤務週数を入力するだけで、パートやアルバイトの年収・月収・週給の目安をすぐに計算できます。
-
一時所得の税金(所得税)計算
懸賞金や生命保険の満期返戻金などの一時所得にかかる所得税を、特別控除50万円と1/2課税のルールで概算。住民税・復興特別所得税は含みません。
-

パート勤務時間・給与計算
出勤・退勤時刻、休憩時間、丸め単位、時給を入力するだけで、実労働時間・給与計算時間・日給(円)を自動算出するパート・アルバイト向け勤務時間計算ツールです。
-
公的年金等の控除額・雑所得の計算
公的年金等控除額と公的年金に係る雑所得を国税庁No.1600の表に基づき計算。平成17年~令和元年と令和2年以降のルールに対応した日本の所得税計算ツールです。
-

源泉徴収票(給与所得)令和7年分~ 計算ツール
日本専用。令和7~9年分(2025~2027年)の給与所得の源泉徴収票を再現。給与所得控除・課税所得・源泉徴収税額をまとめて計算します。
発見
-
ハッブルの法則 距離計算機
ハッブルの法則(d = v / H₀)を使い、後退速度から銀河までの距離を計算。結果はMpc・光年で表示します。
-
テニスの消費カロリー計算機
テニスでの消費カロリー(kcal)をMET法で計算。体重とプレー時間を入力し、シングルス・ダブルス・一般から選ぶだけ。運動量の目安にどうぞ。
-
パレート分布 計算ツール
パレート分布(タイプⅠ)の確率密度・下側累積確率P(X≤x)・上側累積確率を、尺度パラメータxmと形状パラメータαから求める計算ツールです。
-
ゴルフの消費カロリー計算
体重・プレー時間・運動強度(METs)から、ゴルフで消費するカロリーをMETs式で手軽に計算。世界共通の計算方法に対応しています。
-
所得税 計算(月額表・令和8年/9年分)
国税庁の月額表(令和8年分・9年分)に基づき、社会保険料等控除後の給与等の金額と扶養親族等の数から毎月の源泉徴収税額を計算。甲欄・乙欄、電算機特例にも対応。