Was ist die Umschlagshäufigkeit des Betriebsvermögens?
Die Umschlagshäufigkeit des Betriebsvermögens ist eine Effizienzkennzahl, die misst, wie effektiv ein Unternehmen sein betriebliches Vermögen einsetzt, um Umsatz zu erzielen. Sie zeigt, wie viele Dollar Nettoumsatz je investiertem Dollar an betrieblichem Vermögen entstehen, etwa an liquiden Mitteln, Forderungen, Vorräten und Sachanlagen, die unmittelbar im operativen Geschäft genutzt werden. Eine höhere Kennzahl deutet in der Regel auf einen effizienteren Einsatz dieses Vermögens hin.
So verwenden Sie diesen Rechner
Geben Sie Ihren Nettoumsatz für den Zeitraum sowie Ihr durchschnittliches betriebliches Vermögen ein (in der Regel der Anfangsbestand plus der Endbestand, geteilt durch zwei). Der Rechner dividiert den Nettoumsatz durch das durchschnittliche betriebliche Vermögen und gibt die Umschlagskennzahl aus. Sie gibt an, wie oft das betriebliche Vermögen im Zeitraum „umgeschlagen“ wurde.
Die Formel erklärt
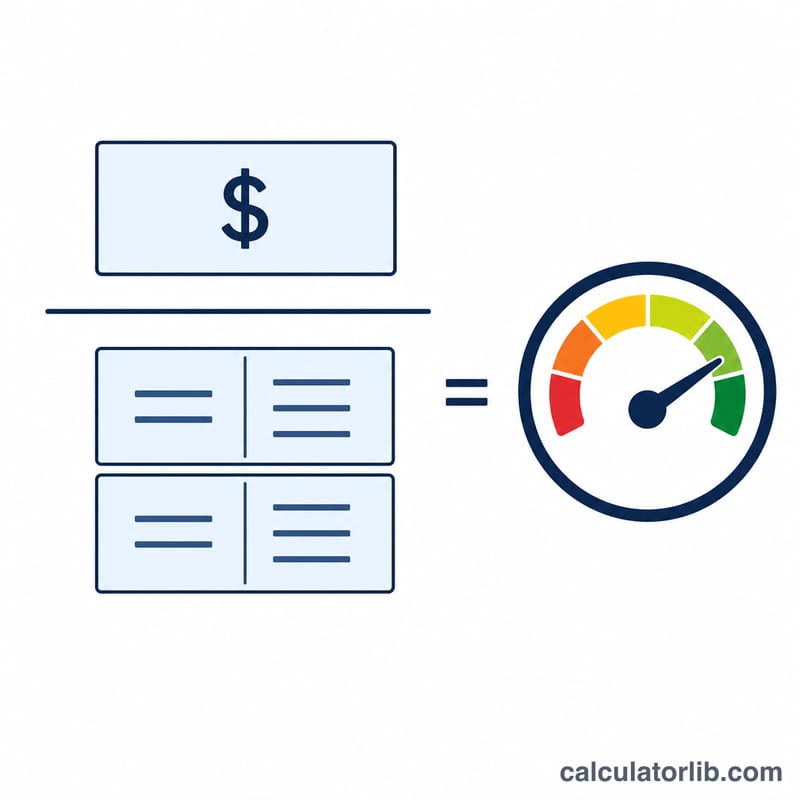
Die Gleichung ist einfach:
$$\text{Umschlagshäufigkeit des Betriebsvermögens} = \frac{\text{Nettoumsatz}}{\text{Durchschnittliches Betriebsvermögen}}$$
Der Nettoumsatz ist der Umsatz nach Abzug von Retouren, Preisnachlässen und Rabatten. Das durchschnittliche betriebliche Vermögen schließt nicht betriebsnotwendige Posten wie Finanzanlagen oder brachliegende Grundstücke aus. Die Durchschnittsbildung glättet Schwankungen zwischen Beginn und Ende des Zeitraums.
Rechenbeispiel
Angenommen, ein Unternehmen weist einen Nettoumsatz von $500.000 und ein durchschnittliches betriebliches Vermögen von $250.000 aus. Die Umschlagshäufigkeit des Betriebsvermögens beträgt $$500\,000 \div 250\,000 = 2{,}0$$ Das bedeutet, dass das Unternehmen im Zeitraum je $1 betrieblichem Vermögen $2 Umsatz erzielt hat.
FAQ
Was ist eine gute Umschlagshäufigkeit des Betriebsvermögens? Sie unterscheidet sich stark je nach Branche. Kapitalintensive Branchen (Versorger, Produktion) weisen tendenziell niedrigere Werte auf, während Dienstleistungs- oder Handelsunternehmen oft höhere Werte erreichen. Vergleichen Sie mit Wettbewerbern der Branche und der eigenen Unternehmensgeschichte.
Wie unterscheidet sie sich von der Umschlagshäufigkeit des Gesamtvermögens? Diese berücksichtigt das gesamte Vermögen, einschließlich nicht betriebsnotwendiger Posten. Die Umschlagshäufigkeit des Betriebsvermögens konzentriert sich nur auf das Vermögen, das aktiv im Kerngeschäft eingesetzt wird, und liefert so ein klareres Bild der operativen Effizienz.
Wie ermittle ich das durchschnittliche betriebliche Vermögen? Addieren Sie das betriebliche Vermögen zu Beginn des Zeitraums und am Ende des Zeitraums und teilen Sie die Summe durch zwei.