Was ist der Bonus-Steuerrechner?
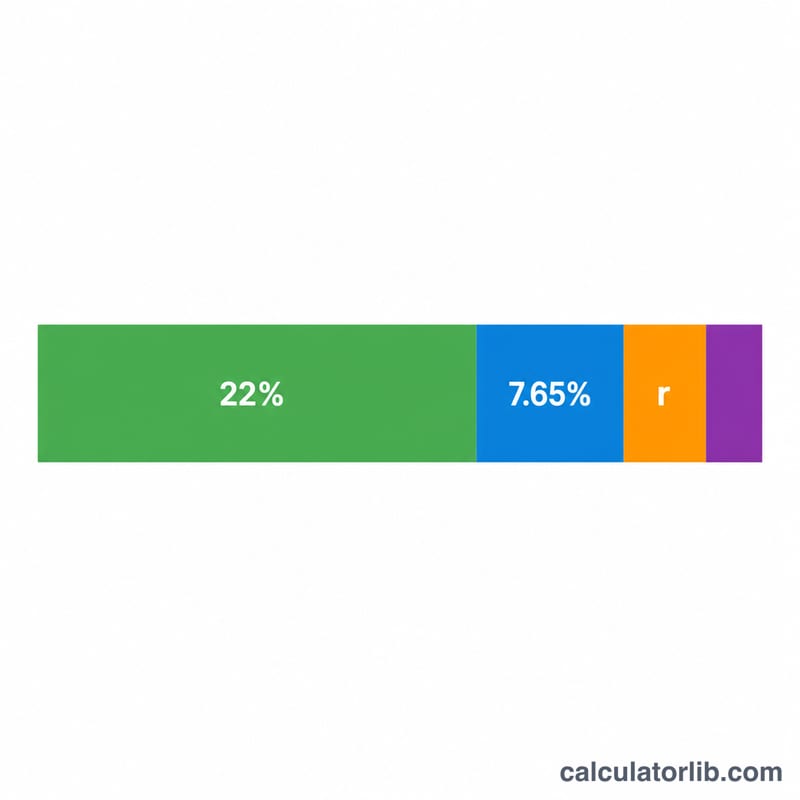
Dieser Rechner gilt für die Vereinigten Staaten. Er schätzt, welcher Teil Ihres Bonus nach dem Steuerabzug tatsächlich bei Ihnen ankommt. Die US-Bundessteuerbehörde IRS behandelt Boni als supplemental wages (zusätzliche Vergütungen), für die Arbeitgeber am häufigsten den pauschalen Bundessteuersatz von 22 % einbehalten (bei zusätzlicher Vergütung unter 1 Million $ pro Kalenderjahr). Darüber hinaus werden FICA-Abgaben – 6,2 % Social Security plus 1,45 % Medicare, insgesamt 7,65 % – sowie Ihre bundesstaatliche Einkommensteuer einbehalten. Die Angaben sind Schätzwerte nach den Regeln für 2024 und berücksichtigen weder die Beitragsbemessungsgrenze der Social Security, noch den zusätzlichen Medicare-Zuschlag von 0,9 % oder lokale Steuern.
So verwenden Sie den Rechner
Geben Sie Ihren Brutto-Bonus und den Einkommensteuersatz Ihres Bundesstaates in Prozent ein (verwenden Sie 0 für Bundesstaaten ohne Einkommensteuer, wie Texas oder Florida). Der Rechner zeigt Ihren Netto-Auszahlungsbetrag, eine Aufschlüsselung der einzelnen Abzüge und Ihren effektiven Abzugssatz.
Die Formel erklärt
Der Netto-Bonus wird berechnet als Net = Bonus × (1 − 0,22 − 0,0765 − stateRate). Der Wert 0,22 ist der pauschale Quellensteuersatz des Bundes auf zusätzliche Vergütungen, 0,0765 ist die kombinierte FICA-Abgabe und stateRate ist der Steuersatz Ihres Bundesstaates als Dezimalzahl. Die insgesamt einbehaltene Steuer ist einfach der Bonus abzüglich des Nettobetrags.
Rechenbeispiel
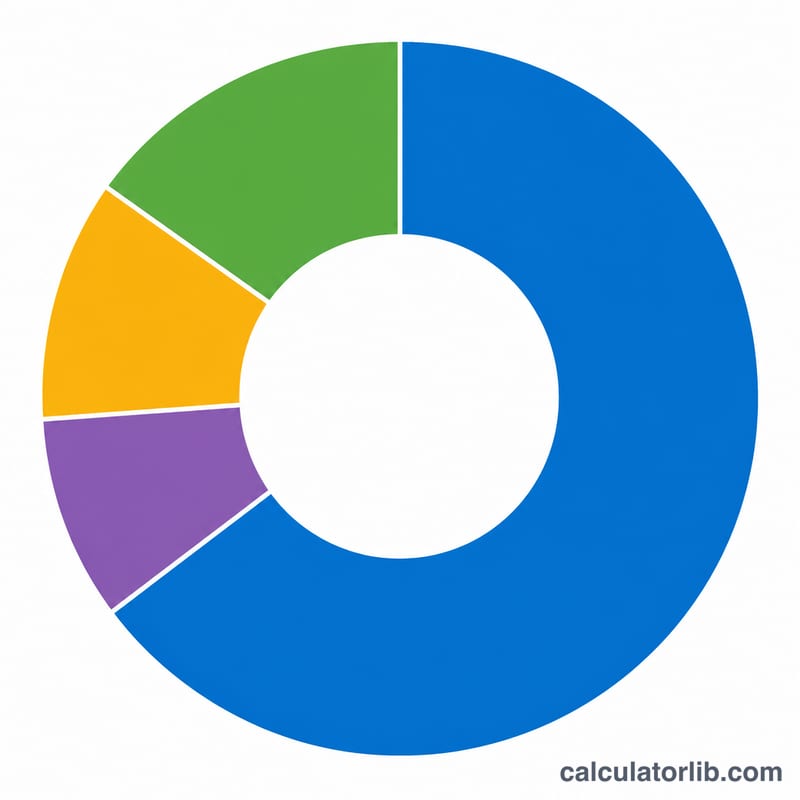
Angenommen, Sie erhalten einen Bonus von $5.000 in einem Bundesstaat mit 5% Einkommensteuer. Die Bundessteuer beträgt 5.000 × 0,22 = $1.100. FICA beträgt 5.000 × 0,0765 = $382,50. Die Bundesstaatssteuer beträgt 5.000 × 0,05 = $250. Der einbehaltene Gesamtbetrag beträgt $1.732,50, sodass eine Nettoauszahlung von $3.267,50 bleibt – ein effektiver Satz von 34,65%.
Netto-Bonus in verschiedenen Szenarien
Der Bundessteuersatz für zusätzliche Vergütungen beträgt pauschal 22% auf Boni bis zu $1.000.000 pro Kalenderjahr. FICA fügt 7,65% hinzu (6,2% Social Security + 1,45% Medicare). Die folgende Tabelle kombiniert diese Sätze mit drei repräsentativen Bundesstaatssätzen, damit Sie sehen, wie sich Nettoauszahlung und effektiver Abzugssatz mit der Höhe des Bonus verändern. Der effektive Satz ist hier der gesamte Abzug geteilt durch den Brutto-Bonus.
| Bonus | Bundesstaatssatz | Bund (22%) | FICA (7,65%) | Bundesstaat | Nettoauszahlung | Effektiver Satz |
|---|---|---|---|---|---|---|
| $1.000 | 0% | $220,00 | $76,50 | $0,00 | $703,50 | 29,65% |
| $1.000 | 5% | $220,00 | $76,50 | $50,00 | $653,50 | 34,65% |
| $5.000 | 5% | $1.100,00 | $382,50 | $250,00 | $3.267,50 | 34,65% |
| $5.000 | 9% | $1.100,00 | $382,50 | $450,00 | $3.067,50 | 38,65% |
| $10.000 | 0% | $2.200,00 | $765,00 | $0,00 | $7.035,00 | 29,65% |
| $10.000 | 9% | $2.200,00 | $765,00 | $900,00 | $6.135,00 | 38,65% |
| $25.000 | 0% | $5.500,00 | $1.912,50 | $0,00 | $17.587,50 | 29,65% |
| $25.000 | 5% | $5.500,00 | $1.912,50 | $1.250,00 | $16.337,50 | 34,65% |
| $25.000 | 9% | $5.500,00 | $1.912,50 | $2.250,00 | $15.337,50 | 38,65% |
Da jede Komponente ein fester Prozentsatz ist, ändert sich der effektive Satz nicht mit der Höhe des Bonus – nur der Bundesstaatssatz verändert ihn. Bei einem Bundesstaatssatz von 0% liegt die Untergrenze bei 29,65% (22% + 7,65%); der Bundesstaatssatz kommt direkt hinzu. Deshalb wird ein höherer Bonus bei der Pauschalmethode nicht mit einem proportional höheren Satz belastet.
Ihr Ergebnis richtig einordnen
Die Zahl, die dieser Rechner liefert, ist der Steuereinbehalt (Withholding), nicht Ihre endgültige Steuer. Der Einbehalt ist eine Vorauszahlung auf die Einkommensteuer, die Sie für das Jahr letztlich schulden. Wenn Sie Ihre Steuererklärung für Bund und Bundesstaat abgeben, wird Ihr Bonus mit Ihrem übrigen Einkommen zusammengerechnet und mit Ihren tatsächlichen Grenzsteuersätzen besteuert. Wurde zu viel einbehalten, erhalten Sie eine Erstattung; wurde zu wenig einbehalten, müssen Sie die Differenz nachzahlen.
Warum die 22% nicht zu Ihrer Steuerstufe passen müssen. Die Prozentmethode der IRS für zusätzliche Vergütungen wendet unabhängig von Ihrer Steuerstufe einen pauschalen Bundessteuersatz von 22% an (38% oberhalb von $1.000.000 im Jahr). Liegt Ihre Grenzsteuerstufe bei 12%, wird mit den pauschalen 22% zu viel einbehalten, und Sie erhalten bei der Steuererklärung möglicherweise einen Teil zurück. Liegt Ihre Stufe bei 24%, 32% oder höher, wird mit den pauschalen 22% zu wenig einbehalten, und Sie müssen eventuell nachzahlen. Die Prozentmethode ist eine Einbehaltungskonvention, nicht der Satz, mit dem Ihr Bonus letztlich besteuert wird.
Beitragsbemessungsgrenze der Social Security. Der Social-Security-Anteil von 6,2% an der FICA gilt nur bis zum jährlichen Höchstbetrag ($176.100 für 2025). Haben Ihre bisherigen Jahresbezüge diese Grenze bereits überschritten, wird auf den Bonus keine weitere Social Security einbehalten, sodass die FICA-Komponente von 7,65% auf nur noch den Medicare-Satz von 1,45% sinkt. Dieser Rechner geht von den vollen 7,65% aus und kann daher die FICA bei Spitzenverdienern gegen Jahresende zu hoch ansetzen.
Zusätzlicher Medicare-Zuschlag. Auf Löhne oberhalb von $200.000 im Jahr fällt eine zusätzliche Medicare-Steuer von 0,9% an (für Zwecke des Einbehalts unabhängig vom Steuerstatus). Ein Bonus, der die bisherigen Jahresbezüge über $200.000 hebt, kann diesen Zuschlag auf den Betrag oberhalb der Schwelle auslösen – dies berücksichtigt diese vereinfachte Schätzung nicht.
Beachten Sie außerdem, dass Arbeitgeber, die die Aggregatmethode verwenden (den Bonus zur regulären Gehaltsabrechnung addieren und anhand Ihres Formulars W-4 einbehalten), möglicherweise einen anderen Betrag einbehalten als bei der hier gezeigten Pauschalmethode von 22%. Diese Seite bietet allgemeine Informationen zu Bildungszwecken, keine individuelle Steuerberatung; wenden Sie sich für Ihre persönliche Situation an eine qualifizierte Steuerfachkraft.
FAQ
Sind die 22% die tatsächliche Steuer, die ich schulde? Nein. Es ist der Einbehaltungssatz. Ihre endgültige Steuerschuld wird mit Ihrer Steuererklärung festgelegt; je nach Gesamteinkommen und Steuerstufe erhalten Sie etwas zurück oder müssen nachzahlen.
Was gilt, wenn mein Bonus 1 Million $ übersteigt? Beträge über 1 Million $ im Jahr werden nach der verpflichtenden Aggregatregel mit 37% einbehalten – dieses Tool verwendet die Standard-Pauschalmethode von 22%.
Warum wird FICA berücksichtigt? Social-Security- und Medicare-Abgaben fallen auf Bonuszahlungen genauso an wie auf reguläres Gehalt und mindern daher Ihren Auszahlungsbetrag.