Что делает этот калькулятор
Досрочное расторжение договора автолизинга может обойтись дорого: лизингодатель рассчитывает вернуть и платежи, на которые вы согласились, и прогнозируемую остаточную стоимость автомобиля. Калькулятор оценивает общую стоимость выхода из лизинга до планового окончания срока: он учитывает оставшийся долг, предусмотренные договором сборы и текущую рыночную стоимость машины. Суммы вводятся в вашей валюте. Обязательно сверяйтесь с вашим договором: формулы расчёта при расторжении у разных лизингодателей отличаются. Модель близка к американской практике лизинга (money factor, disposition fee), поэтому в российских договорах порядок расчёта сальдо встречных обязательств может быть другим.
Как пользоваться
Введите ежемесячный платёж, количество оставшихся месяцев, остаточную стоимость из договора лизинга и подразумеваемую ставку лизинга (money factor, умноженный на 2400, даёт примерную годовую ставку; укажите 0, если дисконтирование учитывать не нужно). Добавьте штраф за досрочное расторжение, сбор за возврат автомобиля (disposition fee), доплаты за износ или превышение пробега и текущую оптовую или рыночную стоимость машины.
Объяснение формулы
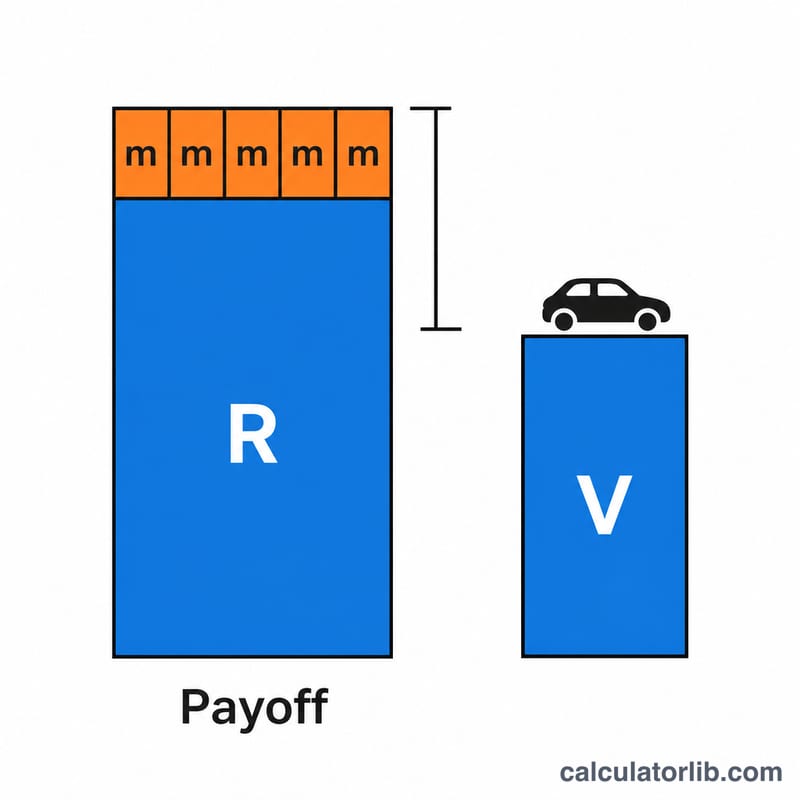
Скорректированный остаток по лизингу — это приведённая стоимость оставшихся платежей плюс дисконтированная остаточная стоимость:
$$B = P\frac{1-(1+r)^{-n}}{r} + \frac{R}{(1+r)^{n}}$$Здесь \(P\) — ежемесячный платёж, \(r\) — годовая ставка, делённая на 1200, \(n\) — число оставшихся месяцев, \(R\) — остаточная стоимость. Чистые расходы считаются так:
$$\text{Net cost} = B + F_{e} + F_{d} + C_{x} - V$$где \(F_{e}\) — штраф за досрочное расторжение, \(F_{d}\) — сбор за возврат автомобиля, \(C_{x}\) — дополнительные начисления, \(V\) — рыночная стоимость автомобиля.
Пример расчёта
Допустим, платёж равен 400, осталось 12 месяцев, остаточная стоимость — 15 000, ставка — 0%, штраф за досрочное расторжение — 500, сбор за возврат — 395, а машина стоит 16 000.
$$B = 400 \times 12 + 15000 = 19800$$$$\text{Net cost} = 19800 + 500 + 395 - 16000 = 4695$$Если дойти до конца срока, придётся заплатить 4 800 платежами плюс 395 за возврат, то есть 5 195. Значит, досрочное расторжение здесь экономит около 500, потому что машина стоит дороже остаточной стоимости.
Частые вопросы
Что выгоднее: выкуп или продажа автомобиля либо расторжение?
Если автомобиль стоит дороже суммы выкупа, его продажа или сдача в зачёт (когда лизингодатель это разрешает) может принести положительную разницу вместо счёта к оплате.
Почему результат может быть отрицательным?
Отрицательные чистые расходы означают, что стоимость автомобиля превышает ваш долг, то есть вы получаете выгоду, а не несёте затраты.
Насколько точен расчёт?
Расчёт приблизительный. Лизингодатели применяют собственные формулы выкупа и могут добавить налоги или иные платежи, поэтому перед принятием решения запросите официальный расчёт суммы выкупа.
Стоимость досрочного расторжения при разных сценариях
Во всех строках используется один и тот же лизинг: платёж 400 $, осталось 12 месяцев, остаточная стоимость 15 000 $, комиссия за досрочное расторжение 500 $, комиссия за реализацию 395 $ и без доплат за сверхнормативный пробег и износ. Итого комиссии составляют 895 $. Чистая стоимость = B + комиссии − рыночная стоимость. При годовой ставке 0% \(B = 400\times 12 + 15{,}000 = 19{,}800\). При годовой ставке 6% (\(r = 0.005\)) \(B \approx 18{,}776.15\).
| Годовая ставка | Рыночная стоимость | Скорректированный остаток B | Итого комиссии | Чистая стоимость |
|---|---|---|---|---|
| 0% | 13 000 $ | 19 800,00 $ | 895 $ | 7 695,00 $ |
| 0% | 15 000 $ | 19 800,00 $ | 895 $ | 5 695,00 $ |
| 0% | 17 000 $ | 19 800,00 $ | 895 $ | 3 695,00 $ |
| 0% | 21 000 $ | 19 800,00 $ | 895 $ | −305,00 $ (кредит) |
| 6% | 13 000 $ | 18 776,15 $ | 895 $ | 6 671,15 $ |
| 6% | 15 000 $ | 18 776,15 $ | 895 $ | 4 671,15 $ |
| 6% | 17 000 $ | 18 776,15 $ | 895 $ | 2 671,15 $ |
| 6% | 20 000 $ | 18 776,15 $ | 895 $ | −328,85 $ (кредит) |
Выводы: каждые дополнительные 2 000 $ рыночной стоимости снижают чистую стоимость ровно на 2 000 $, а более высокая годовая ставка уменьшает дисконтированный остаток (здесь примерно на 1 024 $), поскольку будущие платежи дисконтируются сильнее. Отрицательные случаи носят гипотетический характер: для них автомобиль должен стоить заметно выше остаточной стоимости, что случается нечасто, и лизингодатель может не выплатить разницу.