ما وظيفة هذه الحاسبة؟
قد يكون إنهاء عقد تأجير السيارة قبل موعده مكلفًا، لأن الجهة المؤجِّرة تتوقع أن تستردّ الدفعات التي اتفقتم عليها إضافةً إلى القيمة المتبقية المتوقعة للسيارة. تقدّر هذه الحاسبة التكلفة الإجمالية لإنهاء العقد مبكرًا من خلال جمع الرصيد المتبقي والرسوم التعاقدية ثم خصم القيمة السوقية الحالية للسيارة. المبالغ تُدخل بعملتك المحلية. ارجع دائمًا إلى عقدك، فصيغ الإنهاء تختلف من مؤجِّر إلى آخر. كما أن هذا النوع من العقود (التأجير التمويلي مع قيمة متبقية ورسوم التصرف) شائع خصوصًا في أمريكا الشمالية، وقد تختلف الأحكام والمصطلحات في بلدك، مثل عقود الإجارة المنتهية بالتمليك المنتشرة في دول الخليج.
طريقة الاستخدام
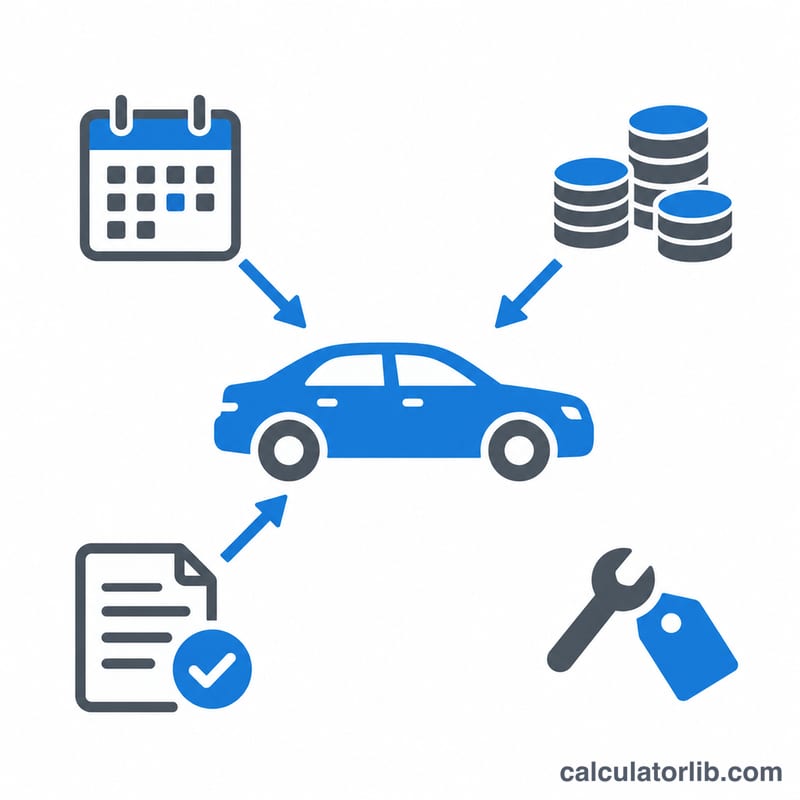
أدخل القسط الشهري وعدد الأشهر المتبقية والقيمة المتبقية المذكورة في عقدك ومعدل الإيجار الضمني (حاصل ضرب عامل المال "money factor" في 2,400 يعطيك معدل نسبة مئوية سنوية تقريبيًا؛ أدخل 0 لتجاهل الخصم). ثم أضف رسوم الإنهاء المبكر ورسوم التصرف وأي رسوم زائدة عن البلى أو عن المسافة المقطوعة، والقيمة السوقية الحالية للسيارة أو قيمتها بسعر الجملة.
شرح المعادلة
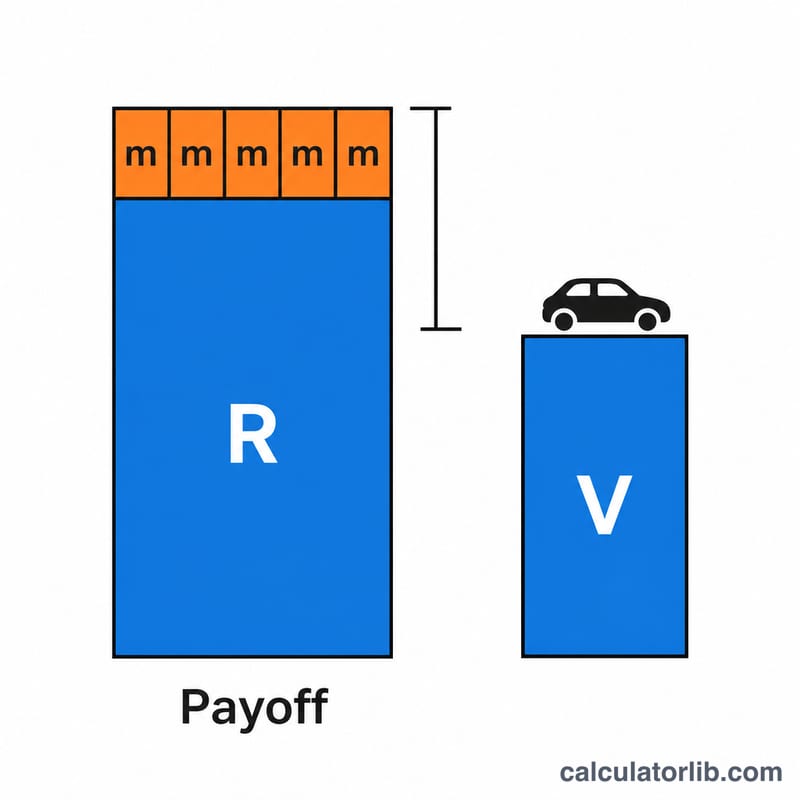
الرصيد المعدّل للإيجار هو القيمة الحالية للدفعات المتبقية مضافًا إليها القيمة المتبقية بعد خصمها:
$$B = P\frac{1-(1+r)^{-n}}{r} + \frac{R}{(1+r)^{n}}$$حيث \(P\) = القسط الشهري، و\(r\) = النسبة السنوية مقسومة على 1,200، و\(n\) = عدد الأشهر المتبقية، و\(R\) = القيمة المتبقية. وعندها تكون صافي التكلفة:
$$\text{Net cost} = B + F_{e} + F_{d} + C_{x} - V$$حيث \(F_{e}\) = رسوم الإنهاء المبكر، و\(F_{d}\) = رسوم التصرف، و\(C_{x}\) = الرسوم الزائدة، و\(V\) = القيمة السوقية للسيارة.
مثال تطبيقي
لنفترض أن القسط 400، وتبقّى 12 شهرًا، والقيمة المتبقية 15,000، والمعدل 0%، ورسوم الإنهاء المبكر 500، ورسوم التصرف 395، وقيمة السيارة 16,000.
$$B = 400 \times 12 + 15000 = 19800$$$$\text{Net cost} = 19800 + 500 + 395 - 16000 = 4695$$أما إكمال العقد فسيكلّفك 4,800 كدفعات بالإضافة إلى 395 رسوم إرجاع، أي 5,195. وبذلك يوفّر الإنهاء المبكر نحو 500 في هذه الحالة، لأن قيمة السيارة أعلى من قيمتها المتبقية.
تكلفة الإنهاء المبكر للعقد وفق السيناريوهات المختلفة
تستخدم جميع الصفوف عقد الإيجار نفسه: دفعة شهرية $400، و12 شهرًا متبقية، وقيمة متبقية $15,000، ورسوم إنهاء مبكر $500، ورسوم التصرف $395، ولا توجد رسوم فائض. لذلك يبلغ مجموع الرسوم $895. صافي التكلفة = B + الرسوم − القيمة السوقية. عند معدل فائدة سنوي 0%، يكون \(B = 400\times 12 + 15{,}000 = 19{,}800\). وعند معدل فائدة سنوي 6% (\(r = 0.005\))، يكون \(B \approx 18{,}776.15\).
| معدل الفائدة السنوي | القيمة السوقية | الرصيد المعدل B | مجموع الرسوم | صافي التكلفة |
|---|---|---|---|---|
| 0% | $13,000 | $19,800.00 | $895 | $7,695.00 |
| 0% | $15,000 | $19,800.00 | $895 | $5,695.00 |
| 0% | $17,000 | $19,800.00 | $895 | $3,695.00 |
| 0% | $21,000 | $19,800.00 | $895 | −$305.00 (رصيد دائن) |
| 6% | $13,000 | $18,776.15 | $895 | $6,671.15 |
| 6% | $15,000 | $18,776.15 | $895 | $4,671.15 |
| 6% | $17,000 | $18,776.15 | $895 | $2,671.15 |
| 6% | $20,000 | $18,776.15 | $895 | −$328.85 (رصيد دائن) |
الخلاصة: كل زيادة قدرها $2,000 في القيمة السوقية تخفض صافي التكلفة بمقدار $2,000 بالضبط، بينما يخفض ارتفاع معدل الفائدة السنوي الرصيد المخصوم (نحو $1,024 هنا) لأن المبالغ المستقبلية تُخصم بشكل أكبر. الحالات ذات الأرقام السالبة افتراضية: فهي تتطلب أن تكون السيارة أعلى بكثير من القيمة المتبقية، وهو أمر غير شائع، وقد لا يدفع المؤجِّر الفائض لك.
الأسئلة الشائعة
هل شراء السيارة أو بيعها أرخص من إنهاء العقد؟
إذا كانت قيمة سيارتك أعلى من مبلغ السداد، فبيعها أو مبادلتها (حيثما يسمح المؤجِّر بذلك) قد يمنحك فائضًا إيجابيًا بدل فاتورة تدفعها.
لماذا قد تكون النتيجة سالبة؟
صافي التكلفة السالب يعني أن قيمة السيارة تفوق ما عليك، فيكون لك فائض مالي بدل تكلفة.
هل النتيجة دقيقة؟
لا، فالمؤجِّرون يعتمدون صيغ سداد خاصة بهم وقد يضيفون ضرائب أو رسومًا أخرى، لذا اطلب عرض سداد رسميًا قبل اتخاذ قرارك.