Was dieser Rechner leistet
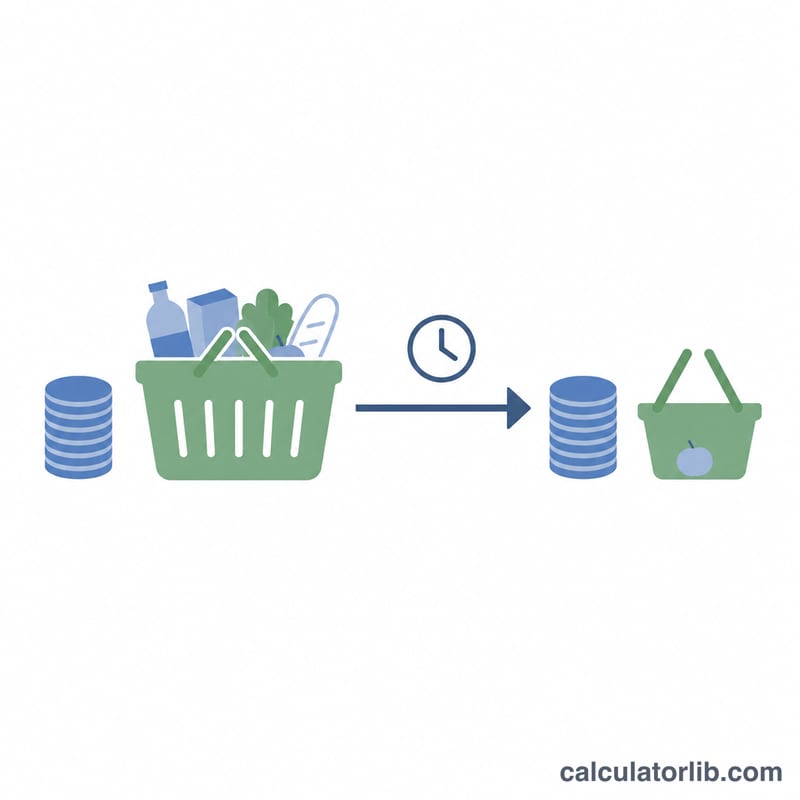
Die Inflation mindert den Wert des Geldes im Laufe der Zeit schleichend. Ein Einkommen, das Ihren heutigen Lebensstandard bequem deckt, kauft in 10, 20 oder 30 Jahren spürbar weniger. Dieser Rechner für inflationsbereinigtes Renteneinkommen zeigt Ihnen, wie viel Jahreseinkommen Sie in der Zukunft benötigen, um genau die Kaufkraft zu erhalten, die Sie heute haben. Er ist ein universelles Finanzwerkzeug und funktioniert mit jeder Währung – geben Sie die Beträge einfach in Ihrer eigenen Währung ein.
So verwenden Sie den Rechner
Geben Sie drei Werte ein: das jährliche Einkommen, das Sie heute benötigen, Ihre angenommene durchschnittliche jährliche Inflationsrate (ein langfristiger Wert von 2–3% ist in vielen entwickelten Volkswirtschaften üblich) und die Anzahl der Jahre bis zum Ruhestand – oder in den Ruhestand hinein. Der Rechner liefert das entsprechende künftig benötigte Einkommen, den Inflationsfaktor und das zusätzlich benötigte Einkommen gegenüber dem heutigen Wert.
Die Formel erklärt
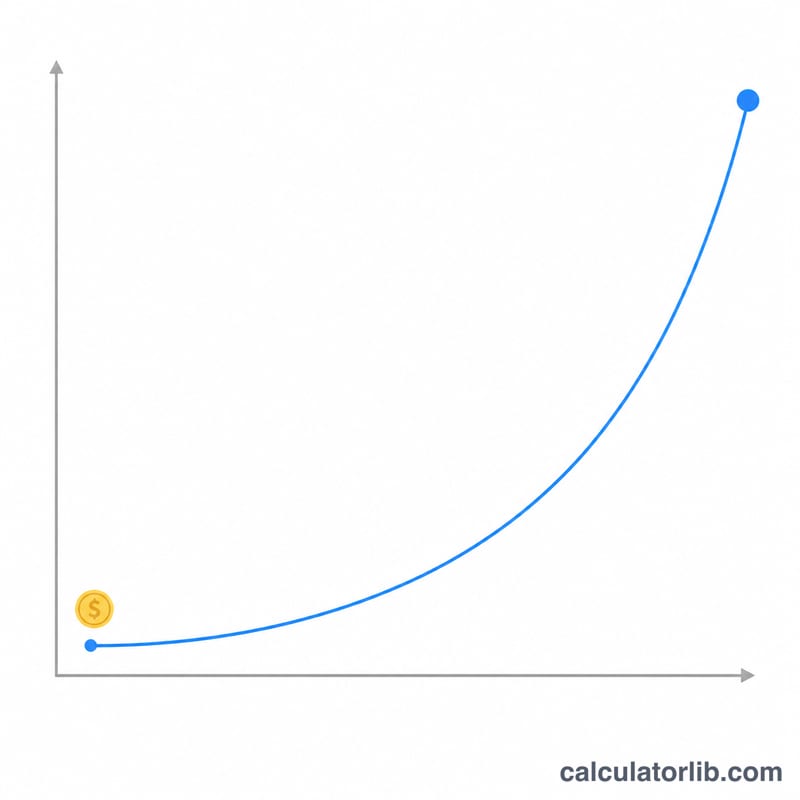
Die Berechnung beruht auf exponentiellem Wachstum (Zinseszinseffekt), angewandt auf Preise:
$$\text{Zukünftiger Bedarf} = \text{Aktuelles Einkommen} \times (1 + i)^{n}$$
Dabei ist \(i\) die Inflationsrate als Dezimalzahl (3 % = 0,03) und \(n\) die Anzahl der Jahre. Jedes Jahr steigen die Preise um die Rate \(i\), und dieser Anstieg wird auf den Vorjahreswert aufgerechnet – wie Zinseszins, nur umgekehrt für Ihre Kaufkraft.
Rechenbeispiel
Angenommen, Sie benötigen heute $50.000 pro Jahr, erwarten eine durchschnittliche Inflation von 3% und sind 20 Jahre vom Ruhestand entfernt. Der Faktor beträgt \((1{,}03)^{20} \approx 1{,}8061\). Die Multiplikation ergibt $$50\,000 \times 1{,}8061 \approx \textbf{90\,306}$$ pro Jahr. Das bedeutet, dass Sie jedes Jahr etwa $40.306 mehr benötigen, nur um Ihren Standard zu halten – eine deutliche Erinnerung, frühzeitig zu planen.
FAQ
Welche Inflationsrate sollte ich verwenden? Viele Planer nutzen 2–3% als langfristigen Durchschnitt, prüfen Sie jedoch den historischen Verbraucherpreisindex (VPI) Ihres Landes. Höhere Raten erhöhen den künftigen Bedarf erheblich.
Berücksichtigt der Rechner das Anlagewachstum? Nein – er passt lediglich Ihr Einkommensziel an die Inflation an. Vergleichen Sie diesen Wert separat mit Ihren prognostizierten Ersparnissen und Erträgen.
Kann ich ihn für jede Währung verwenden? Ja. Die Formel ist unabhängig von der Währung; achten Sie nur darauf, Einkommen und Ergebnisse in derselben Währung zu halten.