Was ist die Rentenlücke?
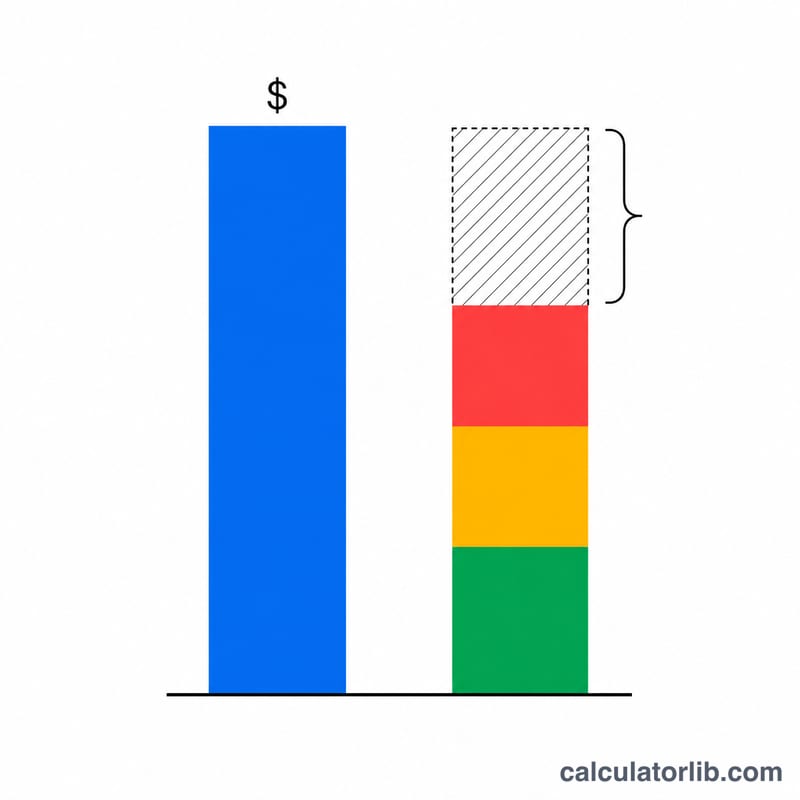
Ihre Rentenlücke (Versorgungslücke) ist die Differenz zwischen dem jährlichen Einkommen, das Sie im Ruhestand voraussichtlich benötigen, und dem Einkommen, auf das Sie sich aus Quellen wie einer Pension, der Social Security (gesetzliche Rentenversicherung der USA), Leibrenten, Mieteinnahmen oder Teilzeitarbeit verlässlich verlassen können. Eine positive Lücke bedeutet, dass Sie auf Ersparnisse oder Kapitalanlagen zurückgreifen müssen, um den Fehlbetrag auszugleichen; eine negative Lücke bedeutet, dass Ihr gesichertes Einkommen Ihren Ausgabenbedarf übersteigt.
So verwenden Sie diesen Rechner
Geben Sie das gesamte jährliche Einkommen ein, das Sie im Ruhestand voraussichtlich benötigen, und tragen Sie dann Ihr erwartetes Jahreseinkommen aus jeder Quelle ein: Pension, Social Security und sonstige Einkünfte. Der Rechner zieht Ihr gesamtes erwartetes Einkommen vom benötigten Einkommen ab und zeigt Ihnen die jährliche Lücke, die entsprechende monatliche Lücke sowie den Prozentsatz Ihres Bedarfs, der bereits gedeckt ist.
Die Formel erklärt
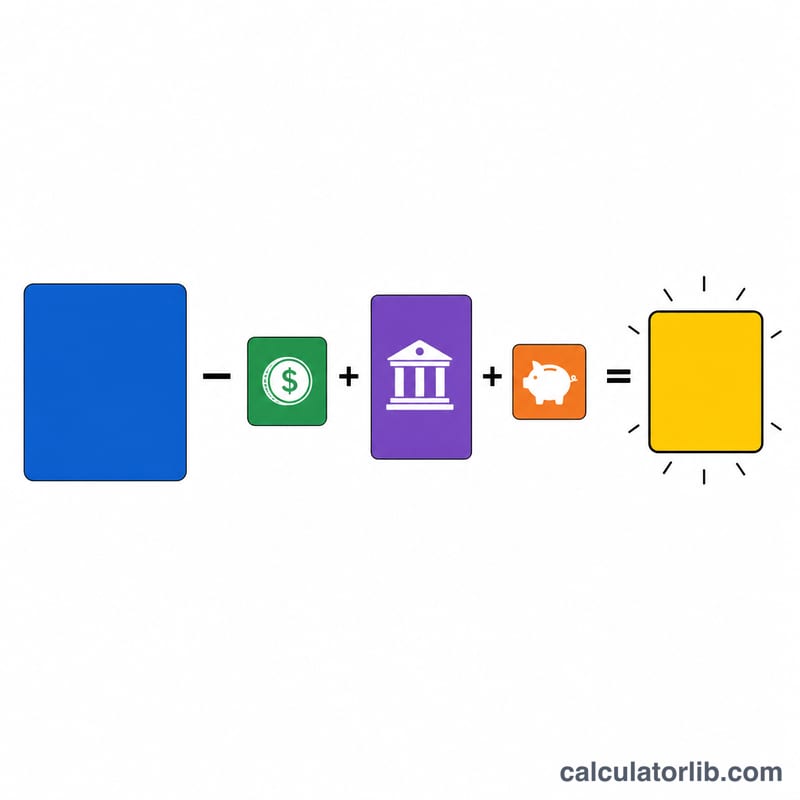
Die Berechnung ist einfach: $$\text{Lücke} = \text{Benötigtes Einkommen} - \left( \text{Rente} + \text{Sozialversicherung} + \text{Sonstiges Einkommen} \right)$$. Die monatliche Lücke ist die Jahreslücke geteilt durch 12. Die Einkommensdeckung ist das gesamte erwartete Einkommen geteilt durch das benötigte Einkommen, ausgedrückt als Prozentsatz. Die angezeigten Geldbeträge verwenden US-Dollar, die Berechnung funktioniert jedoch für jede einzelne Währung.
Rechenbeispiel
Angenommen, Sie benötigen $60.000 pro Jahr. Sie erwarten $12.000 aus einer Pension, $24.000 aus der Social Security und $0 aus sonstigen Quellen. Das gesamte erwartete Einkommen beträgt $36.000. Ihre jährliche Lücke beträgt $$\$60\,000 - \$36\,000 = \mathbf{\$24\,000}$$, also $2.000 pro Monat. Ihre Einkommensdeckung beträgt \(\$36\,000 \div \$60\,000 = 60\%\). Sie müssten jährlich $24.000 aus Ersparnissen oder Kapitalanlagen erzielen, um Ihren Lebensstil vollständig zu finanzieren.
FAQ
Was bedeutet es, wenn die Lücke negativ ist? Eine negative Lücke bedeutet, dass Ihr gesichertes Einkommen Ihren Bedarf übersteigt – Sie haben einen Überschuss und können möglicherweise mehr sparen, mehr ausgeben oder früher in den Ruhestand gehen.
Wie viel Erspartes benötige ich, um die Lücke zu schließen? Eine gängige Faustregel ist die 4-%-Regel: Multiplizieren Sie Ihre jährliche Lücke mit 25, um das erforderliche Vermögen abzuschätzen. Eine Lücke von $24.000 entspricht etwa $600.000 an Ersparnissen.
Sollte ich Steuern berücksichtigen? Für mehr Genauigkeit geben Sie durchgehend Nettobeträge (nach Steuern) ein, oder schätzen Sie Bedarf und Einkommen jeweils brutto, damit beide Seiten vergleichbar sind.