Nedir?
Hisse Sahiplik Oranı Hesaplayıcı, elinizdeki hisse sayısını dolaşımdaki toplam adi hisse sayısına bölerek şirketin ne kadarına sahip olduğunuzu gösterir. Kurucular, hisse sahibi çalışanlar ve yatırımcılar için sahiplik, oy gücü ve değer üzerindeki orantılı hakkı anlamanın temel göstergesidir.
Formül
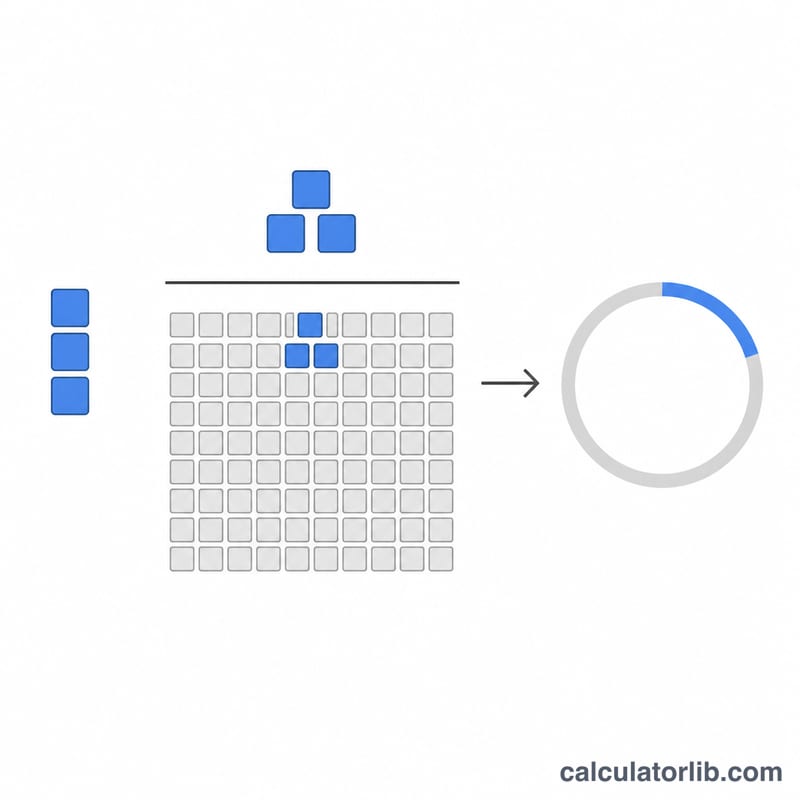
Sahiplik oranı, 100 ile çarpılmış basit bir orandır. \(H\) = sahip olunan hisse sayısı ve \(T\) = dolaşımdaki toplam adi hisse sayısı olmak üzere:
$$\text{Ownership \%} = \frac{H}{T} \times 100$$Burada \(H\) tek bir sahibe kayıtlı hisse sayısını, \(T\) ise şirketin ihraç ettiği ve tüm hissedarlarca elde tutulan bütün adi hisseleri ifade eder.
Nasıl Kullanılır?
Elinizdeki hisse sayısını ve dolaşımdaki toplam hisse sayısını girin; payınızı yüzde olarak görün. Her iki rakamın da aynı hisse sınıfına ve aynı tarihe ait olduğundan emin olun, çünkü yeni hisse ihraçları veya geri alımlar toplamı değiştirir.
Çözümlü Örnek
250 hisseye sahip olduğunuzu ve şirketin dolaşımda 1.000 hissesi bulunduğunu varsayalım:
$$\text{Ownership \%} = \frac{250}{1000} \times 100 = 25\%$$Yani şirkette %25 hisse payına sahipsiniz.
Sahiplik Oranınızı Yorumlama
Sahiplik oranınız, hisselerinizin dolaşımdaki toplam hisselere bölünmesiyle bulunur. Bu rakamın pratikte ne anlama geldiği, şirketin tabi olduğu hukuka, hisse sınıflarına ve esas sözleşmesine bağlıdır. Aşağıdaki eşikler yaygın referans noktalarıdır; evrensel kurallar değildir.
- %50 üzeri (basit çoğunluk): Oy hakkı veren hisselerin yarısından fazlasına sahip olmak, genellikle olağan kararları tek başınıza almanıza olanak tanır. Birçok hukuk düzeninde yönetim kurulu üyelerini seçmek veya görevden almak da bunlara dahildir. Tam %50 kilitlenme anlamına gelir, kontrol sağlamaz.
- %25+ (engelleyici azınlık): Özel kararların %75 onay gerektirdiği hukuk düzenlerinde (örneğin Birleşik Krallık'taki Companies Act 2006) oyların %25'inden fazlasına sahip olmak bu kararları engelleyebilir. Bu kararlar genellikle esas sözleşme değişikliklerini kapsar.
- %33,3+ (engelleyici azınlık): Üçte iki nitelikli çoğunluğun arandığı durumlarda oyların üçte birinden fazlasına sahip olmak kararı engelleyebilir. Bazı şirketler hukuku düzenlemeleri ve esas sözleşmeler birleşme veya esas sözleşme değişikliği gibi konularda üçte iki eşiği belirler.
- %66,7+ ve %75+ (nitelikli çoğunluk): Oyların yaklaşık üçte ikisine veya dörtte üçüne sahip olmak, nitelikli çoğunluk veya özel kararları tek başınıza almanızı sağlayabilir. Kesin eşik, kanuna ve şirketin yönetim belgelerine göre değişir.
- %5 altı (genellikle pasif): Bu kadar küçük bir pay tek başına genellikle sınırlı etki sağlar. ABD'de, kayıtlı bir oy hakkı veren hisse sınıfının %5'inden fazlasına gerçek faydalanıcı olarak sahip olmak SEC bildirimlerini (Schedule 13D veya 13G) tetikler. Diğer ülkelerin kendi bildirim eşikleri vardır. Örneğin Birleşik Krallık'ta borsaya kote şirketlerde ilk bildirim eşiği %3'tür.
Bu eşikler; hisse sınıflarının oy hakları (örneğin oyda imtiyazlı veya oy hakkı olmayan hisseler), pay sahipleri sözleşmeleri ve toplantı nisabı kurallarıyla değişebilir. Ekonomik sahipliğiniz (kâr ve satış gelirinden payınız) oy gücünüzden de farklı olabilir. Bu içerik genel bilgi niteliğindedir; hukuki veya mali tavsiye değildir. Kendi durumunuz için yetkin bir uzmana danışın.
Farklı Senaryolarda Sahiplik Oranı
Aynı sayıda hisse, toplam hisse sayısı değiştikçe çok farklı paylara karşılık gelebilir. Her satırda Sahiplik % = Sahip Olunan Hisse ÷ Toplam Hisse × 100 formülü uygulanır.
| Senaryo | Sahip olunan hisse | Dolaşımdaki toplam hisse | Sahiplik % |
|---|---|---|---|
| Başlangıç durumu | 250 | 1.000 | %25 |
| 250 yeni hisse ihracından sonra | 250 | 1.250 | %20 |
| 200 hisselik geri alımdan sonra | 250 | 800 | %31,25 |
| Tam seyreltilmiş, 200 opsiyon/varant dahil | 250 | 1.200 | %20,83 (yuvarlanmış) |
| Çok küçük pay | 1 | 1.000.000 | %0,0001 |
Geri alım satırı için kontrol: \(\frac{250}{1000 - 200} \times 100 = \frac{250}{800} \times 100 = 31.25\%\). Yeni hisse ihracı payınızı seyreltirken, geri alım aynı sayıda hisseye sahip olsanız bile payınızı artırır.
Temel Terimler ve Tanımlar
- Dolaşımdaki hisseler
- Şirket içi kişiler ve kurumsal yatırımcılar dahil yatırımcıların elinde bulunan hisselerdir. Hazine hisseleri hariçtir. Sahiplik oranında genellikle payda olarak kullanılır.
- İhraç edilen hisseler
- Şirketin bugüne kadar ihraç ettiği tüm hisselerdir. Sonradan geri alınıp hazinede tutulanlar da buna dahildir.
- Kayıtlı sermaye (izin verilen hisse)
- Şirketin esas sözleşmesi uyarınca ihraç edebileceği azami hisse sayısıdır. Artırılması genellikle ortakların onayını gerektirir.
- Hazine hisseleri
- Şirketin geri alıp kendisinde tuttuğu ihraç edilmiş hisselerdir. Genellikle oy hakkı taşımaz ve temettü almaz.
- Adi ve imtiyazlı hisse
- Adi hisse genellikle oy hakkı ile kâr ve varlıklar üzerinde artık hak sağlar. İmtiyazlı hisse çoğunlukla temettü veya tasfiyede öncelik taşır ve oy hakkı sınırlıdır ya da yoktur. Koşullar şirkete göre değişir.
- Temel ve tam seyreltilmiş hisse
- Temel hisseler bugün dolaşımdaki hisselerdir. Tam seyreltilmiş hisseler ise opsiyon, varant ve dönüştürülebilir menkul kıymetler gibi hisseye dönüşebilecek her şeyi ekler.
- Opsiyon, varant ve dönüştürülebilir menkul kıymetler
- Opsiyon ve varantlar, hisseleri belirli bir fiyattan alma hakkıdır. Dönüştürülebilir araçlar (dönüştürülebilir tahvil veya imtiyazlı hisse) belirlenen şartlarla adi hisseye çevrilebilir.
- Seyrelme
- Toplam hisse sayısı arttığında, örneğin yeni ihraç veya opsiyonların kullanılmasıyla, sahiplik oranınızda görülen düşüştür.
- Oy hakkı ve ekonomik sahiplik
- Oy sahipliği, oylardaki payınızdır. Ekonomik sahiplik ise kâr ve satış gelirindeki payınızdır. Hisse sınıflarının oy hakları farklıysa veya imtiyaz şartları varsa bunlar birbirinden ayrılabilir.
SSS
Hesaplama seyrelmeyi dikkate alıyor mu? Hayır. Payınızı mevcut toplama göre gösterir. Yeni hisse ihraç edilirse toplam artar ve siz ek hisse almadıkça yüzdeniz düşer.
Tam seyreltilmiş ile temel arasındaki fark? Tam seyreltilmiş oran için \(T\) olarak opsiyon, varant ve dönüştürülebilir menkul kıymetleri de içeren toplamı kullanın.
Her hisse sınıfı için kullanabilir miyim? Evet, \(H\) ve \(T\) aynı hisse sınıfına ait olduğu sürece.