Repo faiz getirisi nedir?
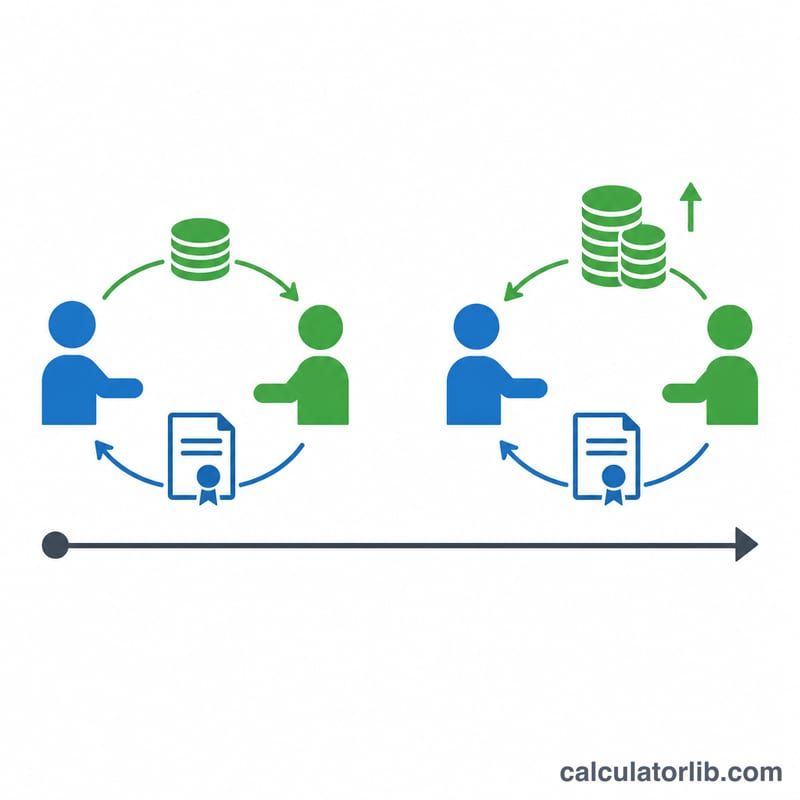
Repo (geri alım anlaşması), tarafın birinin menkul kıymetleri satıp daha sonra biraz daha yüksek bir fiyattan geri almayı taahhüt ettiği, teminatlı ve kısa vadeli bir borçlanma işlemidir. Satış fiyatı ile geri alım fiyatı arasındaki fark, nakit yatıran yatırımcının kazandığı faizdir. Bu hesaplayıcı, söz konusu faizi ve vade sonunda geri ödenen toplam tutarı hesaplar.
Not: Örneklerdeki tutarlar ABD doları cinsindendir ve gerçek/360 gün sayım yöntemi ABD para piyasası uygulamasına göre kullanılmıştır. Türkiye'de Borsa İstanbul Repo ve Ters Repo Pazarı gibi piyasalarda uygulanan kurallar ile gün sayım esasları farklı olabilir; bu nedenle sonuçları kendi piyasanızın kurallarıyla karşılaştırmanız gerekir.
Formül nasıl çalışır?
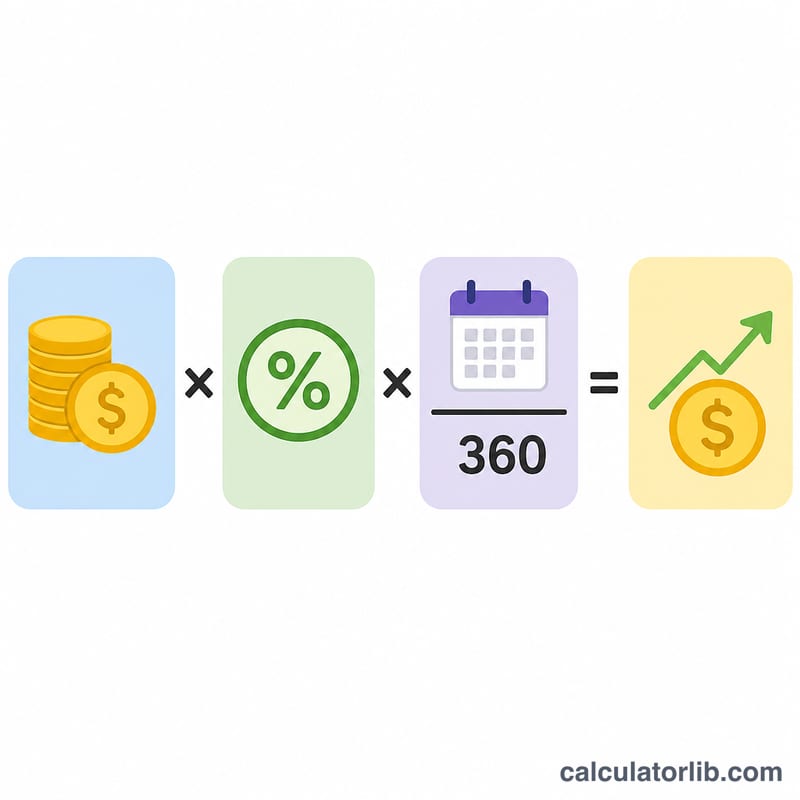
Repo faizi, para piyasalarında standart olan gerçek/360 esasına göre yıllıklandırılmış basit faiz oranı olarak ifade edilir:
$$I = P \times \frac{r}{100} \times \frac{t}{360}$$
Burada \(P\) = yatırılan anapara, \(r\) = yüzde olarak yıllık repo faiz oranı ve \(t\) = gün cinsinden vadedir. Vade sonunda ödenen toplam geri alım bedeli şöyledir:
$$V = P + I$$
Nasıl kullanılır?
Borç verdiğiniz anaparayı, yıllık repo faiz oranını ve gün cinsinden vadeyi girin. Hesaplayıcı, elde ettiğiniz faiz getirisini ve anlaşma sona erdiğinde alacağınız toplam geri alım bedelini gösterir.
Çözümlü örnek
%5 repo faiziyle 30 gün süreyle 1.000.000 $ yatırdığınızı varsayalım:
$$I = 1{,}000{,}000 \times \frac{5}{100} \times \frac{30}{360} = \$4{,}166.67$$
Toplam geri alım bedeli \(V = \$1{,}000{,}000 + \$4{,}166.67 = \$1{,}004{,}166.67\) olur.
Farklı Senaryolarda Repo Getirisi
Aşağıdaki tabloda anapara 1.000.000 $ olarak sabit tutulmuş; repo faiz oranı ve vade değiştirilerek repo faizinin ve toplam geri alım bedelinin faiz ve vadedeki değişimlere nasıl tepki verdiği gösterilmiştir. Tüm rakamlarda gerçek/360 gün sayım yöntemi kullanılır (faiz fiili gün sayısı üzerinden işler ve 360 günlük yıla bölünür); bu yöntem, repo ve ticari senet gibi ABD para piyasalarında standarttır. Faiz \(\text{Interest} = \text{Principal} \times \frac{\text{Rate}}{100} \times \frac{\text{Term}}{360}\) formülüyle, toplam geri alım bedeli ise \(V = \text{Principal} + \text{Interest}\) formülüyle hesaplanır.
| Anapara | Repo faiz oranı | Vade (gün) | Faiz (I) | Geri alım bedeli (V) |
|---|---|---|---|---|
| $1,000,000 | 4% | 7 | $777.78 | $1,000,777.78 |
| $1,000,000 | 4% | 30 | $3,333.33 | $1,003,333.33 |
| $1,000,000 | 4% | 90 | $10,000.00 | $1,010,000.00 |
| $1,000,000 | 5% | 7 | $972.22 | $1,000,972.22 |
| $1,000,000 | 5% | 30 | $4,166.67 | $1,004,166.67 |
| $1,000,000 | 5% | 90 | $12,500.00 | $1,012,500.00 |
| $1,000,000 | 6% | 7 | $1,166.67 | $1,001,166.67 |
| $1,000,000 | 6% | 30 | $5,000.00 | $1,005,000.00 |
| $1,000,000 | 6% | 90 | $15,000.00 | $1,015,000.00 |
İki durum dikkat çekiyor. Gerçek/360 esasında faiz hem oranla hem de vadeyle doğrusal olarak artar; dolayısıyla vade sabitken repo faizindeki her 1 puanlık artış faizi sabit bir tutar kadar yükseltir (örneğin 30 günlük vadede 1.000.000 $'lık işlemde her ek puan yaklaşık 833,33 $ ekler). Aynı şekilde oran sabitken vadeyi uzatmak faizi gün sayısıyla orantılı olarak artırır: Aynı oranda 90 günlük vade, 7 günlük vadeye kıyasla yaklaşık 12,86 kat faiz getirir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,88 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sık sorulan sorular
Neden 360 gün? Repo dahil para piyasalarında faiz, geleneksel olarak 360 günlük yıl (gerçek/360) esasıyla hesaplanır. Bu yöntem, 365 günlük esasa göre efektif getiriyi bir miktar yükseltir.
Faiz bileşik olarak mı işler? Hayır. Standart repolarda vade boyunca basit faiz uygulanır; vade içinde bileşik faiz hesaplanmaz.
Hangi oranı girmeliyim? Karşı tarafla anlaştığınız yıllıklandırılmış repo faiz oranını yüzde olarak girin; örneğin %5 için 5 yazın.