レポ取引の利息(リターン)とは?
レポ取引(repo、買戻し条件付き売却。日本の「現先取引」や債券貸借取引と近い仕組み)とは、証券を売却して資金を調達し、後日あらかじめ決めた、やや高い価格で買い戻す短期の担保付き資金取引です。売却価格と買戻し価格の差額が、資金の出し手(キャッシュ・インベスター)が受け取る利息にあたります。このツールでは、その利息と満期時に戻ってくる総額を計算できます。
なお、本ツールは米ドル建て・米国のマネーマーケット慣行(実日数/360日)を前提としています。日本国内の現先取引やレポ取引では、日数計算や税務の取り扱いが異なる場合があるため、実際の取引条件は契約内容や取引先の説明をご確認ください。
計算式の解説
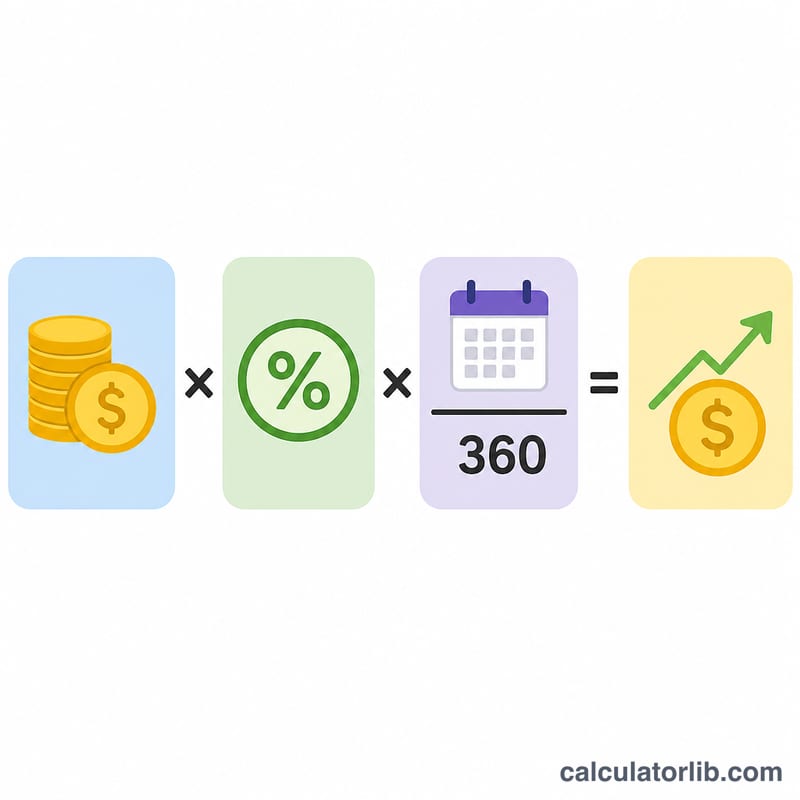
レポの利息は、マネーマーケットの標準である実日数/360日方式の年率(単利)で表示されます。
$$I = P \times \frac{r}{100} \times \frac{t}{360}$$
ここで、\(P\) = 投資元本、\(r\) = レポの年率(%)、\(t\) = 期間(日数)です。満期時に受け取る買戻し総額は次の式で求められます。
$$V = P + I$$
使い方
貸し出す元本、レポの年率、期間(日数)を入力してください。取引が終了する時点で受け取る利息と買戻し総額が表示されます。
計算例
100万ドルをレポレート5%で30日間運用する場合:
$$I = 1{,}000{,}000 \times \frac{5}{100} \times \frac{30}{360} = \$4{,}166.67$$
買戻し総額は \(V = \$1{,}000{,}000 + \$4{,}166.67 = \$1{,}004{,}166.67\) となります。
シナリオ別のレポ・リターン一覧
下の表は、元本を100万ドルに固定し、レポレートと期間を変えたときに、利息と買戻し総額がどう変わるかを示したものです。すべて実日数/360日方式(実際の日数で利息を計算し、1年を360日として割る方式)で計算しています。これはレポ取引やコマーシャル・ペーパーなど、米国のマネーマーケットで標準的な慣行です。利息は \(\text{Interest} = \text{Principal} \times \frac{\text{Rate}}{100} \times \frac{\text{Term}}{360}\)、買戻し総額は \(V = \text{Principal} + \text{Interest}\) で求めます。
| 元本 | レポレート | 期間(日) | 利息(I) | 買戻し総額(V) |
|---|---|---|---|---|
| $1,000,000 | 4% | 7 | $777.78 | $1,000,777.78 |
| $1,000,000 | 4% | 30 | $3,333.33 | $1,003,333.33 |
| $1,000,000 | 4% | 90 | $10,000.00 | $1,010,000.00 |
| $1,000,000 | 5% | 7 | $972.22 | $1,000,972.22 |
| $1,000,000 | 5% | 30 | $4,166.67 | $1,004,166.67 |
| $1,000,000 | 5% | 90 | $12,500.00 | $1,012,500.00 |
| $1,000,000 | 6% | 7 | $1,166.67 | $1,001,166.67 |
| $1,000,000 | 6% | 30 | $5,000.00 | $1,005,000.00 |
| $1,000,000 | 6% | 90 | $15,000.00 | $1,015,000.00 |
ここから2つの傾向が読み取れます。実日数/360日方式では、利息はレートと期間のどちらにも比例します。そのため、期間が同じならレポレートが1ポイント上がるごとに利息は一定額ずつ増えます(たとえば30日物で100万ドルなら、1ポイントにつき約833.33ドルの増加)。同様に、レートが同じなら、期間が延びるほど日数に比例して利息が増え、90日物は7日物の約12.86倍の利息になります。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.88% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
なぜ360日で計算するのですか? レポを含むマネーマーケットでは、利息計算に1年360日(実日数/360)を用いるのが慣行です。365日方式と比べると、実質的な利回りがわずかに高くなります。
利息は複利で計算されますか? いいえ。標準的なレポ取引では期間中は単利で計算され、期間内の複利計算は行われません。
どのレートを入力すればよいですか? 取引相手と合意した年率のレポレートを、5%なら「5」のようにパーセントの数値で入力してください。