¿Qué es una calculadora de comparación del coste de vida?
Esta calculadora estima cuánto necesitarías ganar en una ciudad nueva para mantener el mismo nivel de vida que tienes hoy. Para ello utiliza un índice del coste de vida de cada ciudad: una cifra que resume el precio relativo de la vivienda, la alimentación, el transporte y otros gastos cotidianos. Al comparar ambos índices, puedes ver de un vistazo si una oferta de trabajo o un cambio de residencia realmente te beneficia o te perjudica económicamente.
Cómo usarla
Introduce tu salario anual actual, el índice del coste de vida de tu ciudad actual y el índice de la ciudad de destino. Lo habitual es que estos índices estén escalados de forma que una ciudad de referencia equivalga a 100, pero sirve cualquier escala siempre que ambas cifras procedan de la misma fuente. La calculadora te devuelve el salario equivalente que necesitarías en la ciudad de destino, la diferencia en dinero y la variación porcentual del coste de vida.
La fórmula explicada
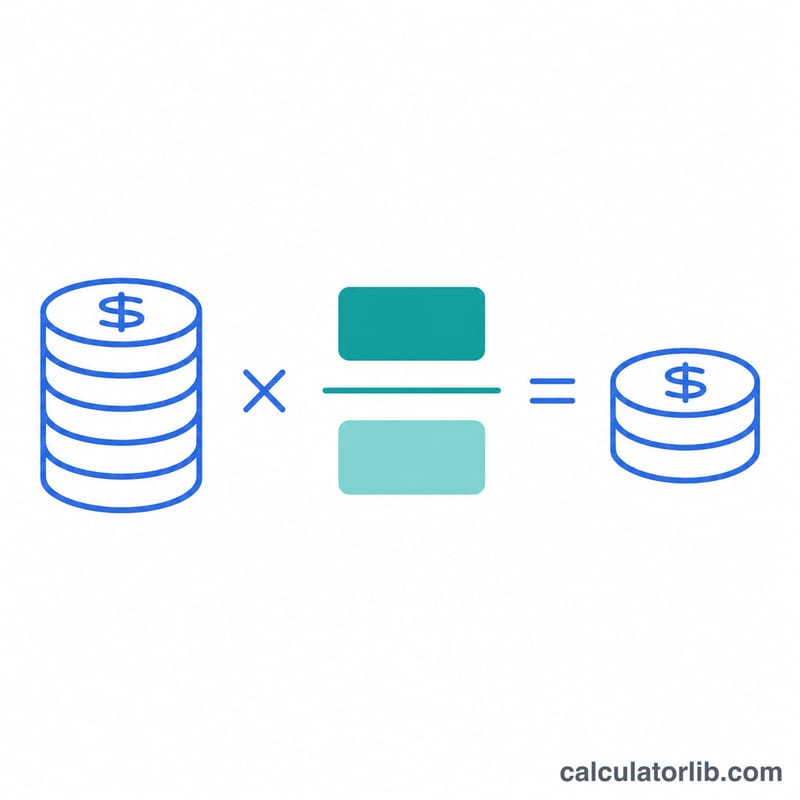
La fórmula básica es $$\text{salario\_necesario} = \text{salario\_actual} \times \frac{\text{índice\_destino}}{\text{índice\_actual}}$$. Si el índice de destino es más alto que el de tu ciudad actual, necesitarás ganar más; si es más bajo, podrás mantener tu nivel de vida con menos. La variación porcentual no es más que la diferencia relativa entre ambos índices.
Ejemplo práctico
Imagina que ganas 60.000 $ en una ciudad con un índice de 100 y estás valorando mudarte a otra con un índice de 120. El salario necesario sería: $$60.000 \times \frac{120}{100} = \mathbf{72.000\ \$}$$ Eso supone 12.000 $ más que ahora, lo que refleja un coste de vida un 20 % superior. Si la nueva oferta paga menos de 72.000 $, tu poder adquisitivo en realidad bajaría.
Comparación de escenarios: ingreso requerido según los índices de ciudades
La tabla siguiente utiliza un ingreso actual fijo de $60,000 en una ciudad con un índice de 100, y lo compara con varios índices de destino. Cada fila usa Ingreso requerido = Ingreso actual × (Índice de destino ÷ Índice actual).
| Índice de destino | Ingreso requerido | Diferencia en dólares | Cambio porcentual |
|---|---|---|---|
| 80 | $48,000 | −$12,000 | −20% |
| 90 | $54,000 | −$6,000 | −10% |
| 100 | $60,000 | $0 | 0% |
| 110 | $66,000 | +$6,000 | +10% |
| 120 | $72,000 | +$12,000 | +20% |
| 150 | $90,000 | +$30,000 | +50% |
Ejemplo para el índice 120:
$$\text{Ingreso requerido} = 60{,}000 \times \frac{120}{100} = 72{,}000$$
Ejemplo para el índice 80:
$$\text{Ingreso requerido} = 60{,}000 \times \frac{80}{100} = 48{,}000$$
Como la fórmula es una razón simple, el cambio porcentual en el ingreso requerido es igual al cambio porcentual entre los dos índices: (120 − 100) ÷ 100 = +20%. La diferencia en dólares es el ingreso requerido menos el ingreso actual.
Interpretación de tu resultado
El resultado es una estimación del ingreso que te daría un poder adquisitivo aproximadamente equivalente en la ciudad de destino. No es una garantía de que tu estilo de vida costará exactamente esa cantidad.
- Salario ofrecido superior al ingreso requerido: en promedio, la oferta cubriría tu estilo de vida actual allí con cierto margen.
- Salario ofrecido igual al ingreso requerido: la oferta equivale aproximadamente a tu poder adquisitivo actual.
- Salario ofrecido inferior al ingreso requerido: en promedio, el mismo estilo de vida costaría más que la oferta. Podrías necesitar cambiar tus gastos, o las demás condiciones de la oferta podrían compensar la diferencia.
Los índices de costo de vida son promedios que combinan categorías como vivienda, transporte, alimentación, atención médica y servicios públicos. Si tus gastos se concentran en una sola categoría, por ejemplo si alquilas una casa grande o no tienes automóvil, tu diferencia real puede ser mayor o menor de lo que sugiere el índice.
Varios factores afectan la precisión:
- Impuestos: las tasas y reglas del impuesto sobre la renta varían según la ubicación y a menudo no se reflejan por completo en un índice general. El cálculo compara el ingreso bruto.
- Beneficios: el seguro de salud, las contribuciones para la jubilación, el apoyo para la mudanza y otros beneficios similares pueden cambiar tu compensación efectiva.
- Fuente y fecha del índice: los distintos proveedores usan métodos, categorías y bases de referencia diferentes, y los precios cambian con el tiempo. Utiliza dos índices de la misma fuente y del mismo periodo.
Esta es información general para ayudarte a entender el cálculo, no asesoramiento financiero personal.
Términos clave y definiciones
- Índice de costo de vida: un número que muestra cuán costoso es un lugar en relación con un punto de referencia, construido a partir de los precios de una canasta de bienes y servicios. Es relativo, no un precio absoluto.
- Ciudad base (100): la ubicación de referencia fijada en 100 en un índice determinado. Una ciudad con 120 es 20% más cara que la base, y una con 80 es 20% más barata.
- Índice actual: el valor del índice de la ciudad donde vives actualmente.
- Índice de destino: el valor del índice de la ciudad a la que estás considerando mudarte.
- Ingreso requerido: el ingreso estimado para igualar tu poder adquisitivo actual en la ciudad de destino: Ingreso actual × Índice de destino ÷ Índice actual.
- Poder adquisitivo: la cantidad de bienes y servicios que un ingreso determinado puede comprar en un lugar y momento particulares.
- Cambio porcentual en el costo de vida: (Índice de destino − Índice actual) ÷ Índice actual × 100. También es igual al cambio porcentual en el ingreso requerido.
Como un índice es relativo, solo la razón entre dos valores de la misma fuente tiene significado. Un índice de 120 no significa una cantidad específica en dólares.
Tipo de cambio y poder adquisitivo: México
Tipo de cambio de mercado: MXN por USD
Tipos de referencia diarios del euro publicados por el Banco Central Europeo: el último tipo, su variación en un año y las principales monedas frente al peso mexicano.
- Tipo de mercado el 2026-11-17
- 1 USD = 18,4635 MXN
- Variación desde el 2025-11-17
- +0,7 %
Del 2025-11-17 al 2026-11-17, un USD pasó de 18,3340 a 18,4635 MXN: el peso mexicano se debilitó frente al dólar estadounidense.
| Moneda | MXN por unidad | Variación en 1 año |
|---|---|---|
| USD dólar estadounidense | 18,4635 | +0,7 % |
| EUR euro | 20,2895 | −4,5 % |
| JPY yen japonés | 0,1159 | −2,1 % |
| GBP libra esterlina | 24,3557 | +0,8 % |
| CNY yuan renminbi | 2,7697 | +7,4 % |
| CHF franco suizo | 21,9750 | −4,6 % |
| CAD dólar canadiense | 12,9200 | −1,1 % |
| AUD dólar australiano | 12,4353 | +4,1 % |
| KRW won surcoreano | 0,01382 | +10,1 % |
| INR rupia india | 0,1975 | −4,5 % |
Los tipos de referencia son informativos: bancos, redes de tarjetas y casas de cambio aplican sus propios tipos y comisiones. Los tipos que la fuente no publica directamente son tipos cruzados calculados a través del euro.
El tipo de cambio oficial de MXN frente al dólar estadounidense y su paridad de poder adquisitivo (PPA), según el Banco Mundial: cuánto rinde realmente el dinero en comparación con Estados Unidos.
- Nivel de precios frente a EE. UU. 2025
- 59 %
- Tipo oficial 2025
- 19,24 MXN por USD
- Tipo PPA 2025
- 11,31 MXN por USD
En 2025, un dólar estadounidense cambiado al tipo oficial compraba en México aproximadamente lo mismo que 1,70 dólares en Estados Unidos: los precios allí eran alrededor del 59 % de los de EE. UU.
Medido sobre toda la economía (PIB, con la inversión y el gasto público), el tipo PPA de 2025 fue de 10,33 MXN por dólar internacional, un nivel de precios de alrededor del 54 % del de EE. UU. El 59 % de arriba usa la PPA del consumo privado, que solo cubre lo que compran los hogares.
| Año | Tipo oficial (por USD) | Tipo PPA (por USD) | Nivel de precios (EE. UU. = 100 %) |
|---|---|---|---|
| 2025 | 19,24 | 11,31 | 59 % |
| 2024 | 18,30 | 10,80 | 59 % |
| 2023 | 17,76 | 10,50 | 59 % |
| 2022 | 20,13 | 11,01 | 55 % |
| 2021 | 20,27 | 11,21 | 55 % |
| 2020 | 21,49 | 11,17 | 52 % |
| 2019 | 19,26 | 10,77 | 56 % |
| 2018 | 19,24 | 10,35 | 54 % |
| 2017 | 18,93 | 10,14 | 54 % |
| 2016 | 18,66 | 9,46 | 51 % |
Niveles de precios en el mundo (Estados Unidos = 100 %)
| País | Nivel de precios (EE. UU. = 100 %) | Año |
|---|---|---|
| Estados Unidos | 100 % | |
| Reino Unido | 92 % | 2025 |
| Francia | 83 % | 2025 |
| Alemania | 81 % | 2025 |
| Japón | 69 % | 2025 |
| Corea del Sur | 62 % | 2025 |
| México | 59 % | 2025 |
| Arabia Saudí | 50 % | 2025 |
| China | 48 % | 2025 |
| Brasil | 46 % | 2025 |
| Turquía | 45 % | 2025 |
| Rusia | 37 % | 2025 |
| Tailandia | 32 % | 2025 |
| Indonesia | 31 % | 2025 |
| Vietnam | 30 % | 2024 |
| India | 23 % | 2025 |
Por debajo del 100 %: la misma cesta de bienes y servicios cuesta menos que en Estados Unidos a tipos de cambio de mercado.
Último dato: 2025 Datos actualizados el 2026-11-17 · vigente
Fuente: European Central Bank, euro foreign exchange reference rates Política de reutilización del BCE; The World Bank Group CC BY 4.0
Los niveles de precios (tipo PPA dividido por el tipo oficial) y los equivalentes en dólares los calcula CalculatorLib a partir de estos datos. Los tipos inversos, los tipos cruzados y las variaciones a 1 año los calcula CalculatorLib a partir de estos datos.
Detalles de la fuente y metodología
- European Central Bank, euro foreign exchange reference rates
- The World Bank Group — World Development Indicators (PA.NUS.FCRF, PA.NUS.PRVT.PP, PA.NUS.PPP)
Preguntas frecuentes
¿Dónde encuentro los índices del coste de vida? Las bases de datos públicas sobre coste de vida y las webs especializadas en mudanzas publican índices por ciudad, normalmente referenciados a una media nacional de 100.
¿Incluye los impuestos? No. El índice solo refleja los gastos generales de vida; el impuesto sobre la renta, que varía según el país y la región, no se tiene en cuenta. Ten presente que en muchos índices la base es estadounidense (cifras en dólares), así que conviene confirmar la moneda y el ámbito antes de comparar.
¿Y si cada ciudad usa una base distinta? Asegúrate de que ambos índices proceden de la misma fuente y escala; de lo contrario, la comparación no será fiable.