¿Qué es el margen de beneficio neto?
El margen de beneficio neto es uno de los ratios de rentabilidad más importantes en cualquier negocio. Mide qué parte de cada unidad monetaria de ingresos conserva una empresa como ganancia después de restar todos los costes: gastos operativos, intereses, impuestos y partidas extraordinarias. Cuanto mayor es el margen neto, más rentable y eficiente es la empresa.
Cómo usar esta calculadora
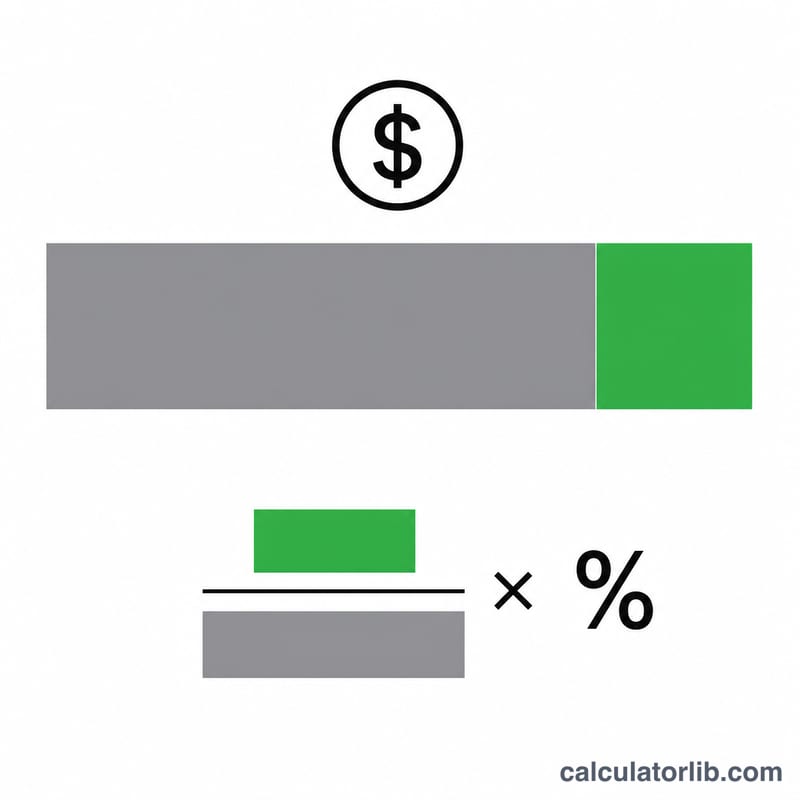
Introduce tu beneficio neto (la ganancia final una vez descontados todos los gastos) y tus ingresos totales (ventas o facturación) del mismo periodo. La calculadora divide el beneficio neto entre los ingresos y multiplica el resultado por 100 para expresarlo en forma de porcentaje.
La fórmula explicada
La ecuación es sencilla:
$$\text{Margen neto} = \frac{\text{Beneficio neto}}{\text{Ingresos}} \times 100\%$$El beneficio neto aparece en la última línea de la cuenta de resultados, mientras que los ingresos figuran en la primera. Como ambas cifras se expresan en la misma moneda y periodo, el ratio es adimensional y permite comparar empresas de distinto tamaño.
Ejemplo práctico
Imagina una empresa que obtiene 150.000 $ de beneficio neto sobre unos ingresos de 1.000.000 $. El margen neto es
$$150.000 \div 1.000.000 \times 100 = \mathbf{15\,\%}$$Esto significa que el negocio conserva 15 céntimos de ganancia por cada dólar de ventas.
Márgenes netos típicos por sector
Los márgenes netos varían mucho entre sectores debido a diferencias en la estructura de costos, la intensidad de capital, el poder de fijación de precios y la competencia. Los rangos siguientes son cifras aproximadas y generales para empresas maduras típicas. No son estándares fijos. Cambian de un año a otro y dependen de la fuente, del país, de la muestra de empresas y de cómo se promedian las cifras. Conjuntos de datos públicos, como las tablas de márgenes por industria de la Universidad de Nueva York (NYU Stern, Damodaran), publican márgenes actualizados por sector, y son un buen lugar para verificar valores actuales.
| Sector | Rango aproximado de margen neto | Por qué tiende a verse así |
|---|---|---|
| Software / SaaS | ~10% a 25% | Bajo costo por cliente adicional, pero fuerte gasto en I+D y ventas; las empresas jóvenes suelen tener resultados negativos |
| Banca | ~15% a 30% | Los ingresos provienen de intereses y comisiones; los márgenes oscilan con las tasas de interés y las pérdidas por crédito |
| Farmacéutica | ~10% a 25% | Márgenes altos en medicamentos patentados, compensados por grandes costos de I+D y vencimientos de patentes |
| Restaurantes | ~3% a 10% | Altos costos de mano de obra, alimentos y alquiler |
| Venta minorista / supermercados | ~1% a 4% | Alto volumen con márgenes de venta bajos |
| Aerolíneas | ~0% a 6% (muy volátil) | Altos costos fijos, combustible y mano de obra; las pérdidas son comunes en las recesiones |
| Construcción / ingeniería | ~2% a 6% | Licitaciones competitivas y riesgo en el costo de los proyectos |
| Manufactura (en general) | ~5% a 10% | Materiales, mano de obra y costos de capital; varía según el tipo de producto |
Tome estas cifras solo como orientación. El tamaño de una empresa, su modelo de negocio, sus decisiones contables y su etapa de crecimiento pueden ubicarla muy por fuera del rango típico de su sector.
Interpretación de su margen neto
El margen neto muestra cuántos centavos de cada dólar de ingresos quedan como utilidad después de todos los gastos, incluidos el costo de ventas, los gastos operativos, los intereses y los impuestos:
$$\text{Margen neto} = \frac{ \text{Utilidad neta} }{ \text{Ingresos} } \times 100\%$$
Qué significan generalmente los rangos
- Negativo: el negocio perdió dinero en el período; los gastos superaron los ingresos.
- 0% a 5%: delgado. Pequeños cambios en costos o precios pueden llevar el resultado a una pérdida.
- 5% a 10%: moderado.
- 10% a 20%: generalmente saludable.
- 20% en adelante: fuerte, y normalmente ligado al poder de fijación de precios, a costos bajos o a un modelo de negocio distintivo.
Estos rangos son reglas generales. Un margen de 3% puede ser normal para una cadena de supermercados, mientras que la misma cifra sería débil para una empresa de software.
Qué puede distorsionar el margen neto
- Partidas únicas: venta de activos, acuerdos legales, cargos por reestructuración, depreciaciones o pagos de seguros pueden aumentar o reducir la utilidad neta en un solo período sin reflejar las operaciones normales.
- Intereses: las empresas con más deuda pagan más intereses, lo que reduce el margen neto en comparación con una empresa similar que tiene menos deuda.
- Impuestos: las tasas impositivas, los créditos y las pérdidas fiscales por compensar difieren según el país y a lo largo del tiempo, por lo que el margen neto puede cambiar aunque las operaciones no cambien.
Comparación de resultados
- Compare con empresas pares de la misma industria y de tamaño similar, usando el mismo período contable y las mismas definiciones.
- Compare con sus propios períodos anteriores (trimestre contra trimestre o año contra año) para ver la tendencia. Tenga en cuenta la estacionalidad al comparar trimestres.
- Considere analizar los márgenes bruto y operativo junto con el margen neto para identificar el origen de los cambios.
Esta es información general para entender la métrica, no asesoría financiera ni profesional.
Escenarios de margen neto comparados
Con ingresos constantes de $1,000,000, la tabla muestra cómo la utilidad neta modifica el margen neto. Cada margen es utilidad neta ÷ ingresos × 100%.
| Ingresos | Utilidad neta | Margen neto | Etiqueta |
|---|---|---|---|
| $1,000,000 | -$50,000 | -5.0% | Pérdida |
| $1,000,000 | $20,000 | 2.0% | Delgado |
| $1,000,000 | $80,000 | 8.0% | Moderado |
| $1,000,000 | $150,000 | 15.0% | Saludable |
| $1,000,000 | $250,000 | 25.0% | Fuerte |
Sustitución trabajada para el caso moderado: \(\frac{80{,}000}{1{,}000{,}000} \times 100\% = 8.0\%\). Para el caso de pérdida: \(\frac{-50{,}000}{1{,}000{,}000} \times 100\% = -5.0\%\).
Las etiquetas siguen los rangos generales descritos arriba y deben leerse en el contexto de su industria.
Preguntas frecuentes
¿Qué se considera un buen margen de beneficio neto? Depende del sector. Las empresas de software pueden superar el 20 %, mientras que los supermercados suelen quedarse por debajo del 5 %. Lo ideal es compararlo con el de competidores del mismo sector.
¿En qué se diferencia el margen neto del margen bruto? El margen bruto solo descuenta el coste de los productos vendidos, mientras que el margen neto resta todos los gastos, incluidos los costes operativos, los intereses y los impuestos.
¿Puede ser negativo el margen neto? Sí. Si el beneficio neto es negativo (es decir, hay pérdidas), el margen neto también será negativo, lo que indica que la empresa gastó más de lo que ingresó.