Qu'est-ce que la marge bénéficiaire nette ?
La marge nette compte parmi les ratios de rentabilité les plus importants en gestion d'entreprise. Elle indique quelle part de chaque euro de chiffre d'affaires l'entreprise conserve réellement en bénéfice, une fois déduites toutes les charges : frais d'exploitation, intérêts, impôts et éléments exceptionnels. Plus la marge nette est élevée, plus l'entreprise est rentable et efficiente.
Comment utiliser ce calculateur
Indiquez votre résultat net (le bénéfice final, après toutes les charges) ainsi que votre chiffre d'affaires total (les ventes) pour une même période. Le calculateur divise le résultat net par le chiffre d'affaires, puis multiplie par 100 pour exprimer le résultat en pourcentage.
La formule expliquée
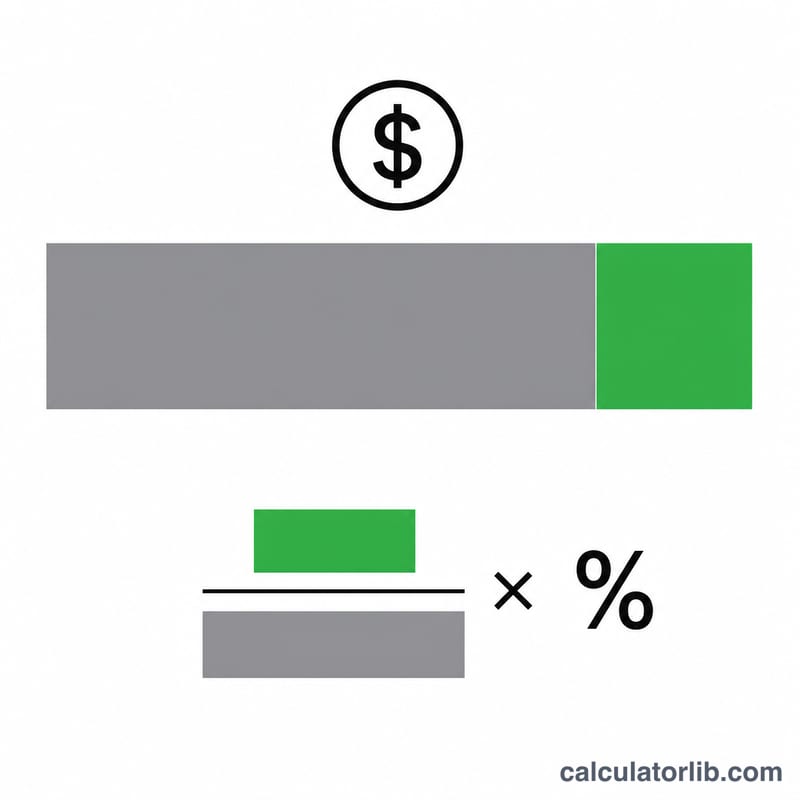
Le calcul est simple : $$\text{Marge nette} = \frac{\text{Résultat net}}{\text{Chiffre d'affaires}} \times 100\%$$ Le résultat net figure en bas du compte de résultat, tandis que le chiffre d'affaires en constitue la première ligne. Comme les deux montants s'expriment dans la même devise et sur la même période, le ratio est sans unité et reste comparable entre des entreprises de tailles différentes.
Exemple chiffré
Imaginons une entreprise qui dégage 150 000 € de résultat net pour 1 000 000 € de chiffre d'affaires. La marge nette s'élève à $$\frac{150\,000}{1\,000\,000} \times 100 = \mathbf{15\,\%}$$ Autrement dit, l'entreprise conserve 15 centimes de bénéfice pour chaque euro de ventes.
Marges bénéficiaires nettes typiques par secteur
Les marges nettes varient fortement d'un secteur à l'autre en raison de différences de structure de coûts, d'intensité capitalistique, de pouvoir de fixation des prix et de concurrence. Les fourchettes ci-dessous sont des chiffres approximatifs et généraux pour des entreprises matures typiques. Ce ne sont pas des normes fixes. Elles évoluent d'une année à l'autre et dépendent de la source, du pays, de l'échantillon d'entreprises et de la manière dont les chiffres sont moyennés. Des bases de données publiques, comme les tableaux sectoriels de la NYU Stern (Damodaran), publient des marges actualisées par secteur, et sont un bon point de départ pour vérifier les valeurs actuelles.
| Secteur | Fourchette approximative de marge nette | Pourquoi elle se présente ainsi |
|---|---|---|
| Logiciels / SaaS | ~10 % à 25 % | Faible coût par client supplémentaire, mais dépenses importantes en R&D et en ventes ; les jeunes entreprises sont souvent déficitaires |
| Banque | ~15 % à 30 % | Les revenus proviennent des intérêts et des commissions ; les marges fluctuent avec les taux d'intérêt et les pertes sur crédits |
| Pharmaceutique | ~10 % à 25 % | Marges élevées sur les médicaments brevetés, compensées par de lourdes dépenses de R&D et la fin des brevets |
| Restauration | ~3 % à 10 % | Coûts élevés de main-d'œuvre, d'alimentation et de loyer |
| Distribution / alimentaire | ~1 % à 4 % | Volume élevé avec des marges unitaires faibles |
| Compagnies aériennes | ~0 % à 6 % (très volatile) | Coûts fixes élevés, carburant et main-d'œuvre ; les pertes sont fréquentes en période de ralentissement |
| Construction / ingénierie | ~2 % à 6 % | Appels d'offres concurrentiels et risque sur le coût des projets |
| Industrie manufacturière (général) | ~5 % à 10 % | Coûts des matières, de la main-d'œuvre et du capital ; varie selon le type de produit |
Considérez ces chiffres uniquement à titre indicatif. La taille de l'entreprise, son modèle économique, ses choix comptables et son stade de croissance peuvent la placer bien en dehors de la fourchette typique de son secteur.
Interpréter votre marge bénéficiaire nette
La marge bénéficiaire nette indique la part de chaque dollar de chiffre d'affaires qui reste en bénéfice après toutes les charges, y compris le coût des marchandises vendues, les frais d'exploitation, les intérêts et les impôts :
$$\text{Marge nette} = \frac{ \text{Résultat net} }{ \text{Chiffre d'affaires} } \times 100\%$$
Ce que signifient généralement les tranches
- Négative : l'entreprise a perdu de l'argent sur la période ; les charges ont dépassé le chiffre d'affaires.
- 0 % à 5 % : faible. De petites variations de coûts ou de prix peuvent faire basculer le résultat dans la perte.
- 5 % à 10 % : modérée.
- 10 % à 20 % : généralement saine.
- 20 % et plus : forte, et généralement liée à un pouvoir de fixation des prix, à de faibles coûts ou à un modèle économique distinctif.
Ces tranches sont des règles empiriques. Une marge de 3 % peut être normale pour une chaîne d'épicerie, alors que le même chiffre serait faible pour une entreprise de logiciels.
Ce qui peut fausser la marge nette
- Éléments exceptionnels : cessions d'actifs, règlements juridiques, charges de restructuration, dépréciations ou indemnités d'assurance peuvent augmenter ou diminuer le résultat net sur une seule période sans refléter l'activité courante.
- Intérêts : les entreprises plus endettées paient davantage d'intérêts, ce qui réduit la marge nette par rapport à une entreprise similaire moins endettée.
- Impôts : les taux d'imposition, les crédits d'impôt et les reports de déficits diffèrent selon les pays et dans le temps ; la marge nette peut donc changer même lorsque l'activité ne change pas.
Comparer les résultats
- Comparez avec des concurrents du même secteur et de taille similaire, en utilisant la même période comptable et les mêmes définitions.
- Comparez avec vos propres périodes précédentes (d'un trimestre à l'autre ou d'une année à l'autre) pour observer la tendance. Tenez compte de la saisonnalité lorsque vous comparez des trimestres.
- Envisagez d'examiner les marges brute et opérationnelle en parallèle de la marge nette pour identifier l'origine des variations.
Il s'agit d'informations générales destinées à comprendre cet indicateur, et non d'un conseil financier ou professionnel.
Scénarios de marge nette comparés
Avec un chiffre d'affaires maintenu à 1 000 000 $, le tableau montre comment le résultat net fait varier la marge bénéficiaire nette. Chaque marge est égale au résultat net ÷ chiffre d'affaires × 100 %.
| Chiffre d'affaires | Résultat net | Marge nette | Libellé |
|---|---|---|---|
| 1 000 000 $ | -50 000 $ | -5,0 % | Perte |
| 1 000 000 $ | 20 000 $ | 2,0 % | Faible |
| 1 000 000 $ | 80 000 $ | 8,0 % | Modérée |
| 1 000 000 $ | 150 000 $ | 15,0 % | Saine |
| 1 000 000 $ | 250 000 $ | 25,0 % | Forte |
Exemple de calcul pour le cas modéré : \(\frac{80{,}000}{1{,}000{,}000} \times 100\% = 8.0\%\). Pour le cas de perte : \(\frac{-50{,}000}{1{,}000{,}000} \times 100\% = -5.0\%\).
Les libellés suivent les tranches générales décrites ci-dessus et doivent être interprétés en fonction de votre secteur d'activité.
Questions fréquentes
Qu'est-ce qu'une bonne marge nette ? Tout dépend du secteur. Les éditeurs de logiciels peuvent dépasser 20 %, tandis que la grande distribution alimentaire reste souvent sous les 5 %. Comparez-vous toujours aux acteurs de votre propre secteur.
Quelle différence entre marge nette et marge brute ? La marge brute ne déduit que le coût des marchandises vendues, alors que la marge nette retranche l'ensemble des charges : frais d'exploitation, intérêts et impôts compris.
La marge nette peut-elle être négative ? Oui. Si le résultat net est négatif (une perte), la marge nette le sera aussi, signe que l'entreprise a dépensé plus qu'elle n'a gagné.