1エーカーあたり作物利益計算ツールとは?
このツールは、作物を育てるために支出した費用と、その作物が生み出す売上を突き合わせ、1エーカー(約4,047㎡=約4.05反、0.405ヘクタール)あたりの純利益を試算するものです。必要なのは「想定収量」「市場単価」「投入コスト」という3つの数字だけ。入力すると、1エーカーあたりの利益に加えて、売上高と利益率も一目で確認できます。生産者・農業コンサルタント・農地オーナーが、品目ごとの採算比較、価格変動シナリオの検証、作付け面積の配分判断に活用しています。
なお、エーカー(acre)やブッシェル(bushel)、米ドル建て単価は主に米国など英語圏の農業で使われる単位です。日本の営農では10アール(1反)あたり・ヘクタールあたり、単位はkgやtで管理するのが一般的ですが、計算の考え方(売上−コスト=利益)はまったく同じです。単位と単価の組み合わせさえ揃えれば、日本の圃場データでもそのまま使えます。
計算式の解説
1エーカーあたりの利益は、売上高から投入コストの合計を差し引いた金額です。
$$\text{利益} = (\text{収量} \times \text{単価}) - \text{コスト}$$ここで \(\text{収量}\) は1エーカーあたりの収穫量(ブッシェル、トン、ベールなど)、\(\text{単価}\) は1単位あたりの市場価格、\(\text{コスト}\) は種苗・肥料・農薬・燃料・労務費など1エーカーあたりに投じた費用の合計を指します。利益率は、売上のうちどれだけが手元に残るかを示す指標です。
$$\text{利益率} = \frac{\text{利益}}{\text{収量} \times \text{単価}} \times 100$$
使い方
1エーカーあたりの現実的な収量、実際に受け取れる見込みの単位あたり単価、そして1エーカーあたりの投入コスト合計を入力します。ツールは収量×単価で売上高を求め、そこからコストを差し引いて純利益と利益率を表示します。作付け前には、単価を「安値・想定・高値」の3パターンで入れ替えて試算しておくと、簡易的なリスクレンジ(振れ幅)を把握でき、価格下落時にどこまで耐えられるかが見えてきます。
計算例
とうもろこしの収量が1エーカーあたり180ブッシェル、市場単価が1ブッシェルあたり4.50ドル、投入コストが1エーカーあたり520ドルだったとします。売上高は次のとおりです。
$$180 \times \$4.50 = \$810$$ここからコストを差し引くと、1エーカーあたりの純利益が求められます。
$$\$810 - \$520 = \$290$$このときの利益率は \(\tfrac{290}{810}\times 100 \approx 35.8\%\) となります。
収益性の比較:収量と価格別の利益
下の表は、米国の代表的な耕種作物のシナリオに対して、この計算機の計算式を適用したものです。単位はエーカー当たりのブッシェル(bu/acre)と米ドル($/acre)です。収量、価格、費用は比較用に丸めた例であり、予測や公式な平均値ではありません。実際の費用は、地域、地代、投入資材、栽培方法によって異なります。各行で、粗収入は \(\text{収量} \times \text{価格}\)、純利益は粗収入から1エーカー当たりの費用を引いたもの、利益率は \(\text{純利益} \div \text{粗収入} \times 100\) です。
| 作物 / シナリオ | 収量(bu/acre) | 価格($/bu) | 費用($/acre) | 粗収入($/acre) | 純利益($/acre) | 利益率 |
|---|---|---|---|---|---|---|
| トウモロコシ – 低価格 | 180 | 3.80 | 520 | 684.00 | 164.00 | 24.0% |
| トウモロコシ – 中価格 | 180 | 4.50 | 520 | 810.00 | 290.00 | 35.8% |
| トウモロコシ – 高価格 | 180 | 5.20 | 520 | 936.00 | 416.00 | 44.4% |
| トウモロコシ – 減収、低価格 | 150 | 3.80 | 520 | 570.00 | 50.00 | 8.8% |
| トウモロコシ – 干ばつによる低収量、低価格 | 120 | 3.80 | 520 | 456.00 | −64.00 | −14.0% |
| 大豆 – 低価格 | 55 | 11.00 | 430 | 605.00 | 175.00 | 28.9% |
| 大豆 – 高価格 | 55 | 13.00 | 430 | 715.00 | 285.00 | 39.9% |
| 小麦 – 低価格 | 70 | 6.00 | 300 | 420.00 | 120.00 | 28.6% |
| 小麦 – 高価格 | 70 | 7.00 | 300 | 490.00 | 190.00 | 38.8% |
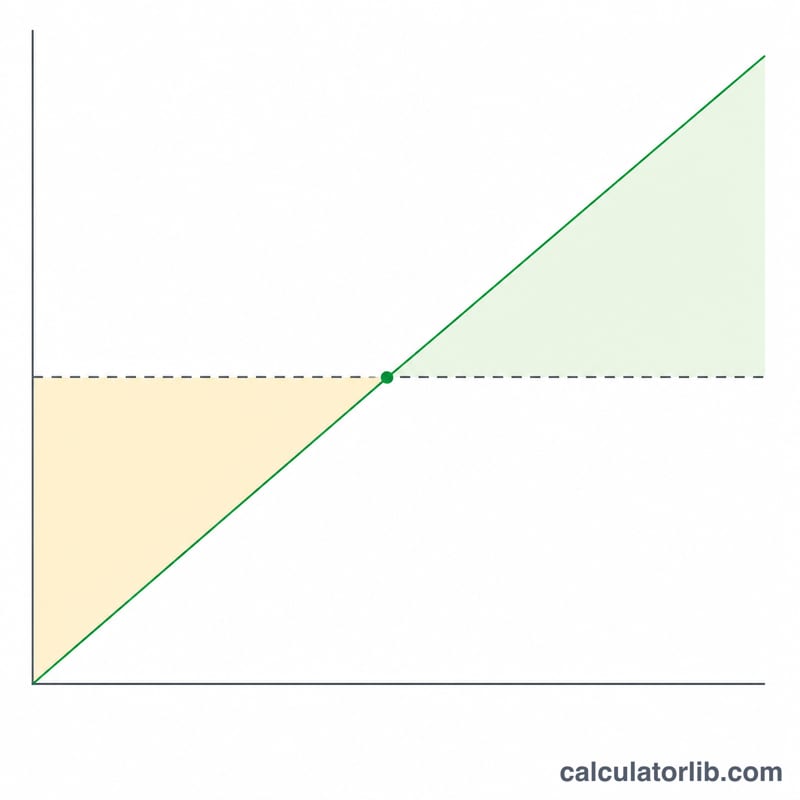
損益分岐点はどこか。 利益がゼロになるのは、粗収入と費用が等しいときです。そのため、損益分岐価格は \(\text{費用} \div \text{収量}\)、損益分岐収量は \(\text{費用} \div \text{価格}\) で求められます。上記のシナリオの場合:
- 180 bu/acre、$520/acre のトウモロコシ:損益分岐価格 \(= 520 \div 180 \approx \$2.89\)(1ブッシェル当たり)。$3.80 のとき、損益分岐収量は \(520 \div 3.80 \approx 136.8\) bu/acre です。これが、120 bu/acre の干ばつ行で損失が出る理由です。
- 55 bu/acre、$430/acre の大豆:損益分岐価格 \(= 430 \div 55 \approx \$7.82\)(1ブッシェル当たり)。
- 70 bu/acre、$300/acre の小麦:損益分岐価格 \(= 300 \div 70 \approx \$4.29\)(1ブッシェル当たり)。
トウモロコシの行をご覧ください。収量を 180 bu/acre に固定して価格が $0.70/bu 変動すると、利益は1エーカー当たり \(180 \times 0.70 = \$126\) 変わります。$3.80 で収量が 30 bu/acre 減ると、1エーカー当たり \(30 \times 3.80 = \$114\) の損失になります。価格リスクと収量リスクは、どちらも利益を同程度に動かすことがあるため、両方を検証してください。
その他の計算例
以下の各例は、次の同じ3つの手順を使います:
- 収量に価格を掛けて粗収入を求める。
- 1エーカー当たりの費用を引いて純利益を求める。
- 純利益を粗収入で割って利益率を求める。
数値は説明用の米国式の数値であり、市場価格ではありません。重要な原則は、収量と価格が同じ単位を使う必要があることです(ブッシェルと$/ブッシェル、トンと$/トン、梱と$/梱)。
例1:健全な利益率の大豆
入力:60 bu/acre、1ブッシェル当たり $12.00、1エーカー当たりの総費用 $450。
$$\text{粗収入} = 60 \times \$12.00 = \$720.00$$$$\text{純利益} = \$720.00 - \$450.00 = \$270.00$$$$\text{利益率} = \frac{270}{720} \times 100 = 37.5\%$$純利益は1エーカー当たり 270 ドルです。損益分岐価格は \(450 \div 60 = \$7.50\)(1ブッシェル当たり)で、価格下落に対して大きな余裕があります。
例2:干し草をトンまたは梱で扱う(単位の一致)
入力:1エーカー当たり4トン(全刈り取りの合計)、1トン当たり $180、1エーカー当たりの費用 $400。
$$\text{粗収入} = 4 \times \$180 = \$720$$$$\text{純利益} = \$720 - \$400 = \$320$$$$\text{利益率} = \frac{320}{720} \times 100 \approx 44.4\%$$純利益は1エーカー当たり 320 ドルです。
同じ干し草を1,000 lb の梱で販売しても、結果は同じになります。米国のショートトン(2,000 lb)を使うと、4トン = 8,000 lb = 8梱です。1トン $180 は1梱当たり $90 なので、\(8 \times \$90 = \$720\) の収入となり、前と同じです。問題は単位を混在させたときに起こります。数量に4(トン)、価格に $90(1梱当たり)を入力すると、収入はわずか \(4 \times 90 = \$360\) と表示され、\(-\$40\) の誤った損失になります。梱の重量は大きく異なるため、実際の1梱当たりの平均重量を使って換算してください。
例3:費用が収入を上回る場合の純損失
入力:干ばつの後のトウモロコシ 140 bu/acre、1ブッシェル当たり $4.00、1エーカー当たりの費用 $600(例:高額な現金地代と肥料代)。
$$\text{粗収入} = 140 \times \$4.00 = \$560.00$$$$\text{純利益} = \$560.00 - \$600.00 = -\$40.00$$$$\text{利益率} = \frac{-40}{560} \times 100 \approx -7.1\%$$1エーカー当たり $40 の損失になります。損益分岐点に達するには、次のいずれかが必要です:
- 同じ価格での収量 \(600 \div 4.00 = 150\) bu/acre。
- 同じ収量での価格 \(600 \div 140 \approx \$4.29\)(1ブッシェル当たり)。
- 1エーカー当たり $40 の費用削減。
作付け、投入資材の変更、販売方法の変更を決める前に、これら3つの要素のうちどれを現実的に動かせるかを確認してください。これは一般的な情報であり、専門的な財務または農学上の助言ではありません。
よくある質問
コストにはどこまで含めるべき? まずは1エーカーあたりの変動費をすべて計上してください。種苗、肥料、農薬などの防除資材、燃料、作業委託費(オペレーター料金)、労務費などが該当します。より実態に近い採算を見たい場合は、地代・借地料や機械の減価償却といった固定費も加えるとよいでしょう。
利益がマイナスになるのはなぜ? 入力した収量と単価で得られる売上を、投入コストが上回っている状態です。損益分岐点に届かせるには、コストを削減するか、収量または単価を引き上げる必要があります。
どんな単位でも使える? 使えます。ポイントは収量の単位と単価の単位を必ず揃えることです。ブッシェルならブッシェル単価、トンならトン単価、kgならkg単価というように対応させてください。日本の圃場で使う場合は、10アールあたりの数値に置き換えて入力しても同じ考え方で試算できます。