Tatil Mesaisi Ücreti Nedir?
Tatil mesaisi ücreti, bir çalışanın resmî tatil veya özel günde çalışması karşılığında aldığı ödemedir ve genellikle normal ücretinden daha yüksek, zamlı bir oran üzerinden hesaplanır. Birçok işveren, tatil günlerinde çalışmayı teşvik etmek ya da ödüllendirmek için "bir buçuk kat" (1,5×), "iki kat" (2×) veya daha yüksek katsayılar uygular. Bu hesaplama aracı; çalıştığınız saat sayısına, saatlik ücretinize ve işvereninizin uyguladığı zam katsayısına göre toplam tatil kazancınızı tahmin eder.
Hesaplama Aracı Nasıl Kullanılır?
Tatilde çalıştığınız saat sayısını, standart saatlik ücretinizi girin ve zam katsayısını seçin (örneğin bir buçuk kat için 1,5×). Araç, toplam tatil mesaisi ücretinizi anında gösterir; ayrıca normal ücretinizi ve bunun üzerine eklenen zamlı kazancınızı ayrı ayrı dökümler hâlinde sunar.
Formül Açıklaması
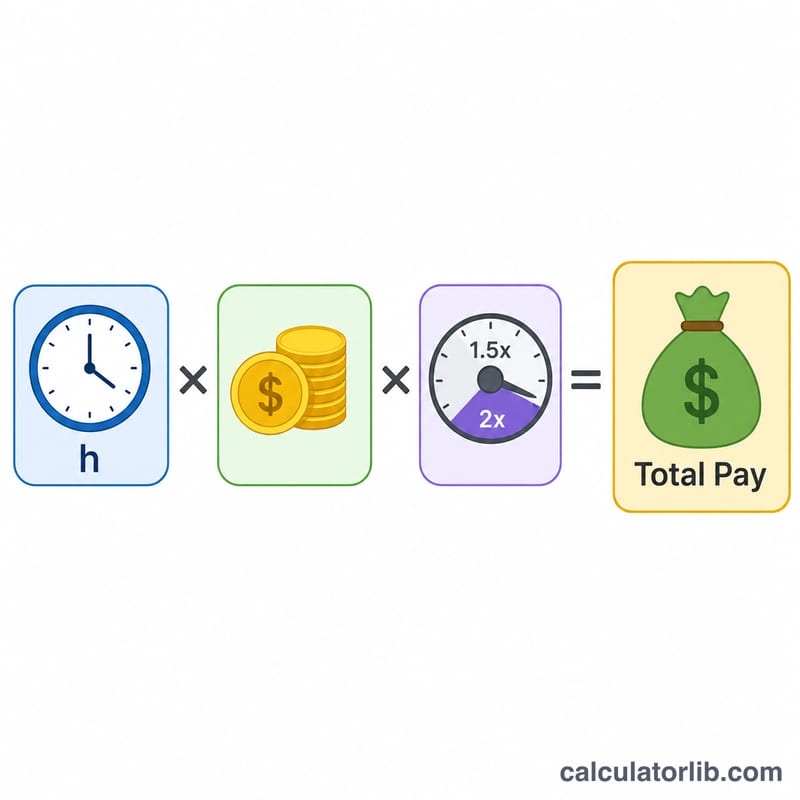
Temel denklem oldukça basittir: $$\text{Tatil Mesaisi Ücreti} = \text{Saat} \times \text{Saatlik Ücret} \times \text{Katsayı}$$. Normal ücret yalnızca \(\text{Saat} \times \text{Ücret}\)'ten oluşur; zamlı kısım ise tatil ücreti ile normal ücret arasındaki farktır, yani tatilde çalıştığınız için kazandığınız ek tutardır. 1,5 katsayısı saat başına normalden %50 daha fazla kazandığınız anlamına gelir; 2 katsayısı ise ücretinizin iki katına çıktığını gösterir.
Örnek Hesaplama
Diyelim ki bir tatil gününde saatlik 20 $ ücretle 8 saat çalıştınız ve iki kat (2×) zam politikası uygulanıyor. Normal ücretiniz $$8 \times 20\ \$ = 160\ \$$$'dır. Toplam tatil mesaisi ücretiniz $$160\ \$ \times 2 = 320\ \$$$ olur; zamlı kısım (ek kazanç) ise $$320\ \$ - 160\ \$ = 160\ \$$$'dır. Yani o tatil vardiyası için elinize 320 $ geçer.
Yaygın Çarpanlara Göre Tatil Ücreti Karşılaştırması
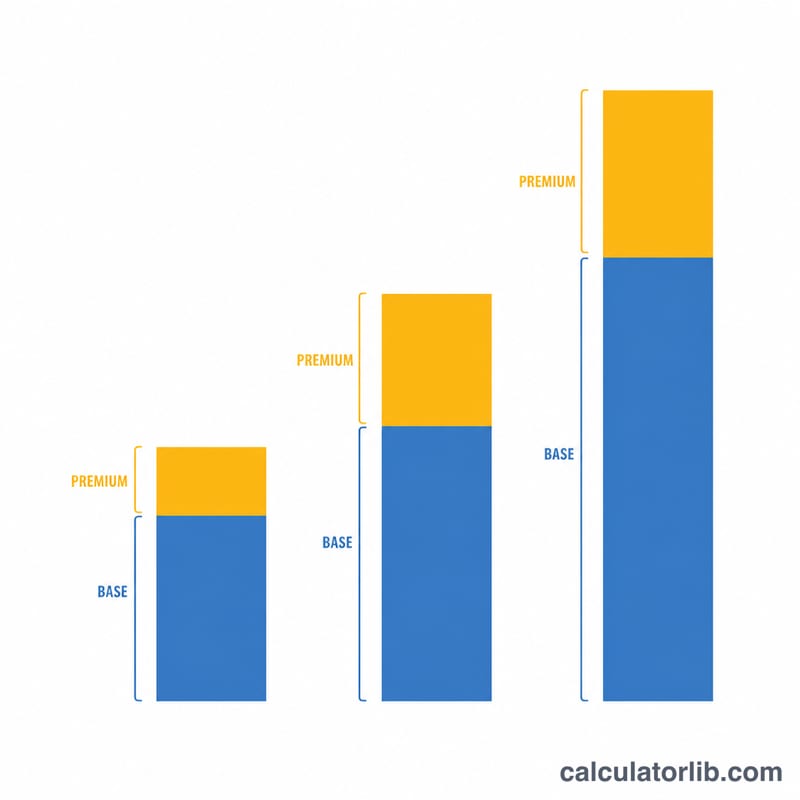
Aşağıdaki tablo, saatte $20 ücretle çalışılan 8 saatlik bir vardiyayı göstermektedir. Temel ücret, saat × ücret ile hesaplanır; yani her satırda 8 × $20 = $160'tır. Toplam tatil ücreti, temel ücret × çarpandır. Ek kazanç (prim), toplam tutardan temel ücretin çıkarılmasıyla bulunur; bu, çarpan nedeniyle kazandığınız ek tutardır.
| Çarpan | Temel Ücret | Toplam Tatil Ücreti | Ek Kazanç (Prim) |
|---|---|---|---|
| 1.0x | $160 | $160 | $0 |
| 1.5x | $160 | $240 | $80 |
| 2x | $160 | $320 | $160 |
| 2.5x | $160 | $400 | $240 |
| 3x | $160 | $480 | $320 |
Formülle örnek: mesai üzeri 1,5 kat ücrette, \(8 \times 20 \times 1.5 = \) $240; bunun $160'ı temel ücret, $80'i ise primdir.
Not: uygulanacak çarpan; işvereninize, sözleşmenize, sendika anlaşmanıza ve yerel yasalara bağlıdır. Bu genel bilgidir, yasal veya profesyonel tavsiye niteliği taşımaz.
Tatil Ücreti Terimleri Açıklaması
- Temel ücret: Herhangi bir çarpan uygulanmadan önce, normal saatlik ücret üzerinden elde ettiğiniz kazanç; çalışılan saat × saatlik ücret olarak hesaplanır.
- Prim çarpanı: Belirli saatler için normal ücretinize uygulanan katsayı; örneğin 1.5, 2, 2.5 ya da 3. 1.0 çarpanı prim olmadığı anlamına gelir.
- Mesai üzeri 1,5 kat (time-and-a-half): 1.5x çarpanıdır. Saatte $20 ile her çalışılan saat için $30 kazanırsınız.
- Çift mesai (double time): 2x çarpanıdır. Saatte $20 ile her çalışılan saat için $40 kazanırsınız.
- Prim ücreti (ek kazanç): Çarpan nedeniyle temel ücretin üzerine çıkan tutar. Toplam tatil ücreti eksi temel ücrete eşittir veya temel ücret × (çarpan − 1).
- Brüt ücret ile net ücret: Brüt ücret, kesintiler öncesinde kazanılan toplam tutardır. Net ücret ise vergi, sigorta, emeklilik katkıları ve diğer kesintilerden sonra eline geçen tutardır. Bu hesaplayıcı yalnızca brüt tutarları gösterir.
- Tatilde çalışma ücreti ile ücretli tatil izni: Tatilde çalışma ücreti, tatilde fiilen çalıştığınız saatler için ödenen (çoğu zaman primli) orandır. Ücretli tatil izni veya izin günü için tatil ücreti ise çalışmadığınız bir tatil günü için aldığınız, genellikle belirli saat sayısı için normal oranınızdan ödenen ücrettir. Bunlardan hangisinin zorunlu olduğu ülkeye, yerel yasalara ve iş koşullarınıza bağlıdır. Örneğin Amerika Birleşik Devletleri'nde federal yasa, özel sektör işverenlerini tatiller için prim ödemeye zorunlu tutmaz; bu nedenle prim, işveren politikası veya anlaşmasıyla belirlenir.
Gelir ve istihdam: Türkiye
Türkiye için ortalama gelir ve işsizlik, dünyayla karşılaştırmalı, Dünya Bankası verileriyle: yukarıda girdiğiniz rakamlar için bir ölçüt.
- Kişi başına GSMH 2025
- 16.300 USD
- Kişi başına GSYH, SGP 2025
- 45.288 uluslararası $
- Dünya: 25.704
- İşsizlik 2025
- %8,5
- Dünya: %4,8
Son değişim Arttı +%21,4 2025: 16.300 USD; 2024 döneminde 13.430 USD. Bu değişimi CalculatorLib yayımlanan iki rakamdan hesaplar.
2025 yılında Türkiye için kişi başına gayri safi millî gelir yılda 16.300 ABD doları, ayda yaklaşık 1.358 ABD dolarıydı. Dünya: 14.244 USD
| Yıl | Kişi başına GSMH (USD) | Kişi başına GSYH, SGP (uluslararası $) | İşsizlik |
|---|---|---|---|
| 2025 | 16.300 | 45.288 | %8,5 |
| 2024 | 13.430 | 45.123 | %8,8 |
| 2023 | 11.980 | 43.196 | %9,4 |
| 2022 | 10.870 | 39.919 | %10,5 |
| 2021 | 10.230 | 32.106 | %12,0 |
| 2020 | 9.330 | 29.209 | %13,1 |
| 2019 | 9.970 | 29.016 | %13,7 |
| 2018 | 10.760 | 28.640 | %11,0 |
| 2017 | 11.140 | 28.354 | %10,9 |
| 2016 | 11.350 | 26.731 | %10,9 |
Kişi başına GSMH (Atlas yöntemi) ekonomideki tüm gelirlerin ortalamasıdır, tipik bir maaş değildir; SGP dolarları yerel fiyatlara göre düzeltilmiştir.
Gelir vergisi ve sosyal güvenlik: Türkiye
- En yüksek gelir vergisi oranı 2025
- %40,76
- ortalama ücretin 5,6 katından itibaren
- Çalışan sosyal güvenlik primi 2025
- %15
2025 yılında Türkiye için yasal en yüksek kişisel gelir vergisi oranı (merkezi ve yerel yönetim birlikte) %40,76 idi. Bu oran 833.120 TRY olan ortalama ücretin 5,6 katından, yani yılda yaklaşık 4.651.075 TRY tutarından itibaren uygulanır.
OECD ülkelerinde en yüksek gelir vergisi oranları
| Ülke | En yüksek oran | Uygulandığı eşik (× ortalama ücret) | Yıl |
|---|---|---|---|
| Japonya | %55,95 | 7,7 | 2025 |
| Fransa | %55,37 | 12,9 | 2025 |
| Güney Kore | %49,5 | 19,0 | 2025 |
| Almanya | %47,48 | 4,4 | 2025 |
| Birleşik Krallık | %45 | 2,2 | 2025 |
| Amerika Birleşik Devletleri | %43,65 | 8,7 | 2025 |
| Türkiye | %40,76 | 5,6 | 2025 |
| Meksika | %35 | 20,6 | 2025 |
En yüksek oran, en yüksek kazançlara uygulanan yasal orandır; çoğu çalışanın ödediği oran değildir. OECD verileri yalnızca OECD üyesi ülkeleri kapsar.
Türkiye ve diğer ülkeler
Kişi başına GSMG, cari ABD doları (Atlas yöntemi) — her ülkenin yayımlanmış en son yılı.
- Amerika Birleşik Devletleri 88.810 USD (2025)
- Fransa 48.630 USD (2025)
- Japonya 38.340 USD (2025)
- Güney Kore 37.880 USD (2025)
- Suudi Arabistan 36.070 USD (2025)
- Türkiye 16.300 USD (2025)
- Rusya 15.960 USD (2025)
- Dünya 14.244 USD (2025)
- Çin 14.230 USD (2025)
- Meksika 13.730 USD (2025)
- Vietnam 4.970 USD (2025)
- Hindistan 2.760 USD (2025)
Tayvan için henüz yayımlanmış bir rakam yok.
Satırlar arasında yıllar farklı olabilir: her rakam kendi yılıyla gösterilir. Her ülke için aynı Dünya Bankası göstergesi.
En son veri: 2025 Veriler 2026-10-18 tarihinde güncellendi · güncel
Kaynak: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
Aylık rakamlar bu verilerden CalculatorLib tarafından hesaplanmıştır. En yüksek oranın ulusal para cinsinden eşiği (kat × ortalama ücret) bu verilerden CalculatorLib tarafından hesaplanmıştır.
Kaynak ayrıntıları ve yöntem
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
Sıkça Sorulan Sorular
Tatil mesaisi ücreti yasal bir zorunluluk mu? Amerika Birleşik Devletleri'nde federal yasa zamlı tatil mesaisi ücretini zorunlu kılmaz; bu oran işveren politikasıyla veya sendika sözleşmesiyle belirlenir. Türkiye dâhil diğer ülkelerde kurallar farklıdır (ülkemizde resmî tatil çalışmalarında İş Kanunu uyarınca ek bir günlük ücret söz konusudur), bu nedenle kendi ülkenizin mevzuatını ve iş sözleşmenizi mutlaka kontrol edin.
Hangi katsayıyı kullanmalıyım? Sözleşmenizde veya şirket politikanızda belirtilen oranı kullanın. En yaygın olanlar bir buçuk kat (1,5×) ve iki kattır (2×).
Vergiler dâhil mi? Hayır — bu tutar, herhangi bir vergi veya kesinti yapılmadan önceki brüt ücrettir.