什么是贷款额度?
贷款额度,也就是借款能力,指在综合考虑你的收入、生活开支、现有负债和贷款利率之后,银行或其他贷款机构大概率愿意批给你的最高贷款金额。本计算器给出的只是用于前期规划的估算值,各家机构的审批标准、费用和评估利率各不相同,实际结果请以贷款机构的审核为准。
如何使用本计算器
请输入你的税前年收入、日常每月生活支出,以及现有的每月还款负债,例如车贷或信用卡还款。然后填写贷款利率、贷款年限,以及你希望采用的最高负债收入比(DTI)。不少贷款机构采用的上限大约在 36% 到 43% 之间,但具体数值请以适用于你的标准为准。注意:DTI 是国外常用的评估指标,国内银行通常看“月还款额不超过月收入的 50% 左右”等类似的收入负债比要求,具体比例以银行规定为准。
计算公式说明
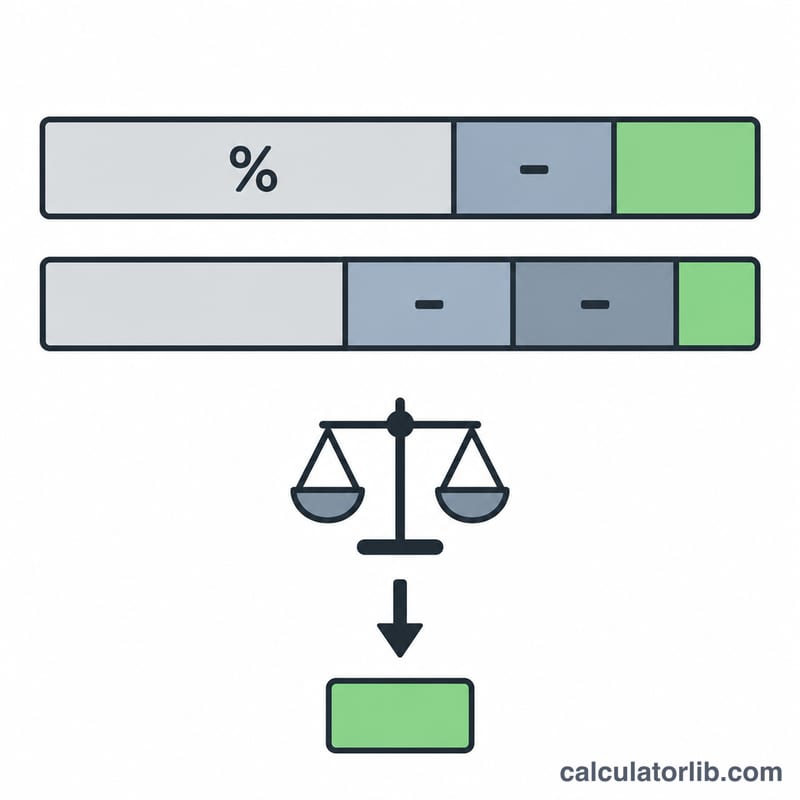
首先计算你每月最多能承担的还款额,它取以下两个上限中较小的一个:按负债收入比算出的可还款额,以及你的每月结余。
$$P = \min\left(\frac{I}{12} \times D - B,\ \frac{I}{12} - E - B\right)$$然后用年金公式(等额本息)把月还款额换算成可贷款金额:
$$L = P \times \frac{1-(1+r)^{-n}}{r}$$其中 \(r\) 为月利率(年利率除以 12 再除以 100),\(n\) 为还款总期数(月数)。如果利率为零,贷款金额就是 \(P \times n\)。
计算示例
假设年收入 90,000,每月支出 2,000,现有负债月还款 500,利率 6%,贷款期限 30 年,负债收入比上限 36%。则月收入为 7,500。
$$P = \min(7500 \times 0.36 - 500,\ 7500 - 2000 - 500) = \min(2200,\ 5000) = 2200$$$$L = 2200 \times \frac{1-1.005^{-360}}{0.005} \approx 2200 \times 166.79 \approx 366{,}942$$因此,估算的贷款额度约为 366,942。
典型的债务收入比上限
债务收入比(DTI)是指您每月的债务还款额与每月税前收入的比例。计算器会使用您输入的DTI上限,因此了解贷款机构通常引用的基准值会有所帮助。这些只是一般性指导,并非适用于所有地方的规则。上限因贷款机构、贷款类型和司法管辖区而异。
| 基准 | 典型数值 | 所指内容 |
|---|---|---|
| 前端(住房)比率 | 约28% | 住房成本(贷款还款,通常还包括税费和保险)占税前收入的比例,源自美国传统的“28/36”指导标准 |
| 后端(总债务)比率 | 约36% | 所有每月债务还款(包括新贷款)占税前收入的比例,同样源自“28/36”指导标准 |
| 美国合格抵押贷款参考点 | 43% | 美国常被引用的总DTI门槛。现行美国规则更侧重于基于价格和承保标准的评估,部分贷款机构和贷款项目允许更高的比率 |
如何使用这些数值
- 保守:28%–36%为其他开支和利率上涨留出更多空间。
- 常见主流范围:约36%–43%在标准贷款中较为常见。
- 高于43%:部分贷款机构在信用良好、有存款或其他补偿性因素的情况下会批准,但批准的确定性较低,且预算更为紧张。
其他国家采用不同的方法。英国、澳大利亚、加拿大和欧盟的一些监管机构和贷款机构依赖详细的支出评估、压力测试利率或DTI上限,而非单一固定百分比。请查阅您所在国家的规定以及贷款机构的政策。
本计算器采用两个上限中较低的一个:基于DTI的还款额,以及您的收入减去支出和债务后的余额。结果仅为估算值,属于一般性信息,不构成理财建议,也不代表贷款获批。
关键术语解释
- 借款能力
- 贷款机构根据您的收入、支出、现有债务、利率和贷款期限可能提供的最高贷款金额。
- 税前收入
- 扣除税款和其他扣除项之前的收入。DTI上限通常按税前收入计算,但部分贷款机构会评估税后收入。
- 债务收入比(DTI)
- 每月债务还款额除以每月税前收入,以百分比表示。例如,每月5000美元收入对应1800美元还款,DTI为36%。
- 每月结余
- 扣除生活开支和现有债务还款后,每月剩余的资金。在本计算器中,它等于月收入减去支出再减去债务,并限制您可承担的还款额。
- 贷款期限
- 贷款的还款期限,通常以年为单位。期限越长,每月还款额越低,因此可借金额越高,但支付的总利息也更多。
- 利率(名义年利率与月利率)
- 名义年利率是报价中的年化百分比。计算中使用的月利率为年利率除以12(此处为利率% ÷ 1200,以小数表示)。它未考虑年内的复利计算。
- 年金还款
- 每期支付的固定金额,每次还款既包括利息也包括部分本金。贷款金额即为这些还款的现值:\(L = P \cdot \frac{1-(1+r)^{-n}}{r}\)。
- 评估/压力测试利率
- 高于实际贷款利率的利率,部分贷款机构或监管机构用它来测试在利率上升时您是否仍能承担还款。在计算器中输入更高的利率可得到更为谨慎的估算结果。
常见问题
计算结果能保证贷款获批吗?
不能。贷款机构还会综合考察征信记录、首付或自有资金、工作稳定性,以及它们自己的压力测试利率。请把结果当作参考估算。
为什么使用税前收入?
负债收入比上限通常是按税前收入来定义的。再加上“每月结余”这一重检查,可以确保你的日常开支同样有保障。
利率变化会如何影响结果?
利率越高,同样的月还款额所能支撑的贷款金额就越低,所以利率上升时,贷款额度会随之下降。