什么是实发工资计算器?
实发工资计算器可以把你的税前工资(也就是在扣除任何款项之前赚到的全部金额)换算成实发工资,即真正打进你银行账户的那笔钱。它的原理是套用一个综合扣除比例,这个比例代表了税款、各项保险、养老金缴费及其他代扣项目占税前工资的总份额。
使用方法
先填入对应周期的税前工资——无论是每次发薪、每月还是每年都可以,公式对任何周期都适用。接着以百分比形式输入你的总扣除比例。如果你清楚各项扣除的明细(例如 12% 个人所得税 + 7.65% 工薪税 + 5% 养老金),只需把它们相加,把合计数字填进去即可。计算器会立刻显示你到手的实发工资以及扣除的总金额。
计算公式详解
核心算式非常简单:
$$\text{实发工资} = \text{税前工资} - \left(\text{税前工资} \times \frac{\text{扣除比例}}{100}\right)$$
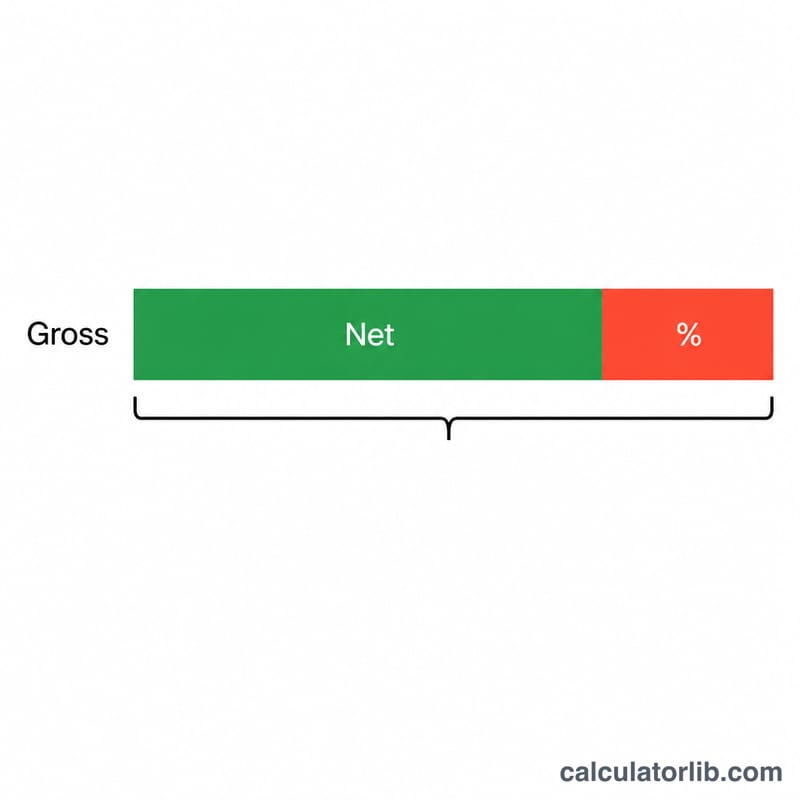
扣除金额就是税前工资乘以化为小数后的比例。用税前工资减去这部分,就得到实发工资。换个说法,实发工资等于税前工资乘以 \(\left(1 - \text{扣除比例}\right)\)。
实例演算
假设你的税前工资是 $5,000,总扣除比例为 25%。那么扣除金额为 $$\$5{,}000 \times 0.25 = \$1{,}250$$。你的实发工资就是 $$\$5{,}000 - \$1{,}250 = \mathbf{\$3{,}750}$$。这 $3,750 便是你实际到手的金额。
不同扣除率下的实发工资
表中假设每个发薪周期的税前工资为 $5,000,并采用计算器的公式:\(\text{实发工资} = \text{税前工资} \times \left(1 - \frac{\text{扣除率}}{100}\right)\)。扣除总额等于 \(\text{税前工资} \times \frac{\text{扣除率}}{100}\)。
| 扣除率 | 扣除总额 | 实发工资 | 实发与税前比率 |
|---|---|---|---|
| 15% | $750.00 | $4,250.00 | 0.85 |
| 20% | $1,000.00 | $4,000.00 | 0.80 |
| 25% | $1,250.00 | $3,750.00 | 0.75 |
| 30% | $1,500.00 | $3,500.00 | 0.70 |
| 35% | $1,750.00 | $3,250.00 | 0.65 |
在税前工资为 $5,000 的情况下,扣除率每增加 5 个百分点,实发工资就减少 $250,因为 $5,000 的 5% 是 $250。
关键术语:税前工资、实发工资与扣除项
- 税前工资:在扣除任何款项之前的全部收入,包括工资、薪金、加班费和奖金。
- 实发工资(到手工资):税前工资减去所有扣除项后剩余的金额。
- 扣除率:扣除总额占税前工资的百分比。计算器以单一数字输入,例如 25。
- 税前扣除项:在计算个人所得税之前扣除的金额,可以降低应税收入。根据国家和计划不同,这些可能包括某些退休缴费和医疗保险保费。
- 税后扣除项:在计算税款之后从工资中扣除的金额,例如部分退休缴费或工资扣押。
- 个人所得税:从收入中预扣的税款。税则和税率取决于国家,有时还取决于地区。
- 薪资或社会保险缴费:用于公共养老金、医疗或失业保障项目的强制性缴费。例如美国的 Social Security(社会保障税)和 Medicare(医疗保险税),以及英国的 National Insurance(国民保险)。
- 退休缴费:员工向工作单位的养老金或退休储蓄计划所做的缴费。
- 医疗保险:员工在雇主提供的保险中承担的保费部分(如适用)。
本计算器不区分这些类别,而是将它们合并为一个统一的扣除率,并将其应用于税前工资。
解读您的实发工资结果
该结果仅为估算值。它假设税前工资的每一美元都按相同比例扣减。实际的工资预扣很少以这种方式进行。
- 累进税或分档税:在许多国家,个人所得税税率随收入上升,因此总收入的平均(有效)税率低于最后一美元收入所适用的税率(边际税率)。
- 上限与门槛:某些缴费只适用于年收入上限以内或超过某一门槛的部分,因此扣除比例可能在一年中发生变化。
- 固定金额扣除项:例如固定的保险保费等项目与工资不成比例。
实发与税前比率就是 1 减去扣除率:
$$\frac{\text{实发}}{\text{税前}} = 1 - \frac{\text{扣除率}}{100}$$
例如,25% 的扣除率得出的比率为 \(1 - 0.25 = 0.75\),因此在 $5,000 税前工资中,可保留 $3,750。
与工资单进行比对
- 从工资单上取出某一发薪周期的税前和实发金额。
- 用实发金额除以税前金额得到比率。例如,\(\frac{3{,}297}{4{,}200} = 0.785\)。
- 用 1 减去该比率,再乘以 100,得到有效扣除率:\((1 - 0.785) \times 100 = 21.5\%\)。
- 在计算器中输入该扣除率,以检验其是否能还原您的实发工资,或估算不同税前金额下的工资。
从某一份工资单得出的扣除率,未必适用于不同的税前金额,尤其是在适用分档或上限的情况下。以上内容仅为一般性估算信息,不构成税务或财务建议。
收入与就业:中国
世界银行数据:中国的平均收入和失业率,并与世界比较,可作为您在上方输入数值的参考。
- 人均GNI 2025
- 14,230美元
- 人均GDP(PPP) 2025
- 29,333国际元
- 世界:25,704
- 失业率 2025
- 4.6%
- 世界:4.8%
最近变化 上升 +4.2% 2025年:14,230美元,2024年为13,660美元。 此变化由 CalculatorLib 根据两个已公布的数字计算。
2025年,中国人均国民总收入为每年14,230美元,约合每月1,186美元。 世界:14,244美元
| 年份 | 人均GNI(美元) | 人均GDP,PPP(国际元) | 失业率 |
|---|---|---|---|
| 2025 | 14,230 | 29,333 | 4.6% |
| 2024 | 13,660 | 27,140 | 4.6% |
| 2023 | 13,750 | 25,200 | 4.7% |
| 2022 | 13,170 | 23,028 | 5.0% |
| 2021 | 12,220 | 20,843 | 4.6% |
| 2020 | 10,740 | 18,267 | 5.0% |
| 2019 | 10,510 | 17,601 | 4.6% |
| 2018 | 9,720 | 16,298 | 4.3% |
| 2017 | 8,830 | 15,022 | 4.5% |
| 2016 | 8,360 | 14,157 | 4.6% |
人均GNI(阿特拉斯法)是经济中全部收入的平均值,并非典型工资;PPP美元已按当地物价调整。
中国与其他国家
人均 GNI(现价美元,图表集法)— 各国最新公布的年份。
- 美国 88,810美元 (2025)
- 法国 48,630美元 (2025)
- 日本 38,340美元 (2025)
- 韩国 37,880美元 (2025)
- 沙特阿拉伯 36,070美元 (2025)
- 土耳其 16,300美元 (2025)
- 俄罗斯 15,960美元 (2025)
- 世界 14,244美元 (2025)
- 中国 14,230美元 (2025)
- 墨西哥 13,730美元 (2025)
- 越南 4,970美元 (2025)
- 印度 2,760美元 (2025)
台湾尚无已公布的数字。
各行的年份可能不同:每个数字都标注其所属年份。所有国家使用同一项世界银行指标。
最新数据:2025 数据更新于 2026-10-18 · 最新
来源: The World Bank Group CC BY 4.0
月度数值由CalculatorLib根据这些数据计算。
来源详情与统计方法
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
常见问题
这个计算器是针对特定国家的吗?不是。它采用通用的扣除百分比,因此在任何地方都能用——你只需填入符合当地税收和代扣规定的比例即可。需要注意的是,各国(包括中国)的个税起征点、社保和公积金缴费比例各不相同,请以当地实际规定为准。
怎样算出我的总扣除比例?用最近一张工资单上的扣除总额除以税前工资,再乘以 100 即可。例如从 $4,000 税前工资中扣除了 $1,000,扣除比例就是 25%。
可以用全年数据吗?可以。公式与周期无关,你填入年度、月度或单次发薪的税前工资都行——算出的实发工资会对应同一周期。