什么是通货膨胀计算器?
通货膨胀计算器是一种金融工具,可以帮助您了解随着时间推移,货币购买力因通货膨胀而发生的变化。它允许您比较不同年份之间的货币价值,显示随着物价上涨,您的钱价值增加或减少了多少。
何时使用通货膨胀计算器
通货膨胀计算器在以下几种情况下非常有用:
- 通过估算未来储蓄的价值来规划退休
- 评估考虑通货膨胀后的投资实际回报
- 将历史价格和工资与其当前等值进行比较
如何计算通货膨胀
要计算受通货膨胀影响的货币未来价值,使用以下公式:
FV = PV × (1 + r)n
其中:
- FV = 未来价值
- PV = 现值(或起始值)
- r = 年通货膨胀率(以小数表示)
- n = 年数
价值总变化可以计算为:
总变化 = 未来价值 - 现值
百分比变化为:
百分比变化 = (总变化 / 现值) × 100%
通货膨胀计算器示例
示例1:计算考虑通货膨胀的未来价值
10,000元在年通货膨胀率为3%的情况下,10年后值多少钱?
| 起始值 | 起始年份 | 结束年份 | 通货膨胀率 | 结果 |
|---|---|---|---|---|
| ¥10,000 | 2023 | 2033 | 3% | ¥13,439.16 |
这意味着在2033年,您需要¥13,439.16才能拥有与2023年¥10,000相同的购买力,表示由于通货膨胀导致34.39%的增长。
示例2:计算高通货膨胀的影响
在高通货膨胀率7%的情况下,¥5,000在5年内会受到怎样的影响?
| 起始值 | 起始年份 | 结束年份 | 通货膨胀率 | 结果 |
|---|---|---|---|---|
| ¥5,000 | 2023 | 2028 | 7% | ¥7,012.76 |
您的¥5,000需要在5年内增长到¥7,012.76才能保持相同的购买力,表示40.26%的总变化。
示例3:比较历史价值
假设平均通货膨胀率为2.5%,2000年的¥1,000在2023年相当于多少价值?
| 起始值 | 起始年份 | 结束年份 | 通货膨胀率 | 结果 |
|---|---|---|---|---|
| ¥1,000 | 2000 | 2023 | 2.5% | ¥1,769.67 |
2000年的¥1,000与2023年的¥1,769.67具有相同的购买力,表明维持等值所需金额增加了76.97%。
通货膨胀随时间的影响
通货膨胀的影响随时间复合增长,可能会显著侵蚀购买力。即使是2-3%的看似低的通货膨胀率,在几十年间也可能大幅减少货币价值。
| 年数 | 2%通货膨胀 | 3%通货膨胀 | 5%通货膨胀 | 7%通货膨胀 |
|---|---|---|---|---|
| 5 | ¥1,104.08 | ¥1,159.27 | ¥1,276.28 | ¥1,402.55 |
| 10 | ¥1,218.99 | ¥1,343.92 | ¥1,628.89 | ¥1,967.15 |
| 20 | ¥1,485.95 | ¥1,806.11 | ¥2,653.30 | ¥3,869.68 |
| 30 | ¥1,811.36 | ¥2,427.26 | ¥4,321.94 | ¥7,612.26 |
了解通货膨胀如何随时间影响您的资金对于做出明智的财务决策至关重要,特别是对于退休储蓄和投资等长期规划。
美国历年通货膨胀率(历史数据)
下表显示了由美国劳工统计局(BLS)发布的、以城市消费者消费价格指数(CPI-U)衡量的美国年均通货膨胀率。数据表示年均 CPI 的同比变化,并四舍五入至小数点后一位。
| 年份 | 年度 CPI 通货膨胀率 | 备注 |
|---|---|---|
| 1974 | 11.0% | 石油禁运时期 |
| 1979 | 11.3% | 第二次石油危机 |
| 1980 | 13.5% | 战后峰值 |
| 1981 | 10.3% | 高利率应对措施 |
| 1990 | 5.4% | 海湾战争油价飙升 |
| 2000 | 3.4% | — |
| 2008 | 3.8% | 衰退前大宗商品价格飙升 |
| 2009 | -0.4% | 衰退期间的通货紧缩 |
| 2015 | 0.1% | 低能源价格年份 |
| 2020 | 1.2% | 疫情爆发 |
| 2021 | 4.7% | 疫情后激增开始 |
| 2022 | 8.0% | 1981 年以来最高 |
| 2023 | 4.1% | 从峰值回落 |
从长期来看,自 20 世纪中叶以来,美国 CPI 通货膨胀率年均约为 3% 至 3.3%,但各年份差异很大。20 世纪 70 年代和 80 年代初是美国现代史上持续时间最长的高通胀时期,而 21 世纪 10 年代则以异常低的通货膨胀率而著称。
通货膨胀关键术语解释
- 通货膨胀率 — 一段时期内(通常为一年)总体物价水平的百分比增幅。3% 的年率意味着物价平均比一年前高出 3%。
- 消费价格指数(CPI) — 由美国劳工统计局(BLS)编制的指数,用于追踪一篮子固定消费品和服务随时间变化的平均价格。通货膨胀率通常由 CPI 的变化推算得出。
- 购买力 — 一单位货币所能购买的商品和服务的数量。通货膨胀会侵蚀购买力,因此同样一美元随时间推移能买到的东西更少。
- 名义价值 — 以当前美元表示、未经通货膨胀调整的金额(即票面价值)。
- 实际价值 — 经通货膨胀调整后的金额,以某一参考年份的恒定购买力表示,从而允许跨时间进行公平比较。
- 累计通货膨胀 — 整个年份跨度内复合计算的总价格涨幅,而非单一年份的涨幅率。
- 复利计算 — 每一年的通货膨胀都叠加在已经上涨的物价水平之上的过程,因此其影响呈几何级数增长,而非简单相加。
解读您的通货膨胀计算结果
本计算器报告三个相互关联的数值。期末价值是指在终止年份,购买起始年份您起始金额所能购买的相同商品所需的金额。总变化额是期末价值与起始价值之间的美元差额,而百分比变化则表示该差额相对于起始金额的比例。
较高的期末价值并不意味着您更富有。它代表的是以通胀后(较晚年份)美元表示的相同购买力。例如,如果起始年份的 $1,000 在终止年份增长到 $1,344,那么这 $1,344 所能购买的商品与最初的 $1,000 相同——您的购买力没有改变,只是需要更多名义美元才能维持它。
所显示的百分比变化是整个时期的累计通货膨胀,而非年率。两者之所以不同,是因为通货膨胀会复利累积。在 10 年内保持 3% 的恒定年率,物价并不会上涨 \(3\% \times 10 = 30\%\);而是会上涨 \((1.03)^{10} - 1 \approx 34.4\%\),因为每一年的增幅都建立在前一年更高的物价水平之上。
利用此结果可以公平地跨时间比较金额:查看过去某笔金额相当于今天的价值,或者估算一项开支或储蓄目标仅仅为了跟上物价上涨需要增长多少。由于该计算假设采用单一的年均利率,实际逐年通货膨胀会有所不同,因此应将该数字视为估算值,而非精确的历史换算。
不同利率和时间范围内的通货膨胀影响
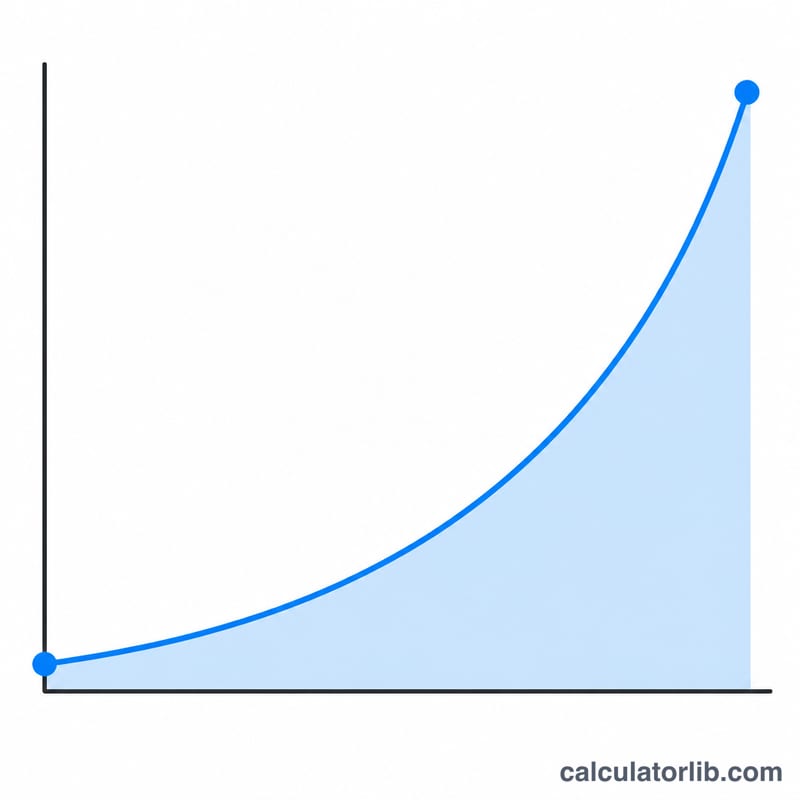
通货膨胀对同一个数字产生两种镜像效应。今天花费$1,000的固定商品篮子在名义上稍后会花费更多,而压在床垫下的$1,000纸币稍后购买力会降低。两者都来自该计算器使用的相同复合因子:
$$FV = PV \times (1 + r)^{n}$$
其中 \(PV\) 是初始值,\(r\) 是平均年通货膨胀率(以小数表示),\(n\) 是年数(结束年 − 开始年)。相应的购买力损失为:
$$\text{损失} = 1 - \frac{PV}{FV} = 1 - \frac{1}{(1 + r)^{n}}$$
下表将起始金额固定为$1,000,仅改变利率和时间范围。每个单元格中的第一个数字是购买相同商品篮子所需的名义金额;下面的百分比是在该期间内持有$1,000现金会损失的购买力。
| 年利率 | 5年 | 10年 | 20年 | 30年 | ||||
|---|---|---|---|---|---|---|---|---|
| 价值 | 损失 | 价值 | 损失 | 价值 | 损失 | 价值 | 损失 | |
| 2% | $1,104.08 | 9.4% | $1,218.99 | 18.0% | $1,485.95 | 32.7% | $1,811.36 | 44.8% |
| 3% | $1,159.27 | 13.7% | $1,343.92 | 25.6% | $1,806.11 | 44.6% | $2,427.26 | 58.8% |
| 5% | $1,276.28 | 21.6% | $1,628.89 | 38.6% | $2,653.30 | 62.3% | $4,321.94 | 76.9% |
| 7% | $1,402.55 | 28.7% | $1,967.15 | 49.2% | $3,869.68 | 74.2% | $7,612.26 | 86.9% |
| 10% | $1,610.51 | 37.9% | $2,593.74 | 61.5% | $6,727.50 | 85.1% | $17,449.40 | 94.3% |
一个单元格的构成方式。对于3%年利率30年:
$$FV = \$1{,}000 \times (1 + 0.03)^{30} = \$1{,}000 \times 2.427262 = \$2{,}427.26$$
$$\text{损失} = 1 - \frac{ {\$1{,}000}}{\$2{,}427.26} = 1 - 0.41199 = 0.5880 \Rightarrow 58.80\%$$
因此,在30年3%通货膨胀后,今天花费$1,000的商品将花费约$2,427,而$1,000现金的购买力将是今天的大约41%——一次59%的损失,尽管这个利率听起来很温和。
阅读模式。价值呈几何增长,而购买力衰减至零但永远不会到达。将利率翻倍的长期效应超过翻倍:5%利率30年篮子花费增加4.3倍,10%时增加17.4倍。一个有用的速记法是70法则——价格大约在 \(70 / r\) 年内翻倍,所以2%大约35年翻倍,7%大约10年翻倍。
关于所示利率的说明。这五个利率仅供参考,不是预测。包含2%行是因为2%是包括美国联邦储备委员会和欧洲中央银行在内的几个主要中央银行的官方中期通货膨胀目标;更高的行类似于各种经济体中观察到的高通货膨胀或高通胀时期。实际通货膨胀因国家、年份和购买对象而异——房屋、医疗保健和教育通常比国家消费价格指数上升更快,而电子产品通常上升较慢。输入来自您所在国家的官方统计机构的利率,并将此表视为敏感性检查而非预测。
中国的通货膨胀:官方数据
中国的官方消费者价格数据,自动更新。可作为上方计算器的输入值。
- 同比,2026年10月
- +0.7%
- 通胀率 2025年
- 0.1%
- 累计 2016–2025年
- 13.1%
- 年均
- 1.4%
最近变化 下降 −0.2 个百分点 2026年10月:+0.7%,2026年9月为+0.9%。
最新月份(2026年10月):中国消费者价格同比变动+0.7%(消费者物价指数(综合,2015年=100),经济合作与发展组织(OECD))。下方年度数据为年平均值。 该变动由 CalculatorLib 根据公布的指数计算:当月指数 ÷ 上年同月指数 − 1。
中国的物价在2016年至2025年间变化了13.1%,年均1.4%:2016年价值100 CNY的东西,在2025年约为113 CNY。
| 年份 | CPI(2010 = 100) | 通胀率 | 世界 |
|---|---|---|---|
| 2025 | 132.6 | 0.1% | 3.0% |
| 2024 | 132.5 | 0.2% | 3.0% |
| 2023 | 132.2 | 0.2% | 5.7% |
| 2022 | 131.9 | 2.0% | 8.0% |
| 2021 | 129.4 | 1.0% | 3.5% |
| 2020 | 128.1 | 2.4% | 1.9% |
| 2019 | 125.1 | 2.9% | 2.2% |
| 2018 | 121.6 | 2.1% | 2.5% |
| 2017 | 119.1 | 1.6% | 2.3% |
| 2016 | 117.2 | 2.0% | 1.6% |
中国与其他国家
通货膨胀,消费者价格(年度 %)— 各国最新公布的年份。
- 土耳其 34.9% (2025)
- 俄罗斯 8.7% (2025)
- 墨西哥 3.8% (2025)
- 越南 3.3% (2025)
- 日本 3.2% (2025)
- 世界 3.0% (2025)
- 美国 2.9% (2024)
- 印度 2.4% (2025)
- 韩国 2.1% (2025)
- 沙特阿拉伯 2.0% (2025)
- 法国 0.9% (2025)
- 中国 0.1% (2025)
台湾尚无已公布的数字。
各行的年份可能不同:每个数字都标注其所属年份。所有国家使用同一项世界银行指标。
最新数据:2026-10 数据更新于 2026-11-14 · 最新
来源: The World Bank Group CC BY 4.0; OECD (2026), Consumer price indices (CPIs, HICPs), COICOP 1999 CC BY 4.0
累计变化、年均增长率和价格对比由 CalculatorLib 根据这些数据计算。
来源详情与统计方法
- The World Bank Group — World Development Indicators (FP.CPI.TOTL.ZG, FP.CPI.TOTL)
- OECD (2026), Consumer price indices (CPIs, HICPs), COICOP 1999 — Consumer price indices (CPIs, HICPs), COICOP 1999