什么是标准酒精加仑(Proof Gallon)?
标准酒精加仑(proof gallon,简称 PG)是美国酒厂和税务部门用来衡量一批烈酒中纯酒精含量的标准计量单位。1 个标准酒精加仑,等于 1 美制液体加仑、在 60 华氏度下恰好为 100 Proof(酒精体积分数 50%)的烈酒。由于消费税是按酒精含量而非液体总体积征收的,因此要准确申报,就需要把散装(wine)加仑换算成标准酒精加仑。请注意:这是一个美国专用的计量和计税概念,中国的白酒、烈酒通常以“度”(%vol)计量,计税方式也不同,本工具仅适用于美国相关规则的参考。
计算公式
标准酒精加仑等于散装体积乘以 Proof 度数的比例。设 \(\text{WG}\) 为散装(wine)加仑数,\(\text{Proof}\) 为烈酒的美制 Proof 度数,则:
$$\text{PG} = \text{WG} \times \frac{\text{Proof}}{100}$$由于美制 Proof 是酒精体积分数的两倍,也可以用 \(\text{ABV} = \tfrac{\text{Proof}}{2}\) 反推出酒精度。
计算器使用方法
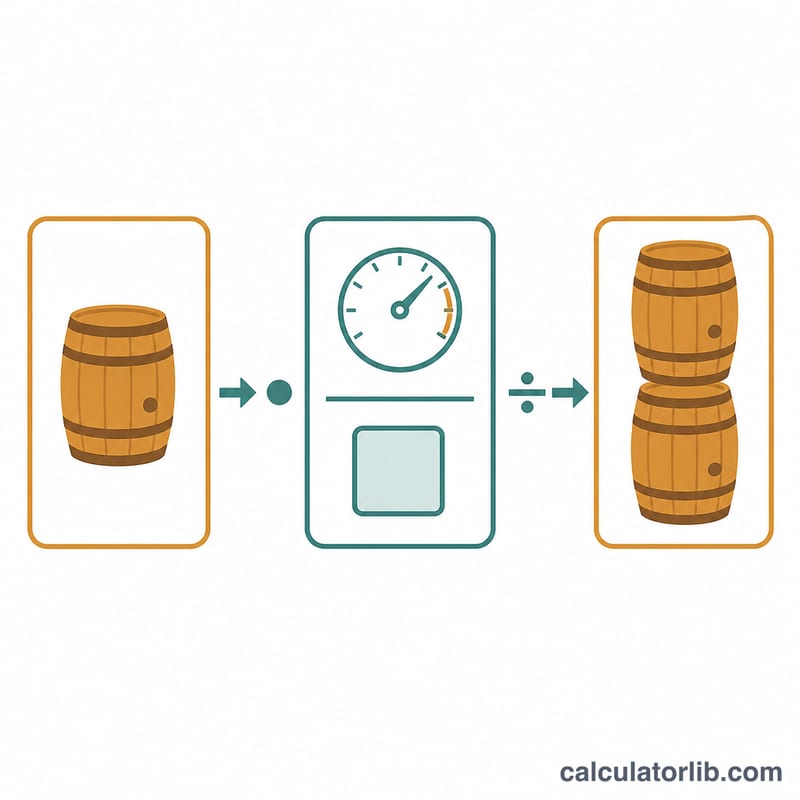
输入以美制加仑为单位的烈酒体积,以及产品的 Proof 度数。计算器会按上述公式相乘,返回标准酒精加仑数,同时显示原始散装体积和对应的酒精度(ABV)以供参考。用于税务申报时,请使用准确的计量体积和经过温度校正的 Proof 值。
计算示例
假设有 50 加仑、80 Proof 的烈酒,则:
$$\text{PG} = 50 \times \frac{80}{100} = 40\,\text{proof gallons}$$80 Proof 的烈酒酒精度为 \(\tfrac{80}{2} = 40\%\) ABV,因此 50 散装加仑所含的酒精,相当于 40 加仑 100 Proof 的烈酒。
TTB 每标准酒精加仑的消费税率
在美国,蒸馏烈酒依据《美国法典》第 26 编第 5001 条,按标准酒精加仑(PG)征税,由酒类烟草税贸易局(TTB)负责管理。1 标准酒精加仑即 60°F 下、100 Proof(酒精体积分数 50%)的 1 美制液体加仑烈酒。根据《精酿饮品现代化法案》(CBMA),联邦税率按酒厂在一个日历年内生产或出库的标准酒精加仑数分档。这些税率适用于美国国内生产和出库;进口烈酒适用 CBMA 另行规定的进口条款。
| CBMA 档位(每日历年标准酒精加仑数) | 每标准酒精加仑联邦消费税率 |
|---|---|
| 前 100,000 PG | $2.70 |
| 接下来 22,130,000 PG(100,001 至 22,230,000) | $13.34 |
| 超过 22,230,000 PG 的部分 | $13.50 |
资料来源:《美国法典》第 26 编第 5001 条及 TTB 税率指引。以上仅为美国联邦税信息;各州消费税及其他国家和地区适用不同税率,上表未予体现。
如何解读标准酒精加仑结果
本计算器返回的标准酒精加仑(PG)数值,就是美国联邦蒸馏烈酒消费税的计税基数。要估算应缴消费税,只需用标准酒精加仑数乘以你所在 CBMA 档位对应的每 PG 税率。例如,50 加仑、80 Proof 的一批酒可得 \(50 \times \frac{80}{100} = \) 40 标准酒精加仑,按最低 CBMA 档位计算,预计联邦消费税为 \(40 \text{ PG} \times \$2.70 = \$108\)。
标准酒精加仑是 TTB 生产和出库申报中需要填报的数量(例如加工与仓储业务月报表和消费税申报表),因此 PG 数值会直接影响你申报的税额。按照美国 TTB 的计量规则,申报数据必须基于经温度校正的测量值:体积和 Proof 都要先校正到 60°F 再计算标准酒精加仑,因为烈酒的酒精体积分数会随温度变化。请输入经过计量并校正到 60°F 的体积和 Proof,以便与酒厂实际申报的数值一致。
以上仅为关于标准酒精加仑计算和申报方式的一般性事实说明,不构成税务建议。具体申报和税负事宜,请参考 TTB 的官方指引或咨询专业人士。
常见问题
标准酒精加仑和散装(wine)加仑是一回事吗?不是。散装加仑衡量的是液体总体积,而标准酒精加仑衡量的是酒精含量。只有当烈酒恰好为 100 Proof 时,两者才相等。
酒厂为什么要统计标准酒精加仑?美国联邦蒸馏烈酒消费税是按标准酒精加仑计征的,因此生产商必须以标准酒精加仑申报产量和出库量。
如果烈酒高于 100 Proof 怎么办?那么每个散装加仑会折合超过 1 个标准酒精加仑。例如,10 加仑、120 Proof 的烈酒等于 12 标准酒精加仑。