Calculateur d'impôt sur le revenu japonais : champ et hypothèses
Ce calculateur ne vaut que pour le Japon. Il estime l'impôt national sur le revenu (shotokuzei) d'un résident, surtaxe spéciale de reconstruction de 2,1 % comprise, pour l'année fiscale choisie : Reiwa 7 (2025), Reiwa 8 (2026, par défaut) ou Reiwa 9 (2027). Pour Reiwa 8 et 9, la réforme fiscale 2026 a porté l'abattement de base à 1 040 000 yens (revenu total jusqu'à 4 890 000 yens) et l'abattement minimal sur salaires à 740 000 yens. L'impôt local de résidence (environ 10 %), la taxe professionnelle et les crédits comme celui du prêt immobilier ou le furusato nozei ne sont pas inclus.
Mode d'emploi
Indiquez si votre revenu correspond à un salaire brut ou à un revenu net d'activité (indépendant, autres revenus), puis saisissez le montant annuel en yens. Ajoutez les cotisations sociales versées, vos autres déductions (assurance-vie, frais médicaux, etc.) et le nombre de personnes à charge. Chaque personne à charge est comptée comme une déduction générale de 380 000 yens, ce qui reste une simplification.
La formule expliquée
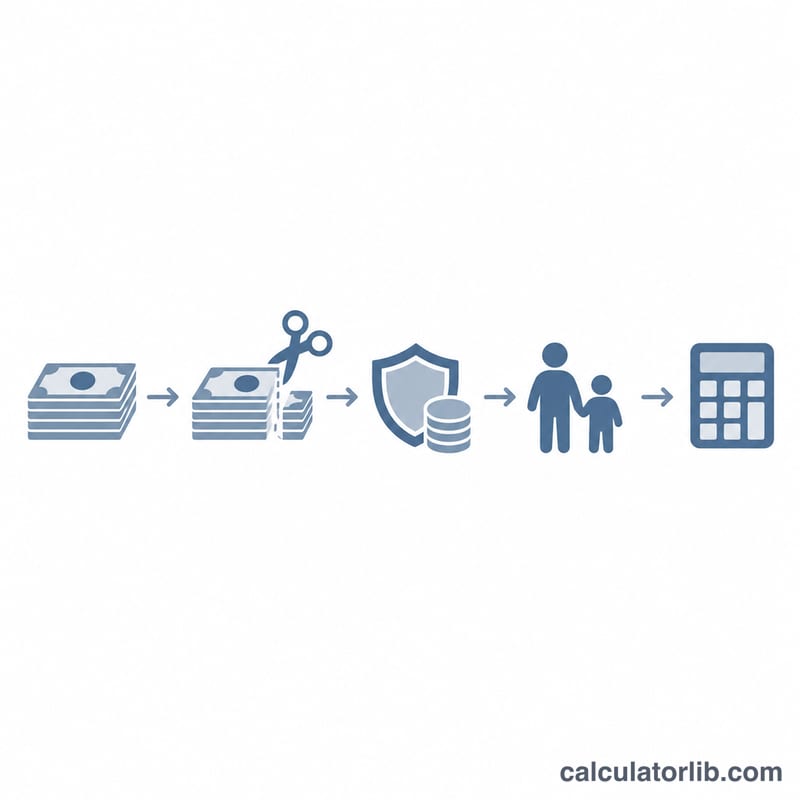
Pour un salarié, on retranche d'abord l'abattement sur salaires pour obtenir le revenu total ; sous 6 600 000 yens, on utilise le barème légal (annexe 5 de la loi sur l'impôt sur le revenu), par paliers de 4 000 yens. On retranche ensuite l'abattement de base selon le revenu total et l'année (voir les tableaux). Le revenu imposable T est arrondi à 1 000 yens inférieurs et taxé aux taux progressifs de 5 %, 10 %, 20 %, 23 %, 33 %, 40 % et 45 % :
$$\text{Tax} = (T \times r - d) \times 1.021$$où r est le taux de la tranche et d son montant de déduction rapide. Le montant final est tronqué à 100 yens.
Exemple chiffré
Reiwa 8 (2026), salaire de 5 000 000 yens avec 700 000 yens de cotisations sociales : l'abattement sur salaires vaut 0,2 × 5 000 000 + 440 000 = 1 440 000 yens, d'où un revenu total de 3 560 000 yens. L'abattement de base est de 1 040 000 yens, donc T = 3 560 000 − 1 040 000 − 700 000 = 1 820 000 yens.
$$1{,}820{,}000 \times 0.05 = 91{,}000$$Avec la surtaxe de 2,1 % (1 911 yens), on obtient 92 911 yens, tronqués à 92 900 yens. Selon les règles de Reiwa 7 (2025), l'abattement de base serait de 680 000 yens et l'impôt de 123 000 yens.
Barèmes de l'abattement sur salaires et de l'abattement de base
Impôt national sur le revenu (所得税) seulement, pas l'impôt de résidence (住民税). Source : administration fiscale japonaise, présentation de la réforme des retenues de Reiwa 8 (avril 2026).
Abattement sur salaires (給与所得控除)
| Salaire annuel (I) | Reiwa 7 (2025) | Reiwa 8–9 (2026–2027) |
|---|---|---|
| Jusqu'à 1 900 000 | 650 000 | 740 000 |
| 1 900 000 – 2 200 000 | 30 % × I + 80 000 | 740 000 |
| 2 200 000 – 3 600 000 | 30 % × I + 80 000 | 30 % × I + 80 000 |
| 3 600 000 – 6 600 000 | 20 % × I + 440 000 | 20 % × I + 440 000 |
| 6 600 000 – 8 500 000 | 10 % × I + 1 100 000 | 10 % × I + 1 100 000 |
| Plus de 8 500 000 | 1 950 000 | 1 950 000 |
Abattement de base (基礎控除) selon le revenu total
| Revenu total | Reiwa 7 (2025) | Reiwa 8–9 (2026–2027) |
|---|---|---|
| Jusqu'à 1 320 000 | 950 000 | 1 040 000 |
| 1 320 000 – 3 360 000 | 880 000 | 1 040 000 |
| 3 360 000 – 4 890 000 | 680 000 | 1 040 000 |
| 4 890 000 – 6 550 000 | 630 000 | 670 000 |
| 6 550 000 – 23 500 000 | 580 000 | 620 000 |
| 23 500 000 – 24 000 000 | 480 000 | 480 000 |
| 24 000 000 – 24 500 000 | 320 000 | 320 000 |
| 24 500 000 – 25 000 000 | 160 000 | 160 000 |
| Plus de 25 000 000 | 0 | 0 |
À partir de Reiwa 10 (2028), l'abattement de base et l'abattement minimal sur salaires seront revus tous les deux ans selon les prix à la consommation.
Impôt estimé selon le salaire (Reiwa 8)
Estimations indicatives pour Reiwa 8 (2026) : revenus salariaux uniquement, cotisations sociales d'environ 15 % du salaire, sans personne à charge ni autre abattement. L'impôt inclut la surtaxe de 2,1 % et est arrondi à 100 yens inférieurs. L'impôt de résidence n'est pas inclus.
| Salaire brut | Cotisations sociales (15 %) | Revenu total | Revenu imposable | Impôt avec surtaxe | Taux effectif |
|---|---|---|---|---|---|
| 3 000 000 | 450 000 | 2 020 000 | 530 000 | 27 000 | 0,9 % |
| 5 000 000 | 750 000 | 3 560 000 | 1 770 000 | 90 300 | 1,81 % |
| 8 000 000 | 1 200 000 | 6 100 000 | 4 230 000 | 427 200 | 5,34 % |
| 10 000 000 | 1 500 000 | 8 050 000 | 5 930 000 | 774 400 | 7,74 % |
| 15 000 000 | 2 250 000 | 13 050 000 | 10 180 000 | 1 861 600 | 12,41 % |
Les résultats ne sont que des estimations et ne constituent pas un conseil fiscal. Votre impôt réel dépend de votre situation et des règles en vigueur de la NTA.
FAQ
La taxe locale (jumin-zei) est-elle incluse ? Non. Elle est établie par votre commune et vient en supplément.
Le résultat correspond-il à l'impôt que je devrai réellement payer ? Il s'agit d'une estimation. La retenue à la source, les crédits d'impôt et les déductions spéciales peuvent modifier le montant effectivement dû.
Pourquoi mon impôt est-il nul ? Si vos déductions dépassent votre revenu total, le revenu imposable est nul et aucun impôt national sur le revenu n'est dû.